12月が近づくと、「今年のお金、結局どうだったんだろう」と気になってきませんか。ボーナス、年末調整、ふるさと納税、クリスマスやお正月の出費と、お金の話が一気に押し寄せる季節です。とはいえ、仕事も家のこともいちばん忙しい時期に、家計簿を一から見返すのは正直しんどいですよね。
そこでこの記事では、年末に「1時間だけ」時間をとって、家計を「お金の流れ」「固定費」「保険」「投資」の順に点検する方法をまとめました。完璧な家計簿がなくても大丈夫です。通帳アプリやカードの明細があれば始められます。
この記事でわかること
- 年末に家計を見直すと良い理由
- 1時間で終わる点検の手順と、15分ごとに見るポイント
- 投資の点検で見るべき2つのこと
- 年末に確認したい税金まわり(年末調整・ふるさと納税・NISAの枠)
- 来年の目標の立て方と、そのまま使えるチェックリスト
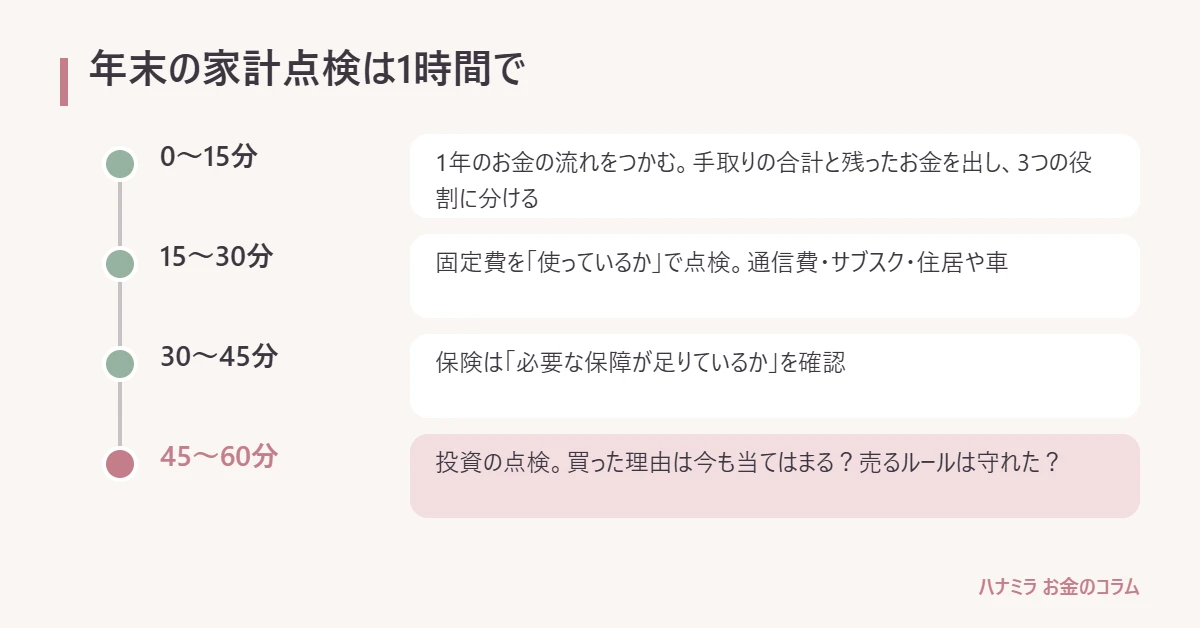
先に結論からお伝えします。年末の家計の見直しは、1時間を15分ずつ4つに区切ると無理なく終わります。最初の15分で1年のお金の流れをつかみ、次の15分で固定費、その次の15分で保険、最後の15分で投資を点検します。固定費は「使っていないものがないか」、保険は「必要な保障が足りているか」、投資は「持っている会社を買った理由がまだ当てはまるか」と「売るルールを守れているか」を見るのがポイントです。点検で生まれたお金は、来年の「育てるお金」として、根拠を持って選んだ投資先に向けていきましょう。
なぜ家計の見直しは「年末」がいいの?
家計の見直しは、いつやっても損はありません。それでも年末をおすすめするのには、はっきりした理由が3つあります。
1年分の数字がそろうのは12月だけ
家計の見直しでいちばん大切なのは、「なんとなく」ではなく数字で全体を見ることです。1月から11月までの明細がそろい、12月の大きな出費も見通せる年末は、1年分のお金の動きをまとめて見られる唯一のタイミングです。
月ごとの家計は、季節の行事や旅行、帰省などで大きく上下します。1か月だけを見て「今月は使いすぎた」と落ち込むより、1年をならして「毎月だいたいこのくらい出ている」とつかむほうが、来年の計画に役立ちます。
確認方法:銀行の通帳アプリやネットバンキングで、1月からの入金合計と出金合計を表示できるか見てみましょう。期間を指定して合計を出せるサービスも増えています。
税金まわりの締め切りが年末に集中している
年末調整の書類、ふるさと納税、NISAの年間投資枠など、「その年のうちに」動かないと来年に持ち越せないものが12月に集中しています。家計の見直しと一緒に確認すれば、うっかり忘れを防げます。具体的な確認ポイントは、後半の「年末に確認したい税金まわり」で詳しくお伝えします。
来年のお金の行き先を、落ち着いて決め直せる
年が変わると、気持ちも新しくなります。その前に今年の家計を見直しておくと、「来年は毎月これだけ、育てるお金に回そう」と具体的な目標を持って新しい年を迎えられます。1月になってから慌てて考えるより、年末に下準備をしておくほうが行動に移しやすくなります。
ほかの家庭は、どのくらい使っているの?
自分の家計を見直す前に、参考として全国の平均を見ておきましょう。総務省の家計調査によると、2025年の二人以上の世帯の消費支出は、1世帯あたり月平均314,001円でした(出典:総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」2026年2月公表)。
https://www.stat.go.jp/data/kakei/sokuhou/tsuki/pdf/fies_gaikyo2025.pdf
表:二人以上の世帯の主な支出(2025年平均・1か月あたり)
| 費目 | 月平均の金額 |
|---|---|
| 食料 | 94,895円 |
| 交通・通信 | 45,730円 |
| 教養娯楽 | 32,125円 |
| 光熱・水道 | 24,547円 |
| 住居 | 18,678円 |
| 保健医療 | 15,863円 |
| 教育 | 11,939円 |
(出典:総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」2026年2月公表)
ここでの「住居」は家賃などが中心で、住宅ローンの返済は消費支出に含まれていない点に注意してください。また、平均はあくまで平均です。住んでいる地域、家族の人数、働き方によって、ちょうどいい金額は家庭ごとに違います。平均より多いから悪い、少ないから良い、というものではありません。「自分の家はどこにお金を使っているのか」を知るための物差しとして使ってください。
1時間で終わらせるために、始める前に準備すること
1時間で終わらせるコツは、「点検の日に手続きまで全部やろうとしない」ことです。年末の1時間は、見直す候補を見つけて、メモに残すところまでと決めておきましょう。解約や契約変更などの手続きは、あとで落ち着いてやれば大丈夫です。
手元に用意しておくもの
- 銀行の通帳、または通帳アプリ・ネットバンキングの画面
- クレジットカードの利用明細(1年分、または直近数か月分)
- スマホ料金やネット回線の契約内容がわかる画面
- 加入している保険の保険証券、または保険会社のマイページ
- 証券口座の保有一覧の画面
- メモ帳かスマホのメモ(点検結果を書き残すため)
- タイマー(15分ごとに区切るため)
家族がいる場合は「見せ方」を決めておく
パートナーと家計を共有している場合、いきなり「無駄づかいを減らそう」と切り出すと、責められているように感じさせてしまうことがあります。「来年の目標を一緒に決めたいから、今年の数字を見てみない?」と、前向きな目的から伝えるのがおすすめです。最初の1時間はひとりで点検し、結果をまとめてから共有する、という進め方でもかまいません。
0〜15分:まずは1年のお金の流れをつかむ
最初の15分は、細かい費目は気にせず、「入ってきたお金」と「出ていったお金」と「残ったお金」の3つだけをつかみます。
手取りの合計と、残ったお金を出す
確認方法:給与振込口座の1月から11月までの入金合計を出し、12月分の見込み(給与・ボーナス)を足します。次に、同じ期間の出金合計に、12月の出費見込みを足します。入金合計から出金合計を引いたものが、今年「残ったお金」の目安です。
具体例(説明用の仮の数字です):1月から11月までの手取りの入金合計が440万円、12月の見込みが給与とボーナスで70万円なら、年間の手取りは約510万円。出金合計が11月までで400万円、12月の見込みが45万円なら、年間の出費は約445万円。残ったお金は約65万円、という計算になります。
口座が複数ある場合は、口座どうしの移動(たとえば給与口座から貯蓄用口座への振替)を出費に含めないよう注意してください。移動は「使ったお金」ではないので、差し引いて考えます。
お金を3つの役割に分けて見る
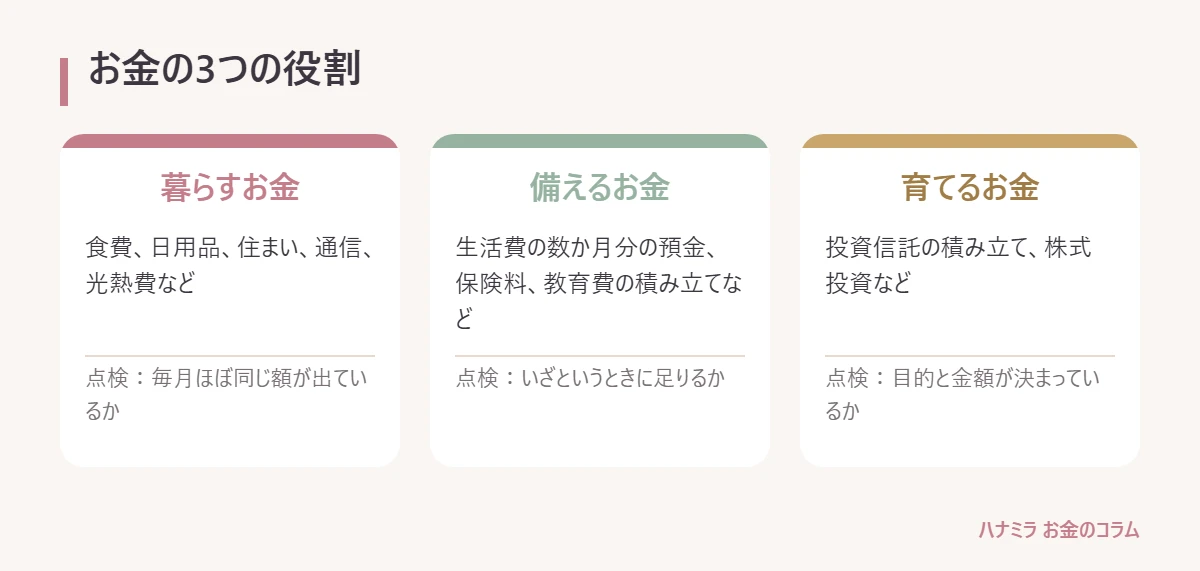
残ったお金の金額がわかったら、次は1年のお金を役割ごとにざっくり分けてみましょう。おすすめは次の3つです。
表:お金の3つの役割
| 役割 | 中身の例 | 点検のポイント |
|---|---|---|
| 暮らすお金 | 食費、日用品、住まい、通信、光熱費など | 毎月ほぼ同じ額が出ているか |
| 備えるお金 | 生活費の数か月分の預金、保険料、教育費の積み立てなど | いざというときに足りるか |
| 育てるお金 | 投資信託の積み立て、株式投資など | 目的と金額が決まっているか |
この3つに分けて見ると、「暮らすお金が多すぎて、育てるお金に回せていない」「備えるお金はもう十分なのに、普通預金に置いたままになっている」など、家計のくせが見えてきます。
15分でやることのまとめ
- 年間の手取りの合計を出す
- 年間の出費の合計を出す
- 残ったお金を出す
- お金を3つの役割に分けて、どこが多いか・少ないかをメモする
この時点で、細かい費目の分析はしなくて大丈夫です。全体の大きさをつかめれば、最初の15分は合格です。
15〜30分:固定費は「使っているか」で点検する
次の15分は、毎月決まって出ていく固定費を見ます。固定費は一度見直すと効果が毎月続くので、家計の見直しでいちばん効率の良いところです。ただし、見直しの目的は「とにかく減らすこと」ではありません。「今の暮らしに合っているか」「ちゃんと使っているか」を確かめることです。
通信費(スマホ・インターネット)
家計調査でも、交通・通信は月平均45,730円と、食料に次いで大きな費目でした(出典:総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」2026年2月公表)。この中には車の維持費なども含まれますが、スマホとネットの料金は毎月かかる身近な固定費です。
確認方法:契約中のプランのデータ容量と、実際に使っているデータ量を比べます。多くの場合、契約会社のマイページやアプリで過去数か月の使用量を確認できます。
具体例:毎月20ギガのプランを契約しているのに、自宅ではWi-Fiを使うので実際は毎月5ギガ前後しか使っていない、というケースはよくあります。この場合は、使用量に合ったプランがないかを調べる候補になります。逆に、毎月容量が足りずに追加購入しているなら、上のプランのほうが結果的に安いこともあります。
サブスク・会員サービスは「使ったかどうか」で見る
動画配信、音楽、アプリ、ジムやオンラインの会員サービスなど、月額で払うサービスは今や暮らしの一部です。役に立っているもの、楽しみになっているものは、続ける価値のある使い道です。点検するのは、「契約したまま使っていないもの」だけで十分です。
確認方法:クレジットカードの明細で、毎月同じ金額が出ている項目に印をつけます。スマホのアプリストアの「サブスクリプション」の画面でも、契約中のサービスを一覧で確認できます。
点検のコツは、それぞれを「この3か月で何回使ったか」で見ることです。月額は小さく見えても、年額に直すと印象が変わります。たとえば月500円なら年6,000円、月1,000円なら年12,000円です。
表:月額サービスの点検メモ(例)
| サービス | 月額 | 年額にすると | この3か月で使った回数 | 判断 |
|---|---|---|---|---|
| 動画配信 | 1,000円 | 12,000円 | 週に数回 | 続ける |
| 語学アプリ | 800円 | 9,600円 | 0回 | 使い方を見直すか、やめるか検討 |
| 雑誌読み放題 | 500円 | 6,000円 | 1回 | 年明けにもう一度判断 |
「使っていないけれど、来年こそ使いたい」というものは、使う日を予定に入れてみるのもひとつの方法です。それでも使わなければ、そのときに判断すれば大丈夫です。
住居・車・光熱費は「条件を年に1回確かめる」
家賃や住宅ローン、車の保険、電気・ガスの契約は、金額が大きいぶん、見直したときの効果も大きくなります。ただし、どれも手続きに時間がかかるので、年末の15分では「確認する候補に入れるかどうか」を決めるだけにしましょう。
- 住宅ローン:今の金利と残りの返済期間を確認する。気になる場合は年明けに金融機関へ相談する予定を入れる
- 車:年間の走行距離、駐車場代、保険の更新月を確認する
- 電気・ガス:今の料金プランと、昨年同じ月の使用量を見比べる
固定費の見直しで生まれるお金を「年額」で書き出す
点検が終わったら、見直す候補を全部やりきった場合に、毎月いくら・年間いくら浮きそうかを書き出してみましょう。
具体例(説明用の仮の数字です):スマホのプラン変更で月2,000円、使っていない月額サービス1つで月800円、合計月2,800円の見直しができれば、年間では33,600円です。この金額が、来年の「育てるお金」の候補になります。
30〜45分:保険は「必要な保障が足りているか」を確かめる
3つ目の15分は保険です。生命保険文化センターの調査では、二人以上の世帯の生命保険(個人年金保険を含む)の世帯加入率は89.2%、世帯の年間払込保険料は平均35.3万円でした(出典:公益財団法人生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査(速報版)」2024年11月公表)。多くの家庭にとって、保険料は年間で見るとかなり大きな支出です。
保険は、もしものときに家族の暮らしを支える大切な備えです。見直しの目的は「減らすこと」ではなく、「今の家族に必要な保障が、ちょうどよく用意できているか」を確かめることにあります。足りないものが見つかることもありますし、それも立派な見直しの成果です。
保険証券で確認する4つのこと
確認方法:保険証券、または保険会社のマイページを開いて、契約ごとに次の4つを書き出します。
- 何のための保険か(死亡、病気やけが、がん、老後の備えなど)
- もしものときに、いくら受け取れるか
- いつまで保障が続くか、保険料はいつまで払うか
- 毎月(または毎年)の保険料はいくらか
書き出してみると、「同じような保障が2つの保険で重なっている」「子どもが生まれたのに、死亡保障が独身のころのまま」といったことに気づきやすくなります。
家族の変化と照らし合わせる
保険を見直すきっかけは、家族の暮らしが変わったときです。今年1年で、次のような変化がなかったか振り返ってみましょう。
- 結婚した、子どもが生まれた
- 子どもが進学した、または独立した
- 住まいを買った(住宅ローンを組んだ)
- 転職した、働き方が変わった
- 収入が増えた、または減った
具体例:住宅ローンを組むときに加入する団体信用生命保険(ローンを借りた人に万一のことがあった場合に、残りのローンが返済される保険)がある場合、住まいのための備えは一部カバーされています。それを踏まえて、今の死亡保障の金額が家族の生活費や教育費に対して適切かを、あらためて確かめておきたいところです。
公的な保障も、いっしょに思い出しておく
日本には、医療費の自己負担に上限を設ける高額療養費制度や、遺族年金など、公的な保障の仕組みがあります。会社員であれば、病気やけがで働けないときの傷病手当金がある場合もあります。こうした公的な保障の上に、自分の家族に足りない部分を民間の保険で補う、という順番で考えると、必要な保障が見えやすくなります。
公的な保障の内容は、加入している健康保険や年金の種類、収入によって変わります。気になる場合は、勤務先の総務の担当者や、加入している健康保険の窓口で確認しておきましょう。
保険の手続きは「急がない」
保険を解約してから新しい保険に入ろうとすると、健康状態によっては新しい保険に入れなかったり、保障のない期間ができてしまったりすることがあります。年末の点検では、「確認したいこと」をメモに残すところまでにして、手続きは保険会社や担当者に相談しながら、順番を守って進めましょう。
45〜60分:投資は「買った理由」と「売るルール」を点検する
最後の15分は投資です。ここでは、年末にやりがちな「値動きを見て一喜一憂する」点検ではなく、来年も自信を持って投資を続けるための点検をおすすめします。
年末の投資の見直しというと、値上がりしたものと値下がりしたものの割合を機械的に整える方法が紹介されることもあります。ただ、ハナミラが大切にしているのは、「成長が期待できる会社を自分で調べ、根拠を持って選ぶ」という考え方です。そのため年末の点検でも、割合の調整ではなく、「その会社を持っている理由」と「自分で決めたルール」を確かめることを中心にしています。
点検1:その会社を買った理由は、今も当てはまるか
個別株を持っているなら、1社ずつ「なぜこの会社を買ったのか」を思い出して書き出してみましょう。買ったときのメモがあれば、それを見返すのがいちばんです。
確認方法:その会社の最新の決算資料や、会社のホームページにある投資家向けの情報(IRと呼ばれます)を見て、買った理由が今も当てはまっているかを確かめます。決算資料とは、会社が一定期間の売上や利益などの成績をまとめて公表する資料のことです。
具体例:
- 「売上が毎年伸びているから買った」→最新の決算でも売上は伸びているか
- 「新しいサービスが広がりそうだから買った」→そのサービスの利用者や売上は増えているか
- 「会社が示している成長の計画に期待して買った」→計画は予定どおり進んでいるか、変更されていないか
株価が下がっていても、買った理由がそのまま当てはまっているなら、慌てて手放す必要はないかもしれません。反対に、株価が上がっていても、買った理由が当てはまらなくなっているなら、持ち続けるかどうかを考え直すきっかけになります。大切なのは、株価の上がり下がりではなく、会社の中身を見て判断することです。
点検2:売るルールを守れているか
投資のリスクと上手に付き合うための大切な習慣が、「売るルールを買う前に決めておく」ことです。たとえば「買った理由が当てはまらなくなったら売る」「買った値段からこれだけ下がったら売る」「目標の値段に届いたら一部を売る」といったルールです。
確認方法:今年、売るルールに当てはまる場面があったかを振り返り、そのときにルールどおりに動けたかを書き出します。
- ルールどおりに売れた→来年もそのルールを続ける
- ルールに当てはまったのに売れなかった→なぜ売れなかったのか(期待が捨てられなかった、忙しくて見ていなかったなど)を書く
- そもそもルールを決めていなかった→持っている会社ごとに、今からルールを決めて書いておく
売れなかった理由を書き出すのは、自分を責めるためではありません。理由がわかれば、「来年は決算発表の日を予定に入れて、確認する時間を先に確保する」など、具体的な対策を立てられます。
点検3:投資信託の積み立ては「続ける設定」になっているか
投資信託の積み立ては、資産づくりの土台として心強い方法です。年末は、積み立ての設定が今の家計に合っているかを確かめましょう。
- 毎月の積み立て額は、来年の家計で無理なく続けられる金額か
- 引き落とし口座の残高が不足していないか
- ボーナス月の設定などが、今の働き方と合っているか
投資の点検メモの書き方
点検の結果は、次のような表にまとめておくと、来年の同じ時期にも見返せます。
表:投資の点検メモ(例)
| 持っている会社 | 買った理由 | 理由は今も当てはまる? | 売るルール | 今年守れた? |
|---|---|---|---|---|
| A社 | 売上が毎年伸びている | 最新の決算でも伸びている | 理由が崩れたら売る | 対象の場面なし |
| B社 | 新サービスへの期待 | 利用者の伸びが鈍っている | 買値から一定以上下がったら売る | 守れなかった、理由をメモ |
※A社・B社は説明用の例で、実在の会社を指すものではありません。
年末に確認したい税金まわりの3つ
家計の見直しとあわせて、年末に確認しておきたい税金まわりのポイントを3つ紹介します。どれも「その年のうちに」が大切なものです。詳しい手続きは、それぞれの記事で解説しています。
年末調整:書類の出し忘れがないか
会社員やパートで働いている人の多くは、勤務先の年末調整で1年分の所得税を精算します。生命保険料控除の証明書や、iDeCo(個人型確定拠出年金)の掛金の証明書など、提出する書類に漏れがないかを確認しましょう。2026年分は、税制改正による控除の見直しが年末調整に反映される年でもあります(出典:国税庁「年末調整がよくわかるページ(令和8年分)」2026年公表)。
確認方法:保険会社などから届いた控除証明書を1か所にまとめ、勤務先に提出した書類と照らし合わせます。証明書をなくしてしまった場合は、発行元に再発行を依頼できます。
【内部リンク:年末調整の記事(公開後に設置)】
ふるさと納税:今年の寄附は12月31日まで
ふるさと納税は、一定の限度額の範囲内であれば、寄附した金額から2,000円を引いた額が、所得税と翌年度の住民税から控除される仕組みです(出典:国税庁「ふるさと納税をされた方へ(令和7年分 確定申告特集)」2026年公表)。今年の控除の対象にしたい寄附は、年内に済ませる必要があります。
確定申告をしない会社員などが使えるワンストップ特例は、1年間の寄附先が5自治体以内であることが条件で、寄附した翌年の1月10日までに寄附先の自治体へ申請します(出典:東京都港区「ふるさと納税ワンストップ特例制度のご案内」2026年2月公表)。年末に駆け込みで寄附した場合は、申請の締め切りが近いので注意しましょう。
確認方法:今年の寄附の合計額と寄附先の数を書き出し、ワンストップ特例の申請が全部終わっているかを確認します。
【内部リンク:ふるさと納税の記事(公開後に設置)】
NISAの枠:今年の使い方と、来年の計画
NISAの年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円で、生涯で使える非課税保有限度額は1,800万円(うち成長投資枠は1,200万円)です(出典:金融庁「NISAの抜本的拡充・恒久化のイメージ」)。年間投資枠は1年ごとの枠なので、今年の枠を使うかどうかは年内に考えておく必要があります。
また、NISA口座で商品を売却した場合、その商品を買ったときの金額分の非課税枠は、翌年以降に再び使えるようになります(出典:金融庁「NISA特設ウェブサイト よくある質問」)。
確認方法:証券口座のNISAの画面で、今年の利用額と残りの枠を確認します。ただし、「枠が余っているから」という理由だけで、急いで何かを買う必要はありません。年間投資枠は使い切ることが目的ではなく、自分の家計で無理のない範囲で、根拠を持って選んだ投資先に使うためのものです。
【内部リンク:NISAの枠の記事(公開後に設置)】
来年の目標はどう立てる?
1時間の点検が終わったら、最後に来年の目標を1つだけ決めましょう。目標をたくさん立てると、どれも中途半端になりがちです。1つに絞るのが続けるコツです。
金額より先に「何のため」を書く
「来年は100万円貯める」という目標は、わかりやすい反面、途中で苦しくなると続きにくいものです。先に「何のために」を書いてから、金額を決めるのがおすすめです。
具体例:
- 子どもの教育費の不安を減らしたいから、育てるお金を毎月決まった額で続ける
- 自分の時間を増やす働き方を選べるように、働く収入以外の収入の柱を育てる
- 家族旅行を毎年楽しめるように、旅行用の予算を先に分けておく
「何のため」がはっきりしていると、途中で迷ったときも判断しやすくなります。
「育てるお金」を毎月いくらにするか決める
固定費の点検で生まれたお金と、今年残ったお金をもとに、来年の毎月の「育てるお金」を決めます。ポイントは、給料が入ったらまず育てるお金を分けて、残りで暮らすという順番にすることです。
具体例(説明用の仮の数字です):固定費の見直しで月2,800円、さらに毎月の残りから月1万円を回すなら、育てるお金は月12,800円。年間では153,600円になります。「生活に必要なお金」と「もしものための備え」を確保したうえで、無理なく続けられる金額にしましょう。投資は余裕資金で行うことが大前提です。
「学ぶ時間」も予定に入れる
育てるお金を決めたら、そのお金をどう育てるかを考える時間も確保しましょう。お金の育て方の学び方には、本や公的機関の情報で調べる、セミナーに参加する、スクールで体系的に学ぶ、同じ目標を持つ仲間とコミュニティで学ぶなど、さまざまな方法があります。どれが正解というものではなく、自分の性格や生活に合った方法を選ぶことが大切です。
具体例:「毎週日曜の夜30分は、持っている会社や気になる会社のニュースを見る時間にする」「月に1回、決算発表の内容を確認する」など、カレンダーに予定として入れてしまうと続けやすくなります。
整えたお金を「根拠を持って選んだ会社」に向けてみませんか
家計の見直しのゴールは、節約そのものではありません。暮らしに必要なお金、もしものための備えを整えたうえで、来年以降の自分や家族のために「育てるお金」をつくることです。
育てるお金の使い方として、投資信託の積み立ては心強い土台になります。そのうえで、資産をより大きく増やすことを考えるなら、個別株を学ぶ価値は大きいと私たちは考えています。
個別株を学ぶと、お金の判断に「自分の根拠」が持てる
個別株の投資では、「この会社はなぜ成長しそうなのか」を自分で調べて選びます。売上や利益の伸び、会社が描く成長の計画、世の中の変化との関係などを見て、根拠を持って投資先を絞り込みます。
この記事で紹介した投資の点検、「買った理由は今も当てはまるか」「売るルールを守れているか」は、まさに個別株を学ぶなかで身につく考え方です。自分で選んだ理由がはっきりしているからこそ、株価が上下しても、慌てずに判断できるようになります。
家計の点検と投資の点検は、同じ力でできている
実は、家計の見直しと個別株の投資には共通点があります。どちらも「お金の流れを数字で見る」「理由を持って選ぶ」「決めたルールを守る」の3つが大切だという点です。
- 家計の見直し:使っているかどうかで固定費を選ぶ/必要な保障を確かめて保険を選ぶ
- 個別株の投資:成長の根拠があるかどうかで会社を選ぶ/売るルールを決めて守る
年末の1時間で家計を点検できたなら、会社の数字を読む力も、少しずつ身につけていけます。ハナミラの受講生も約8割が投資未経験からのスタートです。最初から完璧にわかる人はいません。
リスクとの付き合い方も、最初に決めておく
個別株は、会社の業績や世の中の動きによって株価が大きく動くことがあり、元本を下回る可能性もあります。だからこそ、生活に必要なお金や備えのお金には手をつけず、余裕資金で始めること、根拠を持って選ぶこと、売るルールを買う前に決めておくことが大切です。家計を整えた今こそ、その準備ができるタイミングです。
年末1時間の家計見直しチェックリスト
最後に、この記事の内容をチェックリストにまとめました。スクリーンショットを撮ったり、メモに写したりして使ってください。
0〜15分:お金の流れ
- 年間の手取りの合計を出した
- 年間の出費の合計を出した
- 今年残ったお金を出した
- お金を「暮らす・備える・育てる」に分けて見た
15〜30分:固定費
- スマホとネットの契約と、実際の使用量を比べた
- 毎月同じ金額が出ている項目に印をつけた
- 月額サービスを「この3か月で使ったか」で見た
- 住居・車・光熱費で、年明けに確認する候補を決めた
- 見直しで浮きそうな金額を年額で書き出した
30〜45分:保険
- 契約ごとに、目的・受け取れる額・期間・保険料を書き出した
- 今年の家族の変化と照らし合わせた
- 公的な保障の内容を確認する予定を立てた
- 手続きは急がず、相談したいことをメモした
45〜60分:投資
- 持っている会社ごとに、買った理由が今も当てはまるかを確かめた
- 売るルールを守れたかを振り返った
- ルールがない会社には、ルールを決めて書いた
- 投資信託の積み立て設定が、来年の家計に合っているかを確かめた
年末の税金まわり
- 年末調整の書類と控除証明書を確認した
- ふるさと納税の寄附と、ワンストップ特例の申請状況を確認した
- NISAの今年の利用額と、来年の計画を確認した
来年の目標
- 「何のため」を書いた
- 毎月の「育てるお金」の金額を決めた
- 学ぶ時間をカレンダーに入れた
よくある質問
家計簿をつけていなくても、見直しはできますか?
できます。この記事の方法は、家計簿がなくても通帳やネットバンキング、クレジットカードの明細があれば進められるように組み立てています。まずは1年の入金合計と出金合計を出すだけでも、家計の全体像はかなり見えてきます。
夫婦で家計が別々の場合は、どう見直せばいいですか?
まずは自分の家計を点検し、そのうえで、家賃や光熱費、子どもの費用など共通の支出をどう分担しているかを確認するのがおすすめです。お互いの家計を細かく見せ合うのに抵抗がある場合は、「共通の支出」と「来年の共通の目標」だけを話し合う形でもかまいません。
1時間で終わらなかったら、どうすればいいですか?
終わらなかった部分は、日を分けて大丈夫です。たとえば「今日はお金の流れと固定費まで」「週末に保険と投資」のように、15分ずつの区切りを別の日に回せば、負担なく進められます。大切なのは、年内に一度、全体を見ることです。
投資で損をしている会社があります。年末のうちに売ったほうがいいですか?
損をしているかどうかだけで判断するのではなく、「買った理由が今も当てはまるか」「自分で決めた売るルールに当てはまっているか」で考えましょう。理由が崩れていたり、ルールに当てはまっていたりするなら、ルールにそって判断するのがひとつの考え方です。なお、売却によって税金の扱いが変わる場合もあるため、気になる場合は証券口座の取引画面の説明や、税務署などの公的な窓口で確認してください。
固定費を見直しても、浮くお金が少ないです。意味はありますか?
あります。月数百円でも、1年、5年と続けば大きな金額になりますし、それ以上に「自分のお金がどこに使われているかを知っている」こと自体に価値があります。浮いたお金の大小より、見直しを通して家計の全体像がつかめたことを、来年の計画に生かしましょう。
まとめ
年末の家計の見直しは、1時間を15分ずつ4つに区切ると、忙しい時期でも無理なく終わらせられます。
- 0〜15分:1年のお金の流れをつかみ、「暮らす・備える・育てる」に分けて見る
- 15〜30分:固定費は「使っているか」「今の暮らしに合っているか」で点検する
- 30〜45分:保険は「必要な保障が足りているか」を、家族の変化と照らし合わせて確かめる
- 45〜60分:投資は「買った理由が今も当てはまるか」「売るルールを守れているか」を見る
- 年末調整、ふるさと納税、NISAの枠は、その年のうちに確認する
- 来年の目標は「何のため」を先に書き、毎月の育てるお金を決める
家計を整えて生まれた「育てるお金」を、どこに、どんな理由で向けるかを決めるのは、あなた自身です。この記事のチェックリストが、来年のお金の使い方を自分で選ぶためのきっかけになればうれしいです。
根拠を持って会社を選ぶ考え方をもう少し知りたい方は、ハナミラ公式LINEで学びのヒントをお届けしています。
【LINE登録URL・mtid挿入】
※本記事は情報提供を目的としたもので、特定の銘柄の売買をすすめるものではありません。投資にはリスクがあり、元本を下回る可能性があります。