「投資に興味はあるけれど、主婦の私がいくらから始めていいのか分からない」「家計のお金を減らしてしまったらどうしよう」「扶養から外れたりしないの?」。そんなモヤモヤを抱えたまま、なんとなく一歩が出ないという声はとても多いです。
毎日の家計をやりくりしている主婦だからこそ、お金を減らすことへの不安が大きいのは自然なことです。むしろ、その慎重さは投資を始めるうえで大きな強みになります。
この記事では、主婦が投資を始めるときの金額の決め方を、家計を守る順番に沿ってお伝えします。
この記事でわかること
- 主婦が投資を始めるメリット
- 家計から投資に回す金額の決め方(生活防衛資金、自分名義のお金、へそくりの扱い)
- 投資信託と株はそれぞれいくらから始められるのか
- 2026年(令和8年)分の制度で見た、扶養と税金の注意点
- 夫婦でお金の情報を共有するコツと、少額でも個別株を学ぶ価値
先に結論からお伝えします。主婦の投資は、金額の大小よりも「家計を守る順番」を守ることが大切です。まず生活費の数か月分を生活防衛資金として確保し、近いうちに使う予定のお金を分けたうえで、残った中から「なくなっても暮らしが変わらない額」を投資に回します。投資信託なら月数百円〜数千円から、株も1株から買える仕組みを使えば数千円から始められます。NISAの利益は扶養の判定に使う合計所得金額に含まれないため、少額から始める主婦にとって心強い制度です。
主婦が投資を始めるといい理由は?
まずは「そもそも主婦が投資をする意味はあるの?」という疑問から考えてみましょう。働いて収入を増やすことだけがお金を増やす方法ではありません。投資は、時間が限られている主婦にとってもう一つの選択肢になります。
家計の外に「働いてくれるお金」をつくれる
家事や育児、パートなどで毎日の時間が埋まっていると、収入を増やすために働く時間を増やすのは簡単ではありません。投資は、お金そのものに働いてもらう方法です。自分が台所に立っている間も、子どもを寝かしつけている間も、投資したお金は会社の成長とともに価値が変わっていきます。
もちろん値下がりすることもあるので、預金のように元本が守られるわけではありません。それでも「自分の労働時間とは別の場所でお金が動いている」状態をつくれるのは、時間に制約のある主婦にとって大きな意味があります。
物価が上がる時代に、預金だけでは目減りしやすい
スーパーで同じ食材を買っても、数年前よりレシートの金額が高くなったと感じている方は多いのではないでしょうか。物価が上がると、同じ金額の預金で買えるものは少なくなります。銀行に置いておけば金額は減りませんが、買える量という意味では目減りしていることになります。
投資は、物価の上昇に負けないようにお金を育てる手段の一つです。家計を守る役割を担っている主婦こそ、預金と投資の両方を使い分ける視点を持っておくと安心です。
社会や会社を見る目が育つ
株式投資を始めると、ニュースの見え方が変わります。「この新商品はよく売れているな」「この会社はどうやって利益を出しているんだろう」と、普段の買い物や暮らしの中に投資のヒントがあることに気づくようになります。
主婦は、日々の消費の最前線にいる存在です。どの商品が売れているか、どのお店が混んでいるかを肌で感じられるのは、投資の情報収集という点でも強みになります。
少額でも「始めた経験」が判断力になる
投資の知識は、本や動画で学ぶだけでなく、実際に少しでもお金を入れてみることで一気に深まります。値動きを見て気持ちが揺れる経験や、自分で選んだ理由を振り返る経験は、少額でも得られるものです。最初から大きな金額を動かす必要はありません。小さく始めて、経験を積みながら金額を考えていけばよいのです。
家計から投資に回す金額はどう決める?
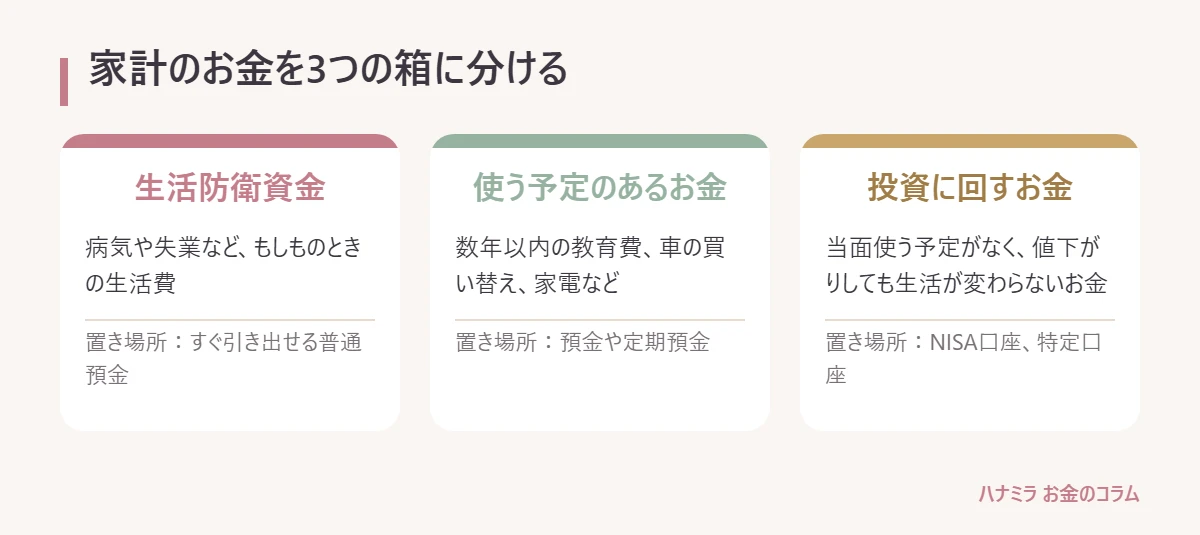
ここからが本題です。主婦が投資を始めるときに一番悩むのが「いくら投資に回していいのか」です。ポイントは、いきなり投資額を決めるのではなく、家計のお金を役割ごとに分けてから、最後に投資額を決めることです。
表:家計のお金を3つの箱に分ける考え方
| 箱 | 役割 | 置き場所の例 |
|---|---|---|
| 生活防衛資金 | 病気や失業など、もしものときの生活費 | すぐ引き出せる普通預金 |
| 使う予定のあるお金 | 数年以内の教育費、車の買い替え、家電など | 預金や定期預金 |
| 投資に回すお金 | 当面使う予定がなく、値下がりしても生活が変わらないお金 | NISA口座、特定口座 |
この順番で箱を埋めていくと、「投資したお金が値下がりしたせいで生活費が足りなくなる」という事態を避けやすくなります。
ステップ1 生活防衛資金を先に確保する
生活防衛資金とは、病気やケガ、家族の失業、急な出費などがあったときに、生活を守るためのお金です。一般的には生活費の3か月〜1年分くらいが目安と言われることが多いですが、ご家庭の状況によって必要な金額は変わります。
確認方法
- 家計簿やカードの明細から、1か月に実際に出ていくお金(住居費、食費、光熱費、通信費、保険料、教育費など)を合計する
- 夫婦ともに会社員で収入が比較的安定しているなら少なめ、自営業やパートで収入が月ごとに変わるなら多めに考える
- 小さな子どもがいる、持ち家の修繕が近いなど、急な出費が起こりやすい場合は多めに見ておく
具体例
1か月の生活費が25万円のご家庭なら、6か月分で150万円が一つの目安になります。この金額が普通預金に確保できていれば、投資に回すお金が一時的に値下がりしても、生活はびくともしません。
まだ生活防衛資金が貯まっていない場合でも、投資を一切してはいけないわけではありません。月数百円〜数千円の少額から始めて、並行して預金を積み上げていくという方法もあります。大切なのは「生活防衛資金を崩してまで投資に回さない」ことです。
ステップ2 数年以内に使う予定のお金を分ける
次に、近いうちに使うことが決まっているお金を分けます。たとえば子どもの入学金や塾代、車の買い替え、家電の買い替え、帰省や旅行の費用などです。
投資の値動きは短期間では読めません。2年後に使うお金を投資に回していると、ちょうど使いたいタイミングで値下がりしていて困る、ということが起こり得ます。使う時期が見えているお金は、預金で準備しておくのが基本です。
確認方法
- 今後5年間で予定しているイベントを書き出す(入学、進学、車検、引っ越しなど)
- それぞれにかかりそうな金額をざっくり見積もる
- 時期が近いものから順に、預金で準備できているかを確認する
ステップ3 残りから「なくなっても暮らしが変わらない額」を決める
生活防衛資金と使う予定のお金を分けたうえで、残ったお金が投資に回す候補です。ここで考えたいのは「このお金が一時的に半分になっても、夜眠れるかどうか」です。
株や投資信託は、相場が大きく下がる局面では短い期間で大きく値下がりすることがあります。数字の上では余裕資金でも、値下がりを見て不安で家事が手につかなくなるようなら、その金額は今のあなたにとって大きすぎるということです。
毎月の積立額を決めるときは、家計の黒字(収入から支出を引いて残る金額)を見るのが分かりやすい方法です。
具体例
毎月の手取りが30万円、支出が26万円で4万円が残るご家庭なら、そのうち2万円を預金、1万円を投資に回し、残り1万円は予備にする、といった配分が考えられます。最初の数か月は少なめに設定し、家計が回ることを確認してから増やしていくと安心です。
自分名義のお金と夫婦のお金を区別する
主婦が投資をするときに意外と見落としがちなのが「そのお金は誰のお金か」という視点です。
専業主婦の場合、生活費は夫の給与から出ていることが多いでしょう。その中から投資に回したお金は、法律や税金の考え方では夫のお金と判断される場合があります。一方で、結婚前に貯めた預金や、自分のパート収入、親から相続したお金などは、自分のお金として扱われるのが一般的です。
確認方法
- 投資に回したいお金の出どころを書き出す(結婚前の貯金、パート収入、夫からの生活費、贈与など)
- 自分名義の証券口座で運用するのは、原則として自分のお金にする
- 夫の収入から投資に回す場合は、夫名義の口座で運用するか、夫婦で話し合って方針を決める
へそくりを投資に回すときの注意点
「夫に内緒で貯めたへそくりで投資を始めたい」という方もいるかもしれません。へそくり自体は家計管理の工夫の一つですが、投資に回す場合はいくつか注意が必要です。
夫の給与から渡された生活費を節約して貯めたお金は、名義が妻の口座であっても、実質的には夫のお金と判断されることがあります。これは「名義預金」と呼ばれ、将来の相続のときに夫の財産として扱われる可能性があります。また、夫から妻へお金を渡したと判断されると、贈与税の対象になることもあります。贈与税は、1人が1年間にもらった財産の合計が110万円以下であればかかりません(出典:国税庁「No.4402 贈与税がかかる場合」)。なお、夫婦の間で生活費として必要な分を渡すことには、通常は贈与税はかかりません(出典:国税庁「No.4405 贈与税がかからない場合」)。
へそくりの扱いは家庭ごとに事情が異なるため、金額が大きい場合や判断に迷う場合は、税務署や税理士に相談することをおすすめします。そして何より、投資を始めるなら夫婦で共有しておくほうが、あとからトラブルになりにくいものです。夫婦での共有の仕方は後半でお伝えします。
投資はいくらから始められる?
家計の中で投資に回す金額の考え方が分かったら、次は「実際にいくらあれば始められるのか」です。結論から言うと、今は数百円〜数千円から投資を始められる仕組みが整っています。商品ごとに見ていきましょう。
投資信託は少額から積み立てられる
投資信託は、多くの人から集めたお金をまとめて、運用の専門家が株や債券などに投資する商品です。金融機関によっては月100円や1,000円から積立ができ、毎月決まった日に自動で買い付けてくれます(最低金額は金融機関ごとの取扱条件で確認してください)。
投資信託は、毎月の積立を家計の「固定費」のように組み込みやすいのが特徴です。家計の土台として投資信託の積立を続けることは、主婦にとって取り組みやすい方法の一つです。
確認方法
- 証券口座の積立設定画面で、最低積立金額と積立日を確認する
- 購入時の手数料と、保有中にかかる信託報酬(運用の手数料)を確認する
- NISAのつみたて投資枠の対象商品かどうかを確認する
株は100株単位が基本
個別の会社の株を買う場合、日本の証券取引所では売買の単位が100株にそろえられています(出典:日本取引所グループ「売買単位の集約」)。つまり、株価に100をかけた金額が、1回の買い付けに必要な最低金額の目安になります。
具体例
- 株価500円の会社なら、500円×100株=5万円
- 株価2,000円の会社なら、2,000円×100株=20万円
- 株価6,000円の会社なら、6,000円×100株=60万円
このほかに証券会社の手数料がかかる場合があります。日本取引所グループは、投資家が投資しやすい水準として「投資単位50万円未満」を示し、それを超える会社には株式分割などによる引き下げの検討を求めています(出典:日本取引所グループ「投資単位の引下げ」2022年10月・2026年7月要請)。そのため、数万円〜数十万円で買える会社も多くあります。
1株から買える仕組み(単元未満株)もある
「100株だと金額が大きくて手が出ない」という場合は、1株単位で買える仕組みを使う方法もあります。100株に満たない株は「単元未満株」と呼ばれ、一部の証券会社では1株から売買できるサービスを用意しています。
具体例
- 株価2,000円の会社を1株買うなら、2,000円(+手数料)
- 同じ会社を5株買うなら、1万円(+手数料)
単元未満株のメリットは、少ない金額で「株主になる」経験ができることです。持っている株数に応じて配当金も受け取れます。
一方で、いくつか注意点もあります。
- 株主総会での議決権は、原則として100株以上から
- 株主優待は100株以上を条件にしている会社が多い
- 注文してもすぐに約定(売買の成立)せず、決められたタイミングでまとめて売買される場合がある
- 売買のたびに手数料がかかる場合、少額だと割合が大きくなる
確認方法
- 自分の使っている証券会社で、単元未満株の取り扱いがあるかを確認する
- 注文の受付時間、約定のタイミング、手数料を確認する
- NISA口座で単元未満株が買えるかどうかも確認する
金額別・主婦の投資の始め方の例
ここまでの内容を、毎月の金額ごとに整理してみます。あくまで一例なので、ご自身の家計に合わせて調整してください。
表:金額別の始め方の例
| 金額の目安 | 始め方の例 | こんな人に |
|---|---|---|
| 月3,000円 | 投資信託の積立を設定し、値動きに慣れる | まずは投資の感覚をつかみたい人 |
| 月1万円 | 投資信託の積立に加えて、気になる会社を1株ずつ買ってみる | 個別株にも興味が出てきた人 |
| まとまった10万円 | 調べて根拠を持てた会社を、100株または単元未満株で買う | 生活防衛資金が確保できている人 |
少額の積立を続けるとどうなる?試算で確認
「月1万円くらいで意味があるの?」と感じる方もいるかもしれません。参考までに、毎月同じ金額を積み立てた場合の試算を見てみましょう。
前提条件:毎月末に定額を積み立て、年利3%で毎月複利運用した場合。税金・手数料は考慮していません。
表:毎月積立の試算(年利3%)
| 条件 | 元本の合計 | 試算の結果 |
|---|---|---|
| 月3,000円を10年 | 36万円 | 約41.9万円 |
| 月1万円を10年 | 120万円 | 約139.7万円 |
| 月1万円を20年 | 240万円 | 約328.3万円 |
※この試算は前提条件に基づく計算例であり、将来の運用成果を保証するものではありません。実際の運用では元本を下回ることもあります。
金額が小さくても、時間をかけることでお金が育っていく様子がイメージできるのではないでしょうか。大切なのは、家計に無理のない金額で続けられることです。
NISAを使うと利益に税金がかからない
少額から始める主婦こそ活用したいのがNISAです。NISA口座で得た配当や値上がり益には税金がかかりません。2024年からの新しいNISAでは、年間の投資枠はつみたて投資枠120万円、成長投資枠240万円で合計360万円、生涯で使える枠は1,800万円(うち成長投資枠は1,200万円まで)です(出典:金融庁「NISA特設ウェブサイト」)。
投資信託の積立はつみたて投資枠、個別株は成長投資枠を使うのが一般的です。月数千円〜数万円の主婦の投資なら、年間の枠を使い切ることはまずないので、まずはNISA口座で始めると考えておけばよいでしょう。
扶養や税金はどうなる?2026年の制度で確認
主婦が投資を始めるときに、多くの方が心配するのが「投資で利益が出たら扶養から外れるのでは?」という点です。扶養には「税金の扶養(配偶者控除など)」と「社会保険の扶養(健康保険・年金)」の2種類があり、判定のルールが違います。ここでは2026年(令和8年)分の制度で確認していきます。
税金の扶養は「合計所得金額」で判定する
夫の所得税で配偶者控除を受けられるかどうかは、妻の「合計所得金額」で判定します。令和8年分からは改正により、配偶者控除の対象となる配偶者の合計所得金額は62万円以下(給与収入だけなら136万円以下)、配偶者特別控除の対象は62万円超133万円以下(給与収入だけなら136万円超207万円以下)になりました(出典:国税庁「令和8年分 年末調整のしかた」)。改正前は58万円以下(給与収入123万円以下)だったので、少し枠が広がっています。
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/102.pdf
なお、配偶者控除を受けるには、夫の合計所得金額が1,000万円以下であることなどの条件もあります。
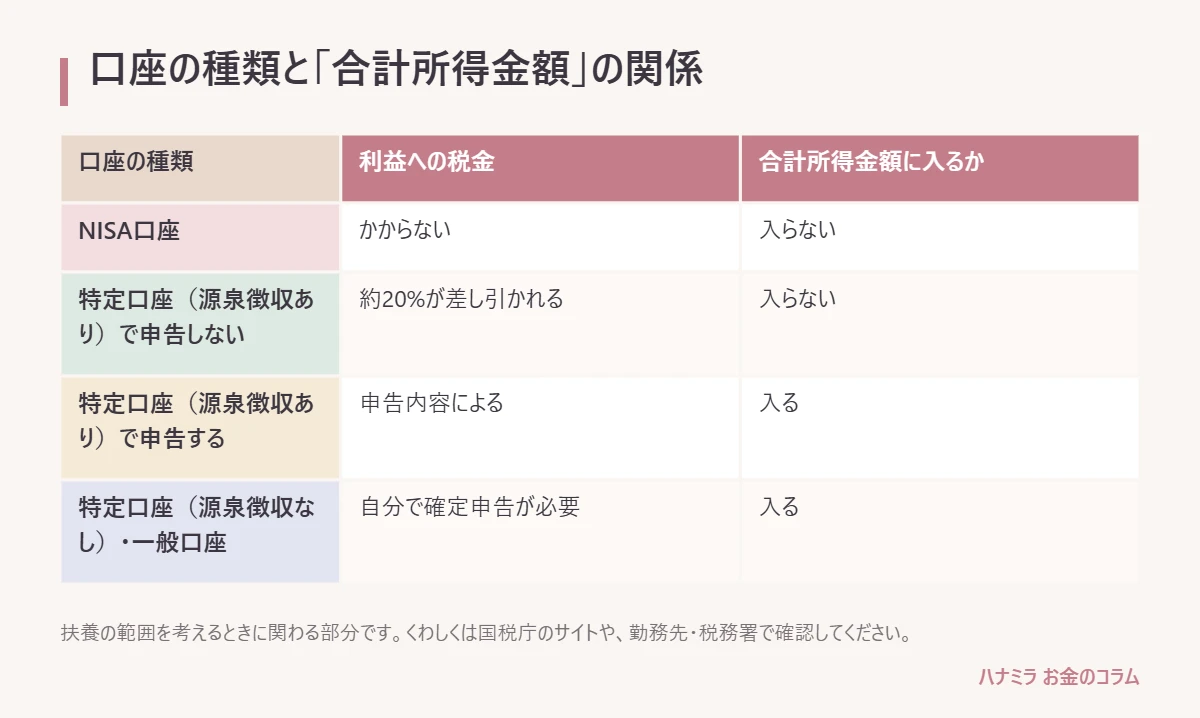
ここで大切なのは、投資の利益が「合計所得金額」に入るかどうかです。答えは、口座の種類と、確定申告をするかどうかで変わります。
NISAの利益は合計所得金額に含まれない
NISA口座で得た配当や値上がり益は非課税で、合計所得金額にも含まれません(出典:国税庁「年末調整のしかた」令和6年分)。つまり、NISA口座の中でどれだけ利益が出ても、そのことで税金の扶養から外れることはありません。
少額から投資を始める主婦にとって、NISAを優先して使うのが分かりやすいのはこのためです。
特定口座(源泉徴収あり)は「申告しなければ」含まれない
NISA以外で投資をする場合、多くの人が使うのが「特定口座(源泉徴収あり)」です。この口座では、利益が出ると証券会社が税金(所得税・住民税で合計20.315%)を差し引いて納めてくれるので、原則として自分で確定申告をする必要がありません(出典:国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」)。
そして、源泉徴収ありの特定口座で確定申告をしないことを選んだ利益や、確定申告をしないことを選んだ配当は、合計所得金額に含まれません(出典:国税庁「年末調整のしかた」令和6年分)。
表:口座の種類と合計所得金額の関係(2026年時点)
| 口座の種類 | 利益への税金 | 合計所得金額に入るか |
|---|---|---|
| NISA口座 | かからない | 入らない |
| 特定口座(源泉徴収あり)で申告しない | 約20%が差し引かれる | 入らない |
| 特定口座(源泉徴収あり)で申告する | 申告内容による | 入る |
| 特定口座(源泉徴収なし)・一般口座 | 自分で確定申告が必要 | 入る |
確定申告をすると扶養に影響することがある
注意したいのは、特定口座(源泉徴収あり)でも、自分で確定申告をすると、その利益が合計所得金額に含まれるという点です。
たとえば専業主婦で他に収入がない方の場合、「源泉徴収で引かれた税金を確定申告で取り戻したい」と考えることがあるかもしれません。しかし、申告した利益は合計所得金額に入るため、金額によっては夫の配偶者控除の判定に影響する可能性があります。複数の口座の損益をまとめたいときなども同じです。
また、2024年分以降は、所得税と住民税で異なる申告方法を選ぶことができなくなっています。確定申告をするかどうかは、税金の戻りだけでなく扶養への影響も合わせて考えることが大切です。迷ったときは、申告する前に税務署や税理士に相談しましょう。
確認方法
- 自分の証券口座が「特定口座(源泉徴収あり)」になっているかを口座情報の画面で確認する
- NISA口座が開設済みか、どの金融機関で開いているかを確認する
- 確定申告を検討するときは、申告する利益の金額と配偶者控除の要件(62万円以下)を見比べる
社会保険の扶養は加入している健康保険に確認する
社会保険の扶養(健康保険の被扶養者、国民年金の第3号被保険者)は、税金とは別のルールで判定されます。年間収入が130万円未満(60歳以上などは180万円未満)で、同居の場合は原則として夫の年収の半分未満であることなどが要件です。2026年4月からは、パートなどの給与収入については労働契約の内容で年間収入を判定する取り扱いも始まっています(出典:日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」2026年5月更新)。
株の配当や売却益を年間収入に含めるかどうかは、加入している健康保険の取り扱いによって異なる場合があります。夫の勤務先の健康保険組合などに確認しておくと安心です。少額の投資であれば影響が出ることは多くありませんが、利益が大きくなってきたら早めに確認しておきましょう。
夫婦でどう共有する?
投資を始めるときに、夫婦でどこまで話しておくかは家庭によってさまざまです。ただ、扶養や家計の話が絡む以上、まったく共有しないままにしておくのはおすすめできません。
共有しておきたい3つのこと
- 投資に回すお金の出どころ(自分の貯金か、家計からか)
- 毎月いくら、どの口座で投資するか
- 値下がりしたときにどうするか、いつ売るかのルール
特に「値下がりしたときにどうするか」を先に話しておくと、相場が下がったときに家族の中で慌てずに済みます。
話を切り出すときのコツ
「投資をしたい」といきなり伝えるより、「家計の将来のために、少しずつお金を育てる方法を考えたい」と目的から話すほうが受け入れてもらいやすくなります。生活防衛資金を確保したうえで、無理のない金額から始める計画を見せると、相手も安心しやすいでしょう。
具体例
「生活費の6か月分は普通預金に残したまま、月1万円だけNISAで始めてみたい。半年やってみて、どうだったか一緒に振り返ろう」と期間と金額を区切って提案すると、話し合いが前向きに進みやすくなります。
【内部リンク:夫婦でお金と投資の話をする方法(11月20日公開記事・公開後に設置)】
少額でも個別株を学ぶ価値がある理由
ここまで、家計を守りながら投資を始める方法をお伝えしてきました。投資信託の積立で家計の土台をつくるのは、とても良い一歩です。そのうえで、ハナミラがお伝えしたいのは「少額でも、自分で調べて選んだ会社の株主になる経験には大きな価値がある」ということです。
根拠を持って選んだ会社の株主になる経験が力になる
個別株は、自分で会社を調べて「この会社はこれから成長しそう」という根拠を持って選ぶ投資です。売上や利益は伸びているか、どんな商品やサービスで稼いでいるか、これからの市場は広がりそうかを確認していくと、会社を見る目が少しずつ育っていきます。
1株でも株主になると、その会社の決算発表やニュースが自分ごとになります。「なぜ株価が上がったのか」「なぜ下がったのか」を考える習慣は、金額の大きさに関係なく身につけられます。この判断力は、資産を増やしていくうえでの大きな財産になります。
資産を増やすうえで、個別株を学ぶ意味
投資信託は手間がかからない一方で、自分で会社を選ぶ楽しさや、成長する会社をいち早く見つける醍醐味はありません。成長が期待できる会社を自分で調べ、根拠を持って絞り込んで投資する力が身につくと、資産を増やすための選択肢が大きく広がります。
とはいえ、いきなり大きな金額を入れる必要はありません。単元未満株を使えば数千円から、実際の会社の株主として経験を積むことができます。少額で練習しながら、調べ方と判断の仕方を身につけていけばよいのです。
売るルールを買う前に決めておく
個別株で家計を守るために大切なのは、余裕資金で投資すること、そして買う前に売るルールを決めておくことです。
- 買った理由(成長の根拠)が崩れたら売る
- 株価が買値から何%下がったら一度売る、と数字で決める
- 目標の株価に届いたら、一部を売って利益を確定する
ルールを先に決めておけば、値動きに気持ちを振り回されにくくなります。家計を預かる主婦らしい慎重さは、このルールづくりでこそ力を発揮します。
学び方は自分に合ったものを選ぶ
個別株の学び方には、書籍や動画で学ぶ、少額で実践しながら覚える、スクールやコミュニティで仲間と学ぶなど、さまざまな方法があります。どれが正解ということはなく、それぞれに向き不向きがあります。家事や育児で時間が限られている方は、続けやすさや質問できる環境があるかどうかも選ぶ基準にするとよいでしょう。
【内部リンク:投資初心者は何から始める?(公開後に設置)】
よくある質問
Q1.専業主婦でも証券口座やNISA口座は開設できますか?
はい、開設できます。収入がない専業主婦でも、本人名義で証券口座やNISA口座を開くことができます。ただし、運用するお金は原則として自分のお金にすること、夫の収入から投資に回す場合は夫婦で話し合っておくことが大切です。
Q2.生活防衛資金が貯まるまで投資はしないほうがいいですか?
生活防衛資金を崩してまで投資に回すのは避けたいところです。一方で、貯まるまで一切投資をしてはいけないわけではありません。月数百円〜数千円の少額で投資の経験を積みながら、並行して預金を増やしていく方法もあります。
Q3.NISAで利益が出たら、扶養から外れますか?
NISA口座で得た利益は合計所得金額に含まれないため、税金の扶養(配偶者控除など)の判定には影響しません(出典:国税庁「年末調整のしかた」令和6年分)。社会保険の扶養については、加入している健康保険の取り扱いを確認してください。
Q4.1株だけ買うのに意味はありますか?
意味はあります。1株でも配当金は受け取れますし、何より「自分で選んだ会社の株主になる」経験ができます。決算やニュースを自分ごととして追いかけることで、会社を見る目が育ちます。ただし、議決権や株主優待は100株以上が条件になっていることが多い点は知っておきましょう。
Q5.へそくりで投資をしても大丈夫ですか?
へそくりの出どころが夫の給与からの生活費である場合、実質的には夫のお金と判断されることがあります。金額が大きくなると贈与税や将来の相続にも関わる可能性があるため、できれば夫婦で共有したうえで始めるのがおすすめです。判断に迷うときは税務署や税理士に相談しましょう。
まとめ
主婦の投資は、いくらから始めるかよりも、家計を守る順番を守ることが大切です。最後に要点を振り返ります。
- まず生活防衛資金を確保し、数年以内に使うお金を分けてから、残りで投資額を決める
- 投資に回すのは「一時的に半分になっても暮らしが変わらない額」
- 自分名義の口座では原則として自分のお金を運用し、へそくりの扱いには注意する
- 投資信託は月数百円〜数千円から、株は100株単位が基本だが1株から買える仕組みもある
- NISAの利益や、源泉徴収ありの特定口座で申告しない利益は、合計所得金額に含まれない(2026年時点)
- 確定申告をすると扶養の判定に影響することがあり、社会保険の扶養は健康保険に確認する
- 少額でも、根拠を持って選んだ会社の株主になる経験が、資産を増やす力になる
どのくらいの金額で、どんな方法から始めるかは、ご家庭の状況やあなた自身の気持ちによって変わります。この記事を参考に、ご自身が納得できるペースで一歩を選んでみてください。
ハナミラの公式LINEでは、成長が期待できる会社の調べ方など、株式投資を学ぶヒントをお届けしています。気になる方はのぞいてみてください。
【LINE登録URL・mtid挿入】
※本記事は情報提供を目的としたもので、特定の銘柄の売買をすすめるものではありません。投資にはリスクがあり、元本を下回る可能性があります。