「投資を始めたほうがいいのはわかっている。でも、何から手をつければいいのかわからない」。そう感じたまま、気づけば半年、1年とたっていた、という方は少なくありません。
仕事に家事に子育てに、毎日やることはたくさんあります。そのうえ投資の情報は専門用語が多く、何が正しいのか見分けるのもひと苦労です。家計のことを自分ひとりで決めていいのか、パートナーにどう切り出すか、出産や転職などこの先の予定とどう折り合いをつけるか。女性が投資を始めるときには、知識だけではない迷いもついてきます。最初の一歩が重く感じるのは、それだけまじめに考えている証拠です。
この記事では、投資を始めたい女性が「最初の1ヶ月」で何をすればいいのかを、週ごとの行動プランに分けて整理しました。全部を一度にやる必要はありません。「今週はここまで」と区切りながら、カレンダーに書き込むつもりで読んでみてください。
この記事でわかること
- 女性が「何から始めればいいの?」と迷いやすい理由(公的な調査データから)
- 最初の1ヶ月を週ごとにどう進めるか(かける時間とゴールつき)
- 家計の主導権や夫婦での話し合い、ライフイベントとの付き合い方
- 1ヶ月の最後に「気になる会社を1社調べる」ための具体的な手順
- 始める前に知っておきたいリスクと、困ったときの相談先
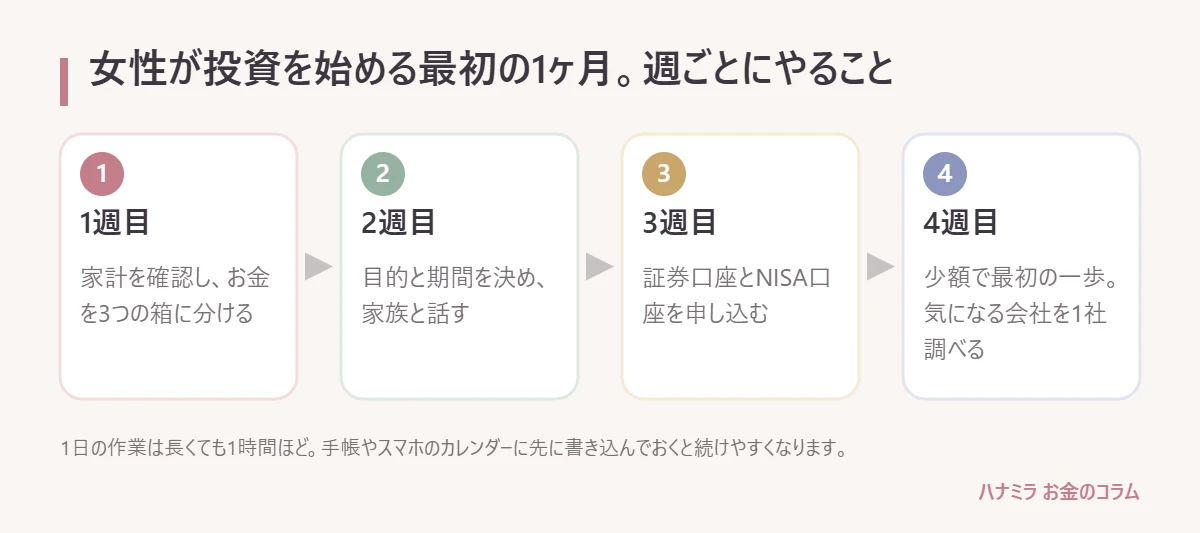
先に結論からお伝えします。投資を何から始めるか迷ったら、いきなり商品を選ぶのではなく、最初の1ヶ月を4つの週に分けて進めるのがおすすめです。1週目は家計を確認して「投資にまわせるお金」を決める。2週目は目的と期間を決め、必要なら家族と話す。3週目は証券口座とNISA口座を申し込む。4週目は少額で最初の一歩を踏み出し、後半で「気になる会社を1社だけ調べる」ところまで進みます。順番を守ると、相場が揺れても迷いにくくなります。そして1社を自分で調べる経験は、資産を増やすうえで個別株を学ぶ入り口になります。
投資は何から始める?女性が迷いやすいのは「順番」がわからないから
投資を「必要」と考える女性は、この10年で大きく増えています
まず、迷っているのはあなただけではない、ということからお伝えさせてください。日本証券業協会の調査をまとめた大和総研のレポートによると、証券投資が「必要だと思う」と答えた女性は、2015年の20.4%から2024年には48.3%まで増えています(出典:大和総研「女性のリスク性資産の投資拡大に向けて」2026年5月、原典は日本証券業協会「証券投資に関する全国調査(個人調査)」)。
およそ2人に1人の女性が、投資を必要だと感じている時代です。周りの友人や同僚が「NISAを始めた」と話しているのを聞いて、焦りを感じた方もいるかもしれません。
一方で「知識がない」と感じている女性も多い
同じレポートでは、NISA口座を開いたけれど商品を買っていない人や、口座を開いていない人にその理由を聞いた調査も紹介されています。「投資の知識がないから」と答えた女性は18.7%で、男性の12.0%を上回りました(出典:大和総研「女性のリスク性資産の投資拡大に向けて」2026年5月、原典は投資信託協会「2025年(令和7年)投資信託に関するアンケート調査 報告書」2026年3月)。
必要性は感じている。でも、知識に自信がない。このすき間が、「何から始めればいいの?」という迷いの正体なのかもしれません。
知識に自信がないのは、学ぶ機会がなかっただけ
金融経済教育推進機構の「金融リテラシー調査(2025年)」では、学校や職場などで金融経済教育を受けたと認識している人は、全体のわずか8.7%でした(出典:金融経済教育推進機構「金融リテラシー調査(2025年)」2026年3月公表、18〜79歳の30,000人が対象)。
つまり、大人の9割以上が、お金や投資について体系的に学んだ記憶がないまま社会に出ています。知識がないのは才能の問題ではなく、学ぶ機会がなかっただけです。だからこそ、最初の1ヶ月は「何を買うか」より「どんな順番で進めるか」を決めることが大切になります。
女性が投資を始めるときにぶつかりやすい4つの壁
知識のほかにも、女性が投資を始めるときには、次のような壁にぶつかりやすいと感じます。
- ライフイベントの壁:結婚、出産、育休、時短勤務、転職、介護など、働き方や収入が変わる場面が多く、「今お金を動かして大丈夫?」と不安になる
- 家計の主導権の壁:家計の管理をしていても、投資のような「大きな判断」はパートナー任せにしてきた。または、財布が別々で全体が見えていない
- 夫婦での話し合いの壁:「投資をしたい」と言うと反対されそう、心配されそうで、切り出せない
- 時間のなさの壁:仕事と家事・育児で手一杯で、まとまった勉強時間がとれない
この記事の1ヶ月プランは、この4つの壁を1つずつ越えられるように組み立てています。週ごとに「かける時間」の目安も入れているので、忙しい方も自分の予定に合わせて調整してみてください。
投資の種類はどこまで知っておけばいい?
最初の1ヶ月は「名前と特徴」がわかれば十分です
投資には、株式、投資信託、債券、不動産など、さまざまな種類があります。ただ、最初の1ヶ月ですべてを理解する必要はありません。この記事で扱うのは、多くの方が最初にふれる次の2つだけです。
- 投資信託:たくさんの会社の株などをひとまとめにした商品。プロが運用し、少額から積み立てられる
- 個別株:1つの会社の株を自分で選んで買う方法。その会社の成長が、株価や配当(利益の一部を株主に分けるお金)に反映される
投資の種類ごとの違いや、なぜハナミラが女性に個別株から学ぶことをすすめているのかは、別の記事でくわしくまとめています。種類の比較から知りたい方は、先にこちらを読んでから戻ってきても大丈夫です。
【内部リンク:投資初心者 何から始める(公開後に設置)】
この記事では、ここから先は「何を、どの週に、どのくらいの時間で進めるか」という行動に絞ってお伝えします。
最初の1ヶ月の全体像。週ごとにやることとゴール
4週間のスケジュール表
まずは1ヶ月の全体像を見ておきましょう。
| 表:週 | やること | かける時間の目安 | その週のゴール |
|---|---|---|---|
| 1週目 | 家計を確認し、お金を3つの箱に分ける | 合計2〜3時間 | 毎月投資にまわせる金額が決まっている |
| 2週目 | 目的と期間を決め、家族と話す | 合計1〜2時間 | 目的を1行で書けて、家族と共有できている |
| 3週目 | 証券口座とNISA口座を申し込む | 合計1時間前後 | 申し込みが終わり、ログインの安全設定ができている |
| 4週目前半 | 少額で最初の一歩を踏み出す | 合計1時間前後 | 最初の購入と「売るルール」のメモができている |
| 4週目後半 | 気になる会社を1社調べる | 合計1〜2時間 | その会社が何で稼いでいるかを自分の言葉で言える |
1日に直すと、平日に10〜20分、週末に30分〜1時間ほど。まとまった時間がとれない方でも、通勤時間や寝る前のすき間で進められる量にしています。
確認方法:手帳やスマホのカレンダーに先に書き込む
この記事を読み終えたら、まず4つの週それぞれに「やること」を1行ずつ、カレンダーに書き込んでみてください。忙しい毎日の中では、「時間ができたらやろう」と思っていると、あっという間に1ヶ月が過ぎてしまいます。先に予定として入れてしまうのが、時間のなさの壁を越えるいちばん簡単な方法です。
1週目:家計を確認して「投資にまわせるお金」を決める
まずは毎月の収入と支出を書き出す
最初にやるのは、商品選びではなく家計の確認です。ここを飛ばすと、投資したお金を急に使う必要が出たとき、値下がりしている最中に売るしかない、という状況になりがちです。
次の4つを、ざっくりでいいので書き出してみましょう。
- 毎月の手取り収入
- 家賃や住宅ローン、通信費、保険料などの固定費
- 食費や日用品、交際費などの変動費
- 毎月残るお金(収入から支出を引いた額)
家計簿をつけていない方も心配いりません。銀行口座とクレジットカードの明細を1〜2か月分見返すだけで、だいたいの数字がつかめます。ボーナスや年に1回の支払い(自動車税、年払いの保険など)も、思い出せる範囲でメモしておくと、あとで慌てずにすみます。
お金を「3つの箱」に分ける
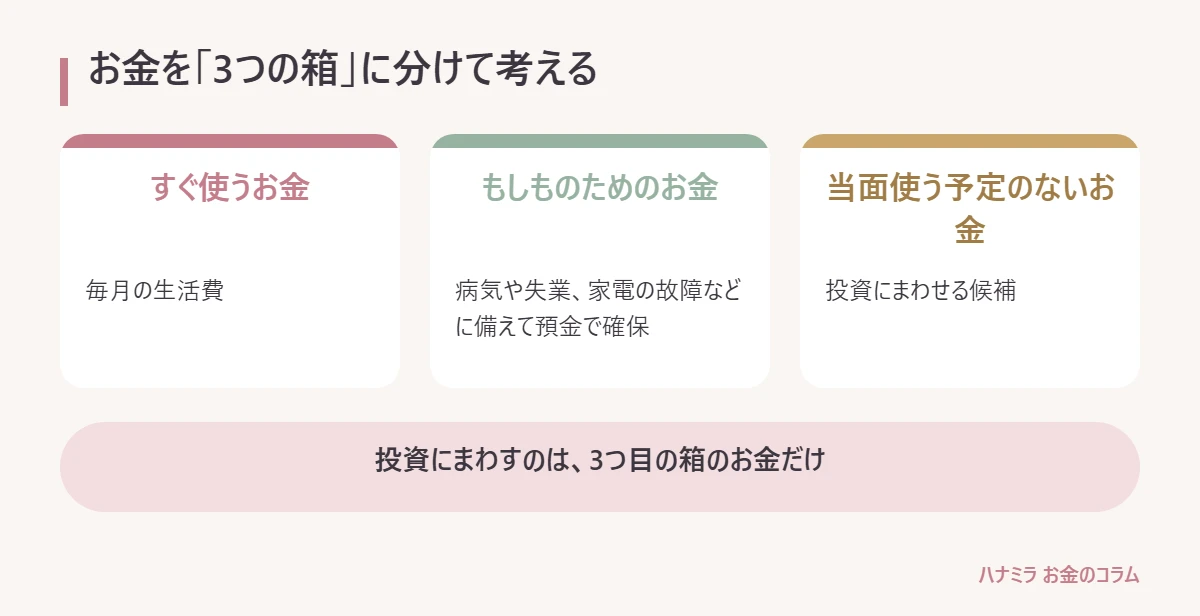
書き出した数字をもとに、手元のお金を3つの箱に分けて考えます。
- 1つ目の箱:すぐ使うお金(毎月の生活費)
- 2つ目の箱:もしものためのお金(病気、失業、家電の故障などに備えて預金で確保)
- 3つ目の箱:当面使う予定のないお金(投資にまわせる候補)
2つ目の箱にどのくらい入れておくかは、働き方や家族構成によって変わります。会社員か自営業か、ひとり暮らしか家族がいるか、近々出産や引っ越しの予定があるかで、安心できる金額は違います。「これだけあれば、急な出費があっても投資のお金に手をつけずにすむ」と思える金額を、自分で決めてみてください。
投資にまわすのは、3つ目の箱のお金だけです。そのうえで、毎月いくらなら無理なく続けられるかを考えます。最初は「この金額なら、もし大きく値下がりしても生活に影響しない」と思える額から始めると安心です。
家計の主導権を「取り戻す」のではなく「見える化」する
女性の場合、家計の管理はしていても、投資や保険のような大きな判断はパートナーに任せてきた、という方も多いのではないでしょうか。逆に、共働きで財布が別々なため、家庭全体のお金の流れが見えていない、というケースもあります。
1週目で大切なのは、主導権を誰が握るかを決めることではなく、自分が把握できているお金を「見える化」することです。家計の形ごとに、次のように考えてみてください。
| 表:家計の形 | まず確認すること | 投資にまわすお金の考え方 |
|---|---|---|
| 財布が別々の共働き | 自分の収入と、自分が負担している生活費 | 自分の3つ目の箱から、自分の判断で決めやすい |
| 共通口座+お小遣い制 | 共通口座の残りと、自分が使えるお金の範囲 | 共通のお金を使うなら家族と相談、自分のお金なら自分で決める |
| ひとりが家計を管理 | 家庭全体の収入・支出・貯蓄の合計 | 家庭のお金を動かすので、2週目で目的を共有してから始める |
| ひとり暮らし | 自分の収入・支出・もしものお金 | すべて自分で決められる分、2つ目の箱を先に確保しておく |
具体例:手取り月25万円の場合の考え方
たとえば、手取り月25万円、毎月の支出が21万円のひとり暮らしの女性がいたとします(数字はわかりやすくするための例です)。毎月残るのは4万円。このうち、2つ目の箱(もしものお金)がまだ足りないなら、しばらくは2万円をもしもの預金に、残りの2万円のうち無理のない範囲を投資にまわす、という分け方ができます。
もしものお金がすでに十分にあるなら、4万円のうち「なくなっても生活に困らない額」を投資にまわします。大切なのは金額の大小ではなく、自分で根拠を持って決めた金額であることです。
確認方法:1週目のチェック
- 収入、固定費、変動費、毎月残るお金を書き出した
- 手元のお金を3つの箱に分けた
- 自分が把握している家計の範囲がわかった
- 毎月投資にまわす金額を、仮に決めた
2週目:投資の目的と期間を決め、家族と話す
何のためのお金かを1行で言葉にする
2週目は、投資するお金の目的を決めます。目的によって、どのくらいの期間投資できるかが変わり、考え方も変わるからです。
- 老後の生活のため(期間:20年以上)
- 子どもの教育費のため(期間:子どもの年齢によって10年前後)
- 数年後の住宅購入のため(期間:5年前後)
- 自分の学びや、やりたいことのため(期間:人それぞれ)
数年以内に使う予定がはっきりしているお金は、値下がりしたときに回復を待つ時間がありません。そうしたお金は預金などで持ち、長く使わないお金を投資にまわす、という分け方が基本です。
ライフイベントから逆算して「投資できる期間」を考える
女性は、ライフイベントによって収入や働き方が変わる場面が多くあります。これから先の予定を、わかる範囲で書き出してみましょう。
| 表:ライフイベント | お金への影響 | 1ヶ月プランでの備え方 |
|---|---|---|
| 結婚・同居 | 家計の形が変わり、共通のお金が生まれる | 1週目の「家計の形」を見直し、2週目で目的を共有する |
| 妊娠・出産・育休 | 一時的に収入が減り、出費が増える | 2つ目の箱を多めにし、投資額は無理のない範囲にする |
| 時短勤務・転職 | 収入が変わる可能性がある | 投資額を固定せず、半年ごとに見直す前提にする |
| 親の介護 | 時間とお金の両方が必要になることがある | もしものお金に「家族のため」の分も含めて考える |
| 長い老後 | 女性は平均寿命が長く、お金が必要な期間も長くなりやすい | 長く使わないお金は、長い期間で育てる考え方を持つ |
厚生労働省の「令和7年簡易生命表」では、女性の平均寿命は87歳を超え、男性より約6年長くなっています(出典:厚生労働省「令和7年簡易生命表の概況」2026年7月)。人生が長いということは、自分のお金で暮らす期間も長くなりやすいということです。だからこそ、「いつか」ではなく、自分で判断できる力を少しずつ育てておくことに意味があります。
ライフイベントの予定があるからといって、投資を始められないわけではありません。予定があるからこそ、「このお金は数年後に使う」「このお金は10年以上使わない」と分けておくことで、慌てずに対応できるようになります。
具体例:目的を1行で書いてみる
目的は、短くていいので文章にして残しておきましょう。たとえば、こんな書き方です。
- 「50代になったときに、自分の判断でお金を増やせるようになっていたい。そのために、毎月の余裕資金で投資を始めて、学びながら続ける」
- 「子どもが大学に入る12年後に向けて、教育費の一部を育てる。生活費と出産のためのお金には手をつけない」
- 「仕事以外の収入の柱を、自分の力で少しずつ作りたい」
1行で書いておくと、相場が大きく動いたときにも、なぜ始めたのかを思い出せます。スマホのメモや手帳の最初のページに書いておくのがおすすめです。
夫婦での話し合いは「相談」より「共有」から
結婚している方やパートナーと暮らしている方にとって、いちばん気が重いのが「投資を始めたい」と切り出すことかもしれません。反対されたらどうしよう、心配をかけたくない、と感じる方もいるでしょう。
話し合いを始めるときは、「やっていい?」と許可を求める形より、「こういう目的で、この金額から始めようと思っている」と、1週目と2週目で決めたことを共有する形のほうが、話が前に進みやすくなります。たとえば、次のような伝え方です。
- 「家計を見直したら、毎月これくらいは生活に影響なく残せそうだとわかったの」
- 「そのうち、この金額だけを、老後のために長く育てるお金にしたいと思っている」
- 「元本が減る可能性もあるのはわかっているから、生活費ともしものお金には手をつけないようにする」
- 「勉強しながら進めたいから、わからないことが出てきたら一緒に考えてくれるとうれしい」
ポイントは、「生活費には手をつけない」「金額の上限を決めている」「学びながら進める」の3つを伝えることです。パートナーが心配するのは、多くの場合「家計が危なくならないか」です。そこに先に答えておくと、受け止めてもらいやすくなります。
自分のお金で始める場合でも、家計を共有しているなら、目的と金額を一言伝えておくと安心です。家族の理解があると、相場が下がったときにも落ち着いて続けやすくなります。
確認方法:2週目のチェック
- 投資の目的と期間を1行で書いた
- この先1〜5年のライフイベントを書き出した
- すぐ使うお金と、長く使わないお金を分けた
- 家計を共有している人に、目的と金額を伝えた(または伝える日を決めた)
3週目:証券口座とNISA口座を申し込む
NISAは「利益に税金がかからない」国の制度
3週目は、実際に投資をするための口座を申し込みます。投資で得た利益には、ふつうは税金がかかります。NISA口座の中で投資した分は、その利益に税金がかからない仕組みになっています。2026年の制度の基本は次のとおりです。
| 表:項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 使える人 | 18歳以上 | 18歳以上 |
| 年間に投資できる額 | 120万円 | 240万円 |
| 一生で使える上限 | 2つの枠の合計で1,800万円 | そのうち1,200万円まで |
| 非課税で持てる期間 | 期限なし | 期限なし |
| 主な投資先 | 国が定めた条件を満たす投資信託 | 上場している株式や投資信託など |
(出典:金融庁「新しいNISA制度の概要」)
https://www.fsa.go.jp/policy/nisa2/about/nisa2024/summary.pdf
また、つみたて投資枠と成長投資枠は、別々の金融機関で使うことはできません。NISA口座を開く金融機関は1つにまとめる必要があり、変更は年単位でできます(出典:金融庁「NISA特設ウェブサイト よくある質問」)。だからこそ、申し込む前に「自分はどんな商品を買いたいか」を考えておくことが大切です。
NISAの枠の使い方や上限額については、こちらの記事でくわしく解説しています。
証券会社を選ぶときの4つの基準
証券会社は、誰かのおすすめで決めるより、自分に合う基準で比べることが大切です。
- NISA口座で、投資信託と個別株の両方を買えるか
- 売買の手数料はどのくらいか
- アプリやサイトが自分にとって見やすく、操作しやすいか
- 会社の情報(業績や決算資料)を調べる機能が使いやすいか
4つ目の基準は見落とされがちですが、この記事の4週目後半で「気になる会社を1社調べる」ときに役立ちます。最初から投資信託だけと決めつけず、個別株も買える口座にしておくと、あとで学びを広げたくなったときに困りません。
確認方法:申し込みに必要なもの
- マイナンバーカード(なければ通知カードと運転免許証などの本人確認書類)
- 自分名義の銀行口座
- スマートフォン(多くの証券会社でアプリやWebから申し込めます)
口座が使えるようになるまでには、数日から数週間かかることがあります。3週目のはじめに申し込んでおくと、4週目に間に合いやすくなります。
口座を開いたら、最初に安全設定をする
口座が開設できたら、投資を始める前に、ログインの安全設定をしておきましょう。最近は、偽のメールやSMSから偽サイトに誘導され、IDやパスワードを盗まれる被害が報じられています。
- パスワードは、ほかのサービスと同じものを使わない
- ログイン時の追加認証(スマホに届く確認コードなど)を設定する
- メールやSMSのリンクからログインせず、公式アプリやブックマークから開く
くわしい対策は、こちらの記事でまとめています。
口座開設を待つ間にやっておきたいこと
口座が使えるようになるまでの待ち時間は、学びの時間にあてるのがおすすめです。
- 毎日1本、経済ニュースの見出しだけでも読んでみる
- 普段よく使う商品やサービスを5つ書き出し、それぞれを作っている会社の名前を調べる
- NISAの2つの枠の違いを、自分の言葉で説明できるか試してみる
2つ目の「会社の名前を調べる」は、4週目後半の準備になります。ここでリストを作っておくと、あとがぐっと楽になります。
4週目前半:少額で最初の一歩を踏み出す
最初の投資は「慣れること」が目的
いよいよ最初の投資です。ここでの目的は、大きく増やすことよりも「自分のお金が動くことに慣れること」です。少額でも、自分のお金が日々上がったり下がったりするのを見ると、経済ニュースの見え方が変わってきます。
1週目で決めた「毎月投資にまわす金額」の範囲で、無理のない額から始めましょう。投資信託なら少額から積み立てられる証券会社が多く、株も1株から買える仕組みを用意している証券会社があります。
積み立ての投資信託を「土台」にする考え方
最初の一歩として、つみたて投資枠で投資信託の積み立てを設定する方法があります。毎月決まった日に決まった金額を自動で買ってくれるので、忙しい方でも続けやすいのが特長です。
ただし、投資信託は「プロにお任せ」の部分が大きく、自分が何に投資しているのかを実感しにくい面もあります。積み立ては土台として続けながら、自分で会社を調べて選ぶ力も少しずつ育てていく。この2つを並行させると、投資の理解が深まりやすくなります。
買う前に「売るルール」を決めておく
どんな商品を買う場合でも、買う前に「どうなったら売るか」を決めておくことが大切です。たとえば次のようなルールです。
- 「買った理由がなくなったら売る」(たとえば、その会社の成長が止まったとわかったとき)
- 「買った値段から一定の割合下がったら、いったん見直す」
- 「目的の時期が来たら、必要な分だけ売る」
売るルールを先に決めておくと、値下がりしたときに感情で動いてしまうことを防げます。2週目に書いた「目的の1行」と一緒に、メモに残しておきましょう。
確認方法:4週目前半のチェック
- 投資にまわすと決めた金額の範囲で、最初の購入(または積み立て設定)をした
- 売るルールを1〜3行でメモした
- 残高を確認するのは、毎日ではなく週1回〜月1回と決めた
4週目後半:気になる会社を1社だけ調べてみる
なぜ最初の1ヶ月で「1社」を調べるのか
1ヶ月の締めくくりにおすすめしたいのが、「気になる会社を1社だけ調べる」ことです。買う必要はありません。調べるだけで十分です。
1社を自分で調べてみると、「会社はどうやって利益を出しているのか」「売上や利益が伸びている会社とそうでない会社は何が違うのか」が、具体的に見えてきます。これは、ニュースで流れてくる情報をただ受け取るのではなく、自分で考えて判断する力の第一歩です。
投資信託の積み立てだけでも投資はできます。ただ、成長が期待できる会社を自分で見つけ、根拠を持って選べるようになると、資産を増やすための選択肢が大きく広がります。その入り口として、まず1社から始めてみましょう。
1社を調べる5つのステップ
3週目の待ち時間に作った「よく使う商品・サービスの会社リスト」から、いちばん気になる1社を選びます。そのうえで、次の5つのステップで調べてみてください。
- ステップ1:その会社の公式サイトを開き、「何を売っている会社か」を確認する
- ステップ2:公式サイトの「IR情報」(会社が株主や投資家に向けて業績などを公開しているページ)を開く
- ステップ3:決算説明資料を探し、最初の数ページだけ読む(図やグラフが多く、文章より読みやすいことが多い)
- ステップ4:売上と利益が、ここ数年で増えているか減っているかを確認する
- ステップ5:「この会社は〇〇で稼いでいて、売上は伸びている(または横ばい)」と、自分の言葉で一言にまとめる
最初から全部を理解する必要はありません。わからない言葉が出てきたら、その都度調べればいいだけです。5つ目のステップで一言にまとめられたら、それだけで大きな前進です。
具体例:身近な商品から会社を調べる流れ
たとえば、毎朝飲んでいる飲み物や、よく行くお店、子どもが夢中になっているおもちゃやゲームなど、身近なものから考えてみます(ここでは特定の会社ではなく、調べ方の流れだけをお伝えします)。
- 「この飲み物、最近コンビニでよく見かけるようになった」と気づく
- 作っている会社の名前を調べる
- IR情報で、その商品を含む部門の売上が伸びているかを見る
- 会社がこれから力を入れようとしている分野を、決算説明資料で確認する
- 「この会社は飲料で稼いでいて、海外での売上が伸びている」のように一言でまとめる
日々の暮らしの中で感じている「最近よく見る」「最近人気がある」という感覚は、会社を調べるときの立派な手がかりになります。その感覚を、数字で確かめる習慣をつけていくのが、個別株を学ぶ第一歩になります。
1社調べシート(メモの型)
調べた内容は、次のような型でメモしておくと、あとから見返しやすくなります。
| 表:項目 | 書くこと |
|---|---|
| 会社名 | 調べた会社の名前 |
| 気になった理由 | 身近で感じたこと(例:最近よく見かける) |
| 何で稼いでいるか | 主な商品・サービスと、売上の大きい部門 |
| 売上と利益の流れ | ここ数年で増えているか、減っているか |
| これから力を入れること | 決算説明資料に書かれていた今後の方針 |
| 自分の一言 | この会社をひとことで言うと |
時間がない人のための「15分版」
まとまった時間がとれない方は、次の15分版から始めても大丈夫です。
- 5分:会社の公式サイトで、何を売っている会社かを確認する
- 5分:IR情報のページで、売上と利益のグラフを見る
- 5分:シートの「自分の一言」だけを書く
1社を15分で調べられたら、翌週にもう1社、と少しずつ広げていけます。この積み重ねが、根拠を持って会社を選ぶ力になっていきます。
資産を増やすうえで、個別株を学ぶ価値がある理由
「なぜこの会社なのか」を自分で説明できるようになる
個別株を学ぶいちばんの価値は、自分のお金を「なぜそこに投じるのか」を自分の言葉で説明できるようになることです。根拠を持って選んだ会社なら、株価が一時的に下がったときも、「会社の成長は続いているか」という視点で落ち着いて判断できます。
成長が期待できる会社を選ぶ目が育つ
成長が期待できる会社を自分で調べ、根拠を持って絞り込んで投資する。この力は、一度身につけると、ライフイベントで働き方が変わっても、年齢を重ねても使い続けられる一生ものの力です。積み立ての投資信託を土台にしながら、個別株を学んで自分で選ぶ力を育てていくと、資産を増やすための選択肢が大きく広がります。
学び方は、自分に合ったものを選べばいい
個別株の学び方には、本を読む、ニュースや会社のIR情報を自分で追う、セミナーに参加する、スクールで体系的に学ぶ、同じ目標を持つ仲間とコミュニティで学び合う、などがあります。どれが正解ということはなく、使える時間や性格、学びたい深さによって合う方法は人それぞれです。
ひとりで続けるのが不安な方、何から読めばいいかわからない方は、体系的に学べる場や仲間と学べる場を活用するのも1つの方法です。上場企業の経営者から直接話を聞けるイベントもあり、実際の会社の姿にふれると、決算資料の数字がぐっと身近に感じられます。
ハナミラは、累計受講生1,500名以上の女性向け株式投資スクールです。受講生の約8割が投資未経験からのスタートで、この記事でご紹介したような「1社を調べる」ところから、成長が期待できる会社を自分で見つける力を育てています。
始める前に知っておきたいリスクと注意点
投資にはお金が減る可能性があります
投資は、預金と違って元本(最初に入れたお金)が保証されていません。値下がりすれば、入れたお金より少なくなることもあります。個別株は、会社の業績や経済の状況によって、株価が大きく動くこともあります。
だからこそ、次の3つを守ることが大切です。
- 1週目で決めた余裕資金の範囲で投資する
- 買う前に、売るルールを決めておく
- 誰かのすすめではなく、自分で調べた根拠を持って選ぶ
「必ず儲かる」という話には近づかない
SNSや知人から「必ず儲かる」「元本保証で高利回り」「今だけ特別に」といった話を持ちかけられたら、いったん立ち止まりましょう。投資を学び始めたばかりの時期は、こうした話に引き込まれやすいものです。投資で将来の利益を約束できる人はいません。
困ったときの相談先
お金や投資のトラブルで困ったときは、次のような公的な窓口に相談できます。
- 消費者ホットライン:188(いやや)。最寄りの消費生活センターなどにつながります
- 金融庁 金融サービス利用者相談室:0570-016811(IP電話からは03-5251-6811)、平日10時〜17時
(出典:金融庁「金融サービス利用者相談室」)
よくある質問
毎月いくらから始めればいい?
金額に決まりはありません。1週目で決めた「3つ目の箱」の中から、続けられる金額で始めましょう。投資信託なら少額から積み立てられる証券会社が多く、株も1株から買える仕組みを用意している証券会社があります。大切なのは、金額の大小より「生活費ともしものお金には手をつけない」ことです。
仕事と育児で忙しく、勉強の時間がとれません
毎日長い時間を使う必要はありません。通勤時間の10分で経済ニュースを1本読む、週末に15分だけ気になる会社を調べる、など、生活の中に小さく組み込むと続けやすくなります。この記事の1ヶ月プランも、平日10〜20分、週末30分〜1時間ほどで進められるように組み立てています。
夫が投資に反対しています。どうすればいい?
反対の理由の多くは、「家計が危なくならないか」という心配です。1週目で決めた「投資にまわす金額」と、2週目で書いた「目的の1行」、4週目前半で決めた「売るルール」を見せながら、生活費には手をつけないことを伝えてみてください。いきなり大きな金額で始めるのではなく、少額で始めて、学んだことを共有していくと、少しずつ理解してもらいやすくなります。
出産や育休の予定があります。今始めても大丈夫?
予定があるからといって、始められないわけではありません。出産や育休で必要になるお金は、2つ目の箱(もしものお金)や預金で確保し、それとは別の「長く使わないお金」だけを投資にまわすようにしましょう。収入が変わる時期は、投資額をいったん減らすなど、半年ごとに見直す前提で進めると安心です。
個別株は初心者には難しいのでは?
最初から完璧に理解する必要はありません。この記事の4週目後半のように、まずは身近な1社を「何で稼いでいるか」という視点で調べてみるところから始めれば十分です。わからないことを1つずつ調べていくうちに、決算資料の読み方や、成長している会社の特徴が少しずつ見えてきます。
まとめ:最初の1ヶ月は「順番」を守れば迷わない
女性が投資を始めるときは、いきなり商品を選ぶのではなく、次の順番で進めるのがおすすめです。
- 1週目:収入と支出を書き出し、生活費・もしものお金・投資にまわせるお金の3つの箱に分ける
- 2週目:投資の目的と期間を1行で書き、ライフイベントを確認して、家族と共有する
- 3週目:証券口座とNISA口座を申し込み、ログインの安全設定をする
- 4週目前半:余裕資金の範囲で最初の一歩を踏み出し、売るルールを決める
- 4週目後半:気になる会社を1社だけ調べ、自分の言葉で一言にまとめる
ライフイベント、家計の主導権、夫婦での話し合い、時間のなさ。女性が投資を始めるときの壁は、1週ずつ順番に向き合えば越えられます。そして、1ヶ月の最後に1社を自分で調べた経験は、資産を増やすうえで個別株を学ぶ価値に気づく入り口になります。
投資を始めるのに、遅すぎることも早すぎることもありません。どの順番で、どのペースで進めるかは、あなた自身が決めていいことです。この記事のプランを、自分の暮らしに合わせて使ってみてください。
※本記事は情報提供を目的としたもので、特定の銘柄の売買をすすめるものではありません。投資にはリスクがあり、元本を下回る可能性があります。