「新NISAって、結局いくらまで投資できるの?」「年間の上限と、生涯の限度額って何が違うの?」。NISAを始めたものの、数字が多くて頭の中がごちゃごちゃしている方は少なくありません。とくに、つみたて投資枠で投資信託を毎月買っているだけで、成長投資枠はまだ手つかずという方も多いのではないでしょうか。
この記事では、新NISAの上限額と限度額を表でやさしく整理したうえで、売ると枠が復活する仕組み、2つの枠のちがい、そして成長投資枠で「個別株」を使うと何ができるのかを、具体例を交えてお伝えします。制度の変更点をなぞるだけでなく、「では私はどう使えばいいの?」という視点でまとめました。読み終わるころには、ご自身に合った枠の使い方のイメージがつかめるはずです。
先に結論からお伝えします。新NISAで1年間に投資できる上限額は360万円で、内訳はつみたて投資枠120万円と成長投資枠240万円です。生涯で非課税のまま持っておける限度額は1,800万円で、このうち成長投資枠で使えるのは1,200万円までです。非課税で持てる期間に期限はありません。また、商品を売ると、買ったときの金額の分だけ翌年以降に生涯の枠が復活します。成長投資枠では投資信託だけでなく個別株も買えるため、売却益や配当金を非課税で受け取りながら、企業を見る力を育てることもできます。いっぽうで、損益通算ができない、配当金の受け取り方の設定が必要といった注意点もあるので、本文で順番に確認していきましょう。
新NISAの上限額と限度額
新NISAの数字を理解するコツは、「1年間にいくらまで買えるか(年間投資枠)」と「生涯でいくらまで非課税で持てるか(非課税保有限度額)」を分けて考えることです。この2つがまざってしまうと、「360万円しか使えないの?」「1,800万円を毎年使えるの?」といった勘違いが起こりやすくなります。
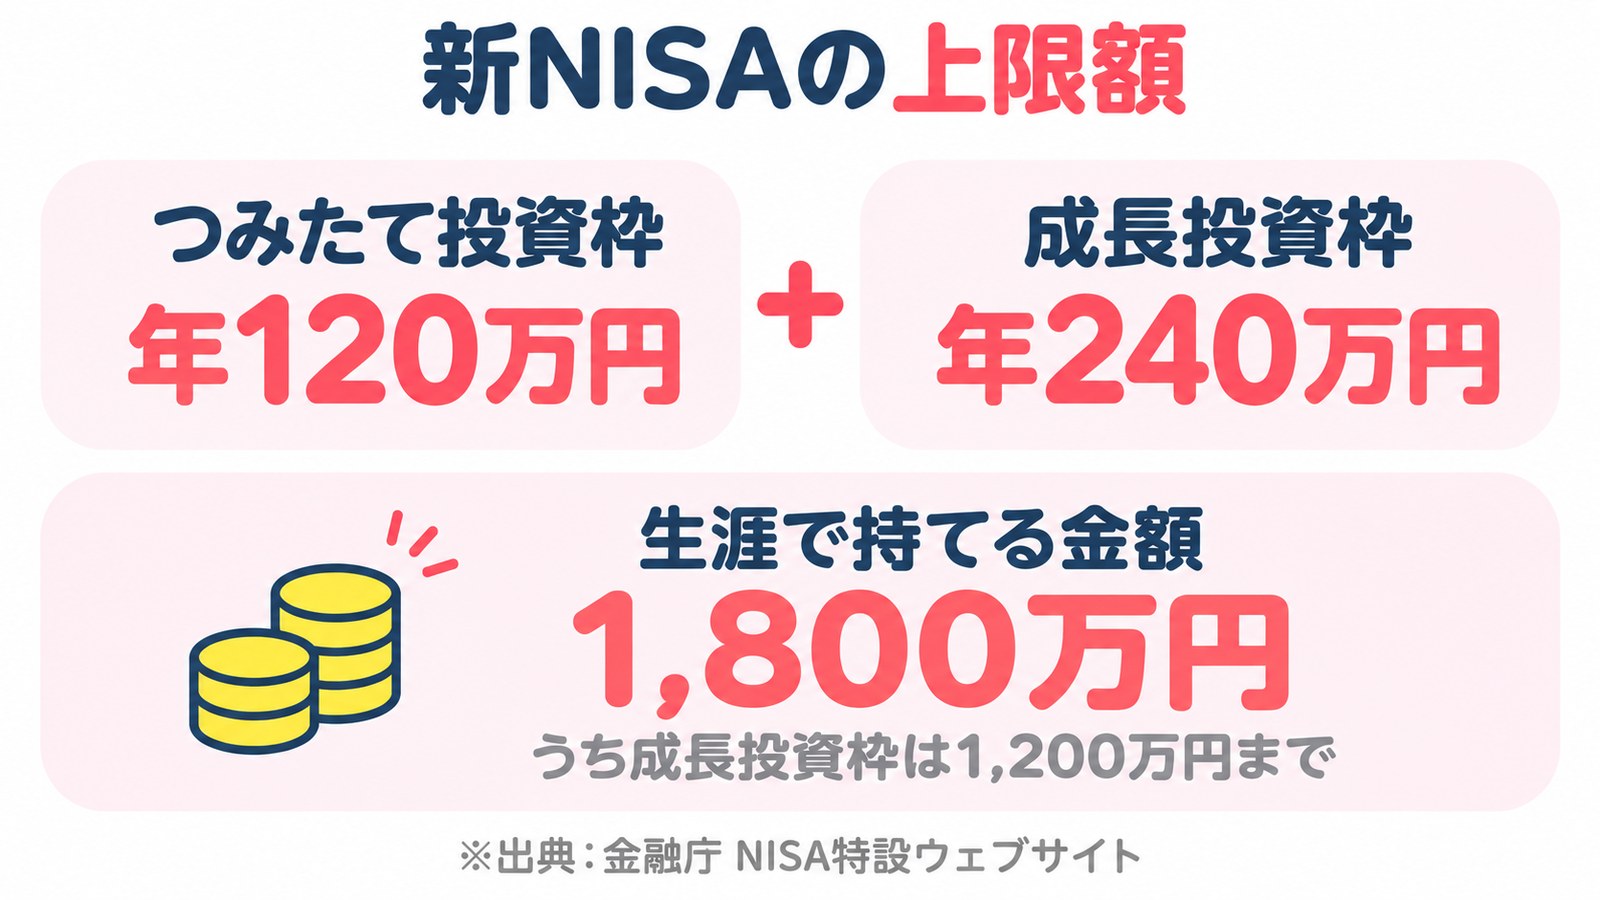
まずは全体像を表で確認しましょう。
表:新NISAの上限額と限度額(2024年1月からの制度)
項目|つみたて投資枠|成長投資枠
1年間に投資できる上限額(年間投資枠)|120万円|240万円
2つの枠の合計(年間)|360万円|(左と合算)
生涯で非課税のまま持てる限度額(非課税保有限度額)|1,800万円(2つの枠の合計)|うち1,200万円まで
非課税で持てる期間|無期限|無期限
口座を開ける年齢|18歳以上|18歳以上
2つの枠の併用|できる|できる
(出典:金融庁「NISA特設ウェブサイト」 https://www.fsa.go.jp/policy/nisa2/ )
年間投資枠は「1年間に買える金額」の上限
年間投資枠は、1月から12月までの1年間に新しく買える金額の上限です。つみたて投資枠は年120万円なので、毎月にならすと10万円ずつのペースになります。成長投資枠は年240万円で、こちらは積立でも、好きなタイミングでまとめて買う方法でもかまいません。
2つの枠は同じ年に両方使えるので、合わせると年間360万円です。ただし、これはあくまで「使える上限」です。毎年360万円を投資しなければならないわけではなく、月5,000円でも、年に数万円でも、ご自身の家計に合わせて決めてかまいません。
非課税保有限度額は「生涯で持てる金額」の上限
非課税保有限度額は、NISA口座の中に非課税のまま持っておける金額の合計の上限で、1,800万円です。ここでポイントになるのは、計算に使われるのが「いまの値段(時価)」ではなく「買ったときの金額(簿価)」だという点です。
たとえば、合計1,000万円分を買い、値上がりして時価が1,500万円になったとしても、限度額の計算上は1,000万円を使ったことになります。つまり、残りの枠は800万円です。値上がりしたからといって、枠が早く埋まってしまうわけではありません。
また、1,800万円のうち成長投資枠で使えるのは1,200万円までです。逆に言えば、つみたて投資枠だけで1,800万円をすべて使うことはできます。成長投資枠を使う予定のない方も、使う予定のある方も、この「成長投資枠は最大1,200万円」という上限は頭に入れておくと安心です。
最短5年で生涯の枠を使い切れる計算
年間360万円を毎年フルに使った場合、1,800万円÷360万円=5年で生涯の枠が埋まります。とはいえ、これは家計に余裕のある方の最短ルートの話です。働きながら子育てをしている30〜40代の方なら、10年、20年とかけて少しずつ枠を使っていく形のほうが現実的かもしれません。新NISAは非課税で持てる期間が無期限なので、急いで埋める必要はなく、自分のペースで使える制度になっています。
NISAは多くの人が使っている制度
金融庁の調査によると、令和7年(2025年)12月末時点でNISAの口座数は2,821万口座、累計の買付額は71兆円にのぼります(出典:金融庁「NISA口座の利用状況調査(令和7年12月末時点)」2026年7月公表 https://www.fsa.go.jp/policy/nisa/20260703.html )。身近な人が始めていても不思議ではないくらい、広く使われている制度だということがわかります。
売ると枠が復活する仕組み
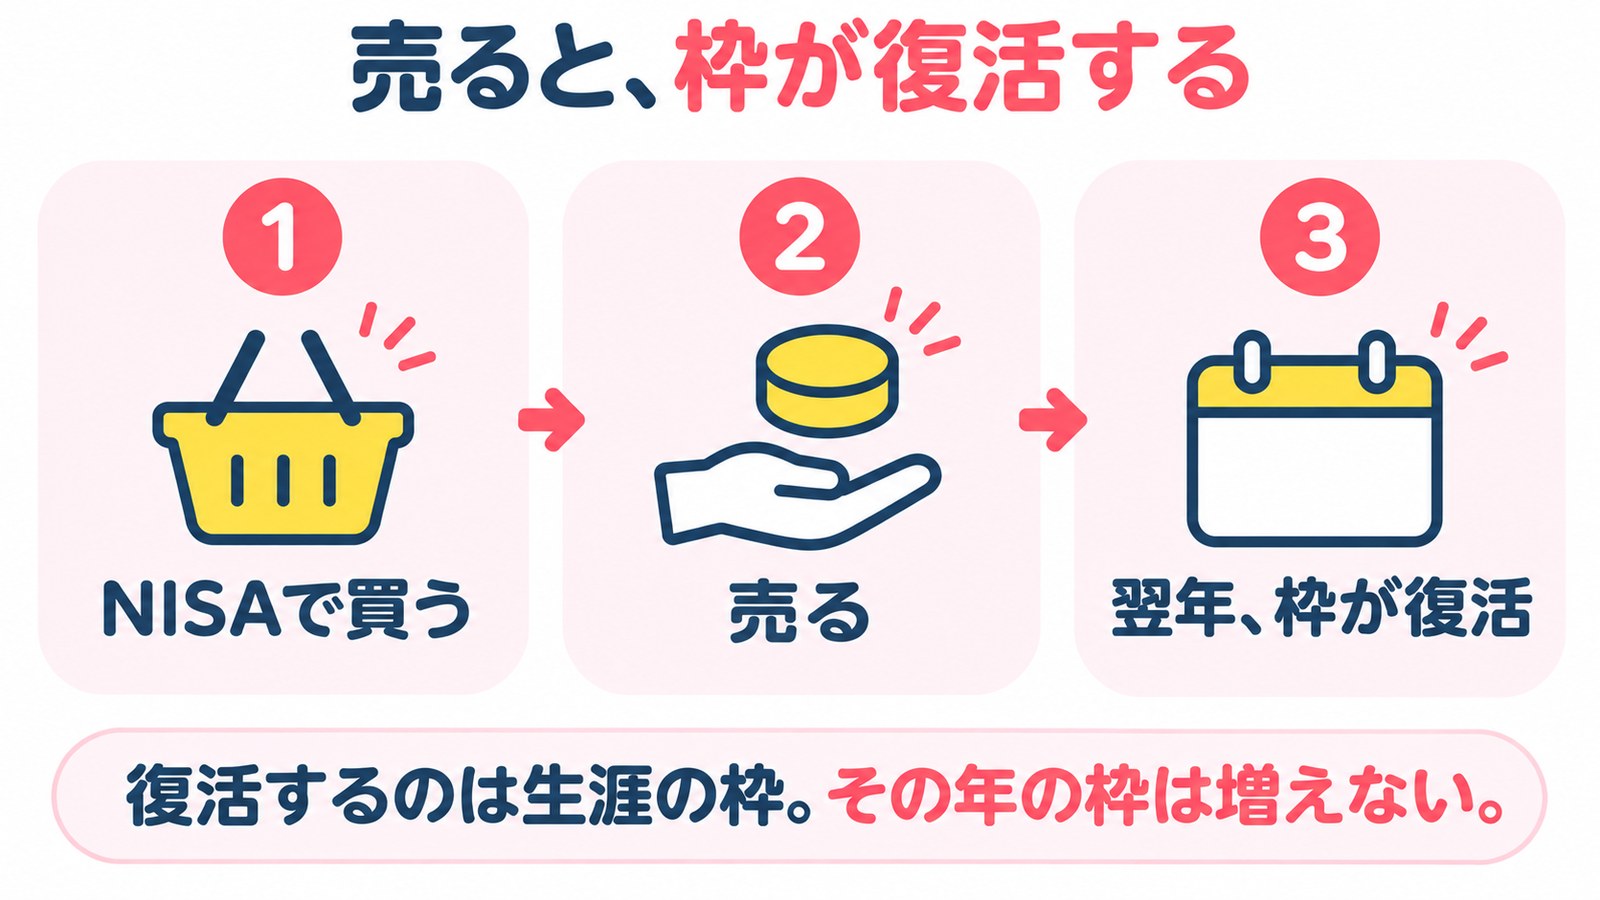
新NISAの大きな特徴のひとつが、「売ったら枠が復活する」仕組みです。以前のNISAでは、一度使った枠は売っても戻りませんでしたが、2024年からの制度では、売った商品の「買ったときの金額(簿価)」の分だけ、翌年以降に生涯の枠が戻ってきます(出典:金融庁「NISA特設ウェブサイト」)。
具体例で見る枠の復活
数字で確認してみましょう。
具体例:成長投資枠で個別株を30万円分買い、その後値上がりして45万円で売った場合
- 売った年:生涯の枠は、30万円分を使ったまま
- 翌年:買ったときの金額である30万円分が、生涯の枠に戻る
- 売ったときの値段の45万円ではなく、あくまで30万円が戻る点がポイント
反対に、30万円で買った株が値下がりして20万円で売った場合も、翌年に戻るのは30万円です。どちらのケースでも、「いくらで売ったか」ではなく「いくらで買ったか」で戻る金額が決まります。
復活するのは「生涯の枠」で、「その年の枠」ではない
ここで間違えやすいのが、復活するのは生涯の枠(非課税保有限度額)であって、1年間に買える枠(年間投資枠)は戻らないという点です。
たとえば、ある年の成長投資枠240万円をすべて使ったあとで、その一部を同じ年のうちに売ったとしても、その年の成長投資枠が空くわけではありません。その年にさらに買い足すことはできず、生涯の枠が戻るのは翌年になります。「売ったらすぐに同じ金額で買い直せる」わけではないので、売り買いを短い期間でくり返すような使い方にはあまり向いていない、と考えておくとよいでしょう。
枠の復活でできること
枠が復活する仕組みがあることで、たとえば次のような使い方がしやすくなります。
まずは、ライフイベントへの備えです。教育費や住まいの費用など、まとまったお金が必要になったときに一部を売って現金にしても、翌年以降に買ったときの金額分の枠が戻るため、生涯の枠をむだにしにくくなります。
次に、個別株の入れ替えです。業績や考え方が変わった企業の株を売り、別の企業の株に乗り換えるといった判断がしやすくなります。ただし、先ほどお伝えしたとおり年間投資枠は戻らないので、同じ年の買い直しは年間投資枠の残りの範囲内で行うことになります。
つみたて投資枠と成長投資枠のちがい
新NISAには2つの枠があり、それぞれ買える商品や買い方が異なります。ちがいを表で整理します。
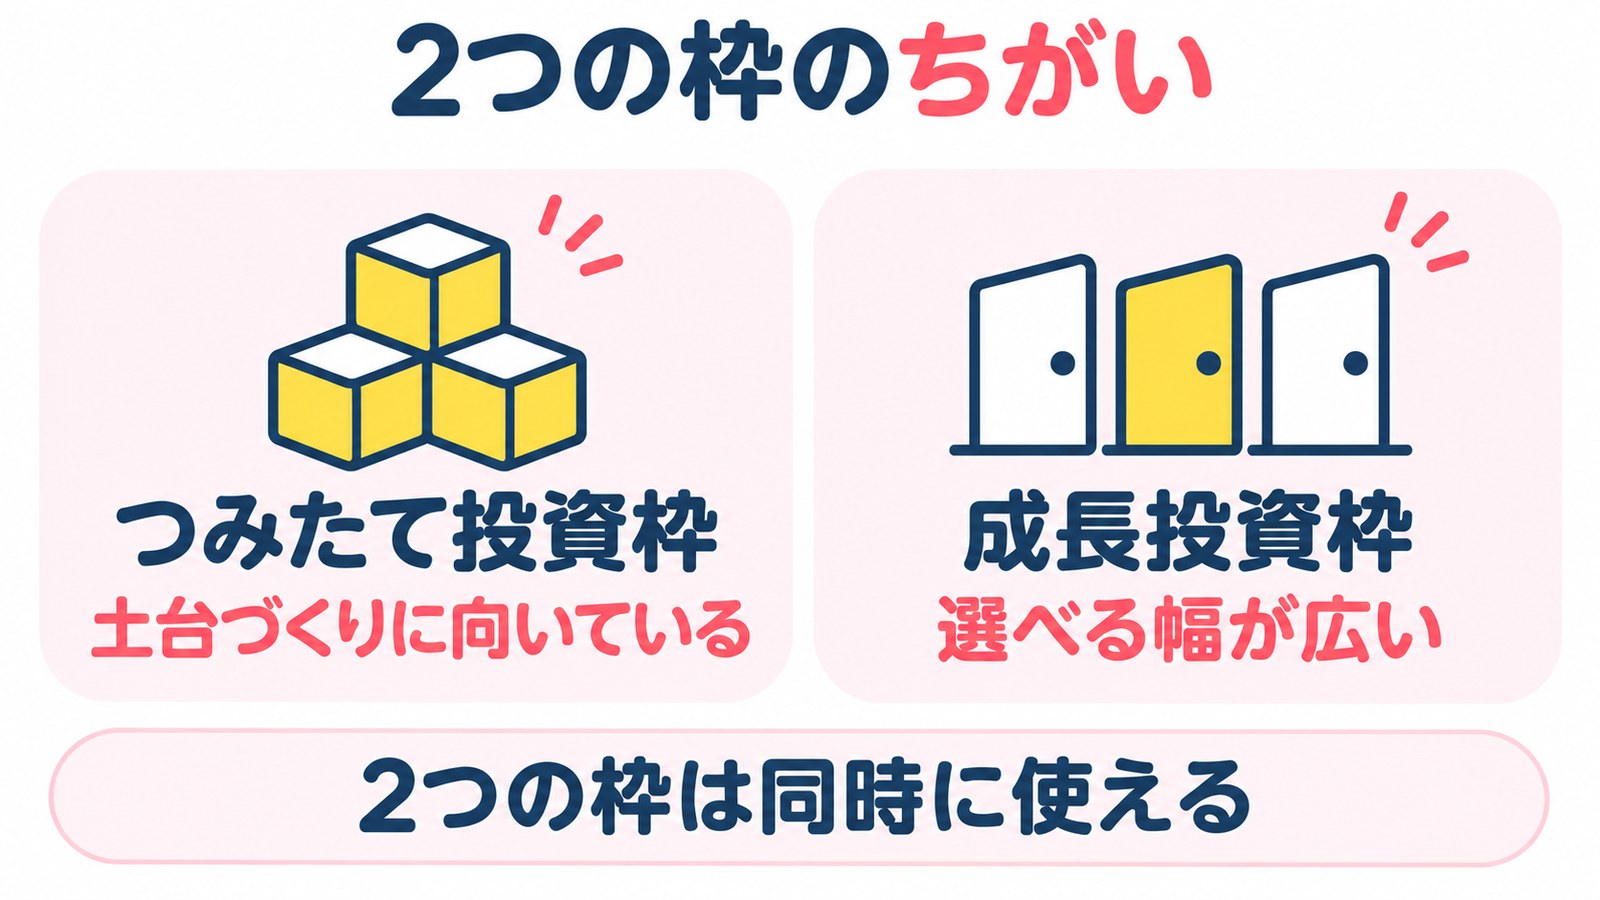
表:つみたて投資枠と成長投資枠のちがい
項目|つみたて投資枠|成長投資枠
年間投資枠|120万円|240万円
生涯の上限|1,800万円の範囲内|1,800万円のうち1,200万円まで
買える商品|長期の積立・分散投資に向いていると国が定めた基準を満たす一定の投資信託など|上場株式(個別株)、投資信託、ETF(取引所に上場している投資信託)など
買える商品の数|限られている|幅広い
買い方|積立(定期的に一定額を買う)のみ|積立でも、一度にまとめて買う方法でも可
対象外の主なもの|基準を満たさない投資信託|整理・監理銘柄、信託期間20年未満・毎月分配型の投資信託、デリバティブ取引を使った一定の投資信託など
(出典:金融庁「NISA特設ウェブサイト」)
つみたて投資枠は「土台づくり」に向いている
つみたて投資枠で買えるのは、手数料が低いことや、長く続けやすいことなど、国の定めた基準を満たした投資信託が中心です。毎月決まった金額を自動で買っていく仕組みなので、値動きを毎日見なくても続けやすいのが大きな特長です。
投資信託は、1本買うだけで多くの企業や資産にまとめて投資できる商品です。仕事や家事、育児で忙しい時期でも、資産づくりの土台として続けやすい方法だといえます。
成長投資枠は「選べる幅」が広い
成長投資枠では、つみたて投資枠で買える投資信託に加えて、上場している企業の株(個別株)や、ETFなども買えます。積立だけでなく、自分で選んだタイミングで買うこともできます。
「成長投資枠」という名前から、何か特別な商品だけを買う枠のように感じるかもしれませんが、実は成長投資枠でも投資信託の積立は可能です。そのうえで、個別株という選択肢を持てるのが、成長投資枠ならではの特徴です。
2つの枠は同時に使える
以前のNISAでは「つみたてNISA」と「一般NISA」のどちらかを選ぶ必要がありましたが、いまの制度では2つの枠を同じ年に併用できます。「つみたて投資枠で投資信託を続けながら、成長投資枠で少しだけ個別株にも挑戦してみる」といった組み合わせができるのは、新NISAの使いやすいところです。
成長投資枠で個別株を買うメリット
ここからは、成長投資枠で個別株を買うと何ができるのかを見ていきます。個別株とは、「この会社に投資する」と自分で1社ずつ選んで買う株のことです。この記事では特定の企業名は挙げずに、仕組みと考え方に絞ってお伝えします。
売却益と配当金が非課税になる
通常の課税口座(特定口座や一般口座)で株を売って利益が出たり、配当金を受け取ったりすると、利益に対して20.315%の税金がかかります。内訳は、所得税15%、復興特別所得税0.315%、住民税5%です(出典:国税庁「株式等を譲渡したときの課税(申告分離課税)」)。
NISA口座の成長投資枠で買った個別株なら、この税金がかかりません。
具体例:成長投資枠で20万円分の株を買い、30万円で売った場合
- 利益は10万円
- 課税口座なら、10万円×20.315%=20,315円が税金として差し引かれ、手元に残る利益は79,685円
- NISA口座なら、10万円がまるごと手元に残る
配当金も同じ考え方です。年間で1万円の配当金を受け取った場合、課税口座なら2,031円が差し引かれますが、NISA口座なら1万円をそのまま受け取れます(後ほど説明する受け取り方の設定が必要です)。
確認方法:証券会社の取引画面や取引報告書で、購入した株が「NISA(成長投資枠)」の預り区分になっているかを確認しましょう。課税口座で買ってしまうと非課税にはならず、あとからNISA口座に移すこともできません。
株主優待はNISAでも受け取れる
株主優待とは、企業が株主に向けて、自社の商品やサービス、割引券などを贈る制度です。NISA口座で買った株でも、株主優待は課税口座で買った場合と同じように受け取れます。
ふだんよく使うお店や、好きなブランド、応援したい企業の株を持ち、その企業から優待が届くと、投資がぐっと身近に感じられるものです。好きなものをきっかけに企業を選ぶ考え方については、こちらの記事でも紹介しています。
確認方法:株主優待は、企業ごとに決められた「権利確定日」に株主名簿に載っていることが条件です。内容や条件(保有株数、保有期間など)は企業によって異なり、変更や廃止されることもあるため、各企業の公式サイトにある株主優待のページで最新情報を確認しましょう。
具体例:優待を受け取るために必要な株数が100株の企業で、株価が1,500円なら、必要な金額はおよそ15万円(1,500円×100株)です。成長投資枠の年間240万円の範囲内で、こうした株を少しずつ持つことができます。
なお、優待の内容だけを見て株を選ぶと、株価の値下がりで優待以上に損をしてしまうこともあります。優待はあくまで「おまけ」と考え、企業そのものの業績や将来性もあわせて見ることが大切です。
企業を見る力が身につく
個別株に投資する一番のメリットは、もしかすると税金の話よりも、「企業を見る力が身につく」ことかもしれません。
投資信託は多くの企業にまとめて投資できる便利な商品ですが、中身の一社一社を意識する機会はそれほど多くありません。個別株の場合は、自分で1社を選ぶので、「この会社は何で利益を上げているのか」「売上は伸びているのか」「これからも必要とされるサービスなのか」を自然と考えるようになります。
この視点は、投資だけでなく、仕事や暮らしにも役立ちます。ニュースを見たときに「この出来事は、どんな業界に影響するんだろう」と考えられるようになったり、ふだんの買い物で「このお店はいつも混んでいるけれど、会社としてはどうなんだろう」と気になったりと、日常の景色が少し変わって見えるはずです。
確認方法:気になる企業を見つけたら、その企業の公式サイトにある「IR(投資家向け情報)」のページをのぞいてみましょう。決算短信や決算説明資料には、売上や利益の推移、今後の計画などがまとめられています。最初は全部を理解しようとせず、「売上と利益が増えているか」の2点だけ見るところから始めてもかまいません。
具体例:ふだん使っているサービスを提供している企業のIRページを開き、過去3年分の売上と利益の数字を書き出してみる。増えているか、減っているか、その理由が資料にどう説明されているかを読んでみる。これだけでも、企業を見る目は少しずつ育っていきます。
会社員時代から株式投資を学び、資産を育ててきたハナミラ代表・松下りせの考え方は、こちらのインタビューで紹介しています。
少額から始めやすい
日本の株は、原則として100株単位で売買されます(出典:日本取引所グループ「売買単位」)。そのため、株価が1,000円の企業なら、およそ10万円から買える計算です。株価が数百円の企業であれば、数万円から投資できることもあります。
また、証券会社によっては、1株単位で買えるサービスを用意しているところもあります。「いきなり10万円は不安」という場合は、こうしたサービスで少額から企業を選ぶ練習をしてみるのもひとつの方法です。ただし、1株単位の取引がNISA口座で使えるかどうかや手数料は証券会社によって異なるため、事前に確認しましょう。
成長投資枠で個別株を買うときの注意点
メリットの多い成長投資枠ですが、個別株ならではの注意点もあります。知らずに使うと「思っていたのとちがった」となりやすいポイントなので、ひとつずつ確認しておきましょう。
損益通算・繰越控除ができない
課税口座では、ある株で出た損失と、別の株で出た利益を相殺して税金を減らす「損益通算」ができます。また、相殺しきれなかった損失を確定申告で翌年以降3年間に繰り越せる「繰越控除」という仕組みもあります。
ところが、NISA口座で出た損失は「なかったもの」として扱われるため、損益通算も繰越控除もできません(出典:金融庁「NISA特設ウェブサイト」よくある質問)。
具体例:NISA口座の株で10万円の損失、課税口座の株で10万円の利益が出た場合
- 課税口座の10万円の利益には、そのまま20.315%の税金(20,315円)がかかる
- NISA口座の10万円の損失と相殺することはできない
NISAは「利益が出たときに税金がかからない」制度です。そのぶん、損失が出たときの税金面の救済はない、と理解しておきましょう。値下がりが心配な方ほど、一度にまとめて買わず、時期を分けて少しずつ買うなどの工夫が役立ちます。
配当金の受け取り方を「株式数比例配分方式」にする
NISA口座で個別株の配当金を非課税で受け取るには、配当金の受け取り方を「株式数比例配分方式」にしておく必要があります。株式数比例配分方式とは、配当金を証券会社の口座で受け取る方法のことです。
配当金の受け取り方には、ほかにも「配当金領収証方式(郵便局などで受け取る方法)」や「登録配当金受領口座方式(指定した銀行口座で受け取る方法)」があります。これらの方法を選んでいると、NISA口座で持っている株の配当金でも、20.315%の税金が差し引かれてしまいます。
確認方法:証券会社のマイページなどで、配当金の受取方法の設定を確認しましょう。この設定はすべての証券会社口座に共通で反映されるしくみになっているため、ほかの証券会社で別の方式を選んでいる場合は、変更の手続きが必要になることがあります。株を買う前に確認しておくと安心です。
米国株の配当金は、米国で10%の税金がかかる
成長投資枠では、証券会社によっては米国株などの外国株も買えます。ただし、米国株の配当金には、まず米国で10%の税金が差し引かれます。
課税口座であれば、確定申告で「外国税額控除」という仕組みを使い、この二重にかかった税金の一部を取り戻せる場合があります。いっぽう、NISA口座では日本の税金がもともとかからないため、外国税額控除の対象にならず、米国で差し引かれた10%は取り戻せません(出典:国税庁「外国税額控除」、金融庁「NISA特設ウェブサイト」よくある質問)。
具体例:米国株の配当金が1万円の場合
- NISA口座:米国で1,000円差し引かれ、受け取りは9,000円(日本の税金はかからない)
- 課税口座:米国で10%が差し引かれたあと、日本でも税金がかかる(外国税額控除で一部を取り戻せる場合がある)
NISAでも米国株の配当金が「完全に非課税」になるわけではない、という点は覚えておきましょう。なお、売却益については、米国株でもNISA口座なら日本の税金はかかりません。
成長投資枠で買えない商品がある
成長投資枠は選べる商品の幅が広いものの、なんでも買えるわけではありません。金融庁は、成長投資枠の対象から次のような商品を外しています(出典:金融庁「NISA特設ウェブサイト」)。
- 整理銘柄・監理銘柄(上場廃止になるおそれがある企業の株など)
- 信託期間が20年未満の投資信託、毎月分配型の投資信託
- デリバティブ取引を使った一定の投資信託(高レバレッジ型など、値動きが大きくなるよう設計されたもの)
長い期間をかけて資産を育てるという制度の目的に合わせて、短期的な値動きをねらう商品や、資産を取り崩しやすい商品が対象から外されている、と考えるとわかりやすいでしょう。
持つ会社は「数」より「根拠」で選ぶ
個別株は、1社の業績や出来事によって株価が大きく動くことがあります。だからといって、よく知らない会社をなんとなく何社も持つと、一社一社の決算やニュースを追いきれず、値動きの理由が分からないまま不安になりがちです。
ハナミラでは、成長が期待できる会社を自分で調べて選び、根拠を持って絞り込んで投資する考え方をお伝えしています。売上や利益がどう伸びているのか、これからも必要とされる事業なのかを確かめて選んだ会社なら、株価が下がったときも「選んだ理由が崩れたのか、一時的な動きなのか」を落ち着いて見極めやすくなります。
そのうえで、成長投資枠に回すのは生活防衛資金とは別の、余裕のあるお金にとどめましょう。「業績がこうなったら売る」「ここまで下がったら一度見直す」というルールを買う前に決めておくことが、絞り込んだ投資で自分の資産を守ることにつながります。
枠の使い方モデル
ここまでの内容をふまえて、つみたて投資枠で投資信託を土台にしながら、成長投資枠で少額の個別株を組み合わせる使い方を、3つのパターンで紹介します。ご自身の家計や考え方に近いものを参考にしてみてください。
試算の前提条件:つみたて投資枠で毎月同じ金額を積み立て、想定利回りを年3%(毎月複利)、期間を20年として計算。税金や手数料、信託報酬などのコストは考慮していません。課税口座との比較では、運用益に20.315%の税金がかかるものとして計算しています。これはあくまで試算であり、将来の運用成果を保証するものではありません。実際の運用では元本を下回る可能性もあります。また、個別株は値動きの幅が企業によって大きく異なるため、利回りを仮定した試算は行っていません。
パターン1 まずは土台づくり重視(つみたて月1万円+個別株は年に1社)
- つみたて投資枠:毎月1万円で投資信託を積立
- 成長投資枠:年に1回、気になる企業の株を5万〜10万円程度
- 年間の投資額の目安:17万〜22万円
試算:毎月1万円を20年間積み立てると、元本240万円に対して、資産はおよそ328万円(運用益およそ88万円)。課税口座であれば運用益に約18万円の税金がかかる計算ですが、NISAならこの分がかかりません。
「まずはNISAに慣れたい」「家計にあまり余裕がない」という方向けのパターンです。個別株は1年に1社、身近な企業から選んでみることで、少しずつ企業を見る経験を積んでいけます。
パターン2 バランス型(つみたて月3万円+個別株を年に数社)
- つみたて投資枠:毎月3万円で投資信託を積立
- 成長投資枠:年に2〜3回、1回あたり10万円前後で個別株を購入
- 年間の投資額の目安:56万〜66万円
試算:毎月3万円を20年間積み立てると、元本720万円に対して、資産はおよそ985万円(運用益およそ265万円)。課税口座であれば運用益に約54万円の税金がかかる計算です。
つみたて投資枠で長期の土台をつくりつつ、成長投資枠では成長が期待できる企業を自分で調べて選び、少しずつ買い足していくパターンです。株主優待のある企業や、配当金を出している企業など、楽しみ方を変えて選んでみるのもよいでしょう。
パターン3 個別株も育てたい型(つみたて月5万円+成長投資枠を月数万円)
- つみたて投資枠:毎月5万円で投資信託を積立
- 成長投資枠:毎月2万〜3万円を目安に、個別株を少しずつ買い足す
- 年間の投資額の目安:84万〜96万円
試算:つみたて投資枠で毎月5万円を20年間積み立てると、元本1,200万円に対して、資産はおよそ1,642万円(運用益およそ442万円)。課税口座であれば運用益に約90万円の税金がかかる計算です。
このパターンでは、つみたて投資枠と成長投資枠を合わせて、20年弱で生涯の枠1,800万円に近づいていきます。個別株の比重が高くなるため、企業の決算を読む、業績が変わったら見直す、といった学びの時間を持つことがより大切になります。
どのパターンにも共通するポイント
どのパターンでも大切なのは、生活防衛資金(病気や失業など、もしものときのための現金)を確保したうえで、無理のない金額から始めることです。目安としては、生活費の数か月分を預金で持っておくと安心だといわれます。
また、最初に決めた金額をずっと続けなければいけないわけではありません。収入や家族の状況が変わったら、積立額を増やしたり減らしたりして調整できます。NISAは途中で金額を変えられる、柔軟な制度です。
2027年に始まる予定のこどもNISAにもひとこと
子育て中の方にとって気になるのが、2027年に始まる予定の、いわゆる「こどもNISA」です。令和8年度の税制改正で、これまで18歳以上しか使えなかったNISAのつみたて投資枠を、0〜17歳の子どもも使えるようにする方向が示されました(出典:金融庁「令和8(2026)年度税制改正について」2025年12月)。
現時点で示されている主な内容は次のとおりです。
- 開始時期:2027年(令和9年)から予定
- 対象年齢:0〜17歳
- 年間投資枠:60万円
- 非課税保有限度額:600万円
- 買える商品:長期の積立・分散投資に向いた一定の投資信託(成長投資枠のように個別株を買う仕組みは示されていません)
- 払い出し:12歳以降に、子どもの同意を得るなどの条件を満たした場合に、親などが払い出せる仕組み
大人のNISAとは別に、子どもの名義で非課税の枠を持てるようになるため、教育費の準備などに使える可能性があります。ただし、細かい手続きや、どの金融機関で取り扱われるかなどは、今後の法令や金融庁の発表で決まっていく部分です。実際に利用を考える際は、金融庁の最新情報を確認してください。
なお、こどもNISAは投資信託の積立が中心になる見込みです。お子さんの将来のための資金は投資信託でコツコツと、ご自身のNISAでは成長投資枠で個別株も、というように、家族の中で役割を分けて考えるのもひとつの方法です。
よくある質問
Q1.毎年の枠を使い切らないと損になりますか?
損にはなりません。新NISAでは、その年に使わなかった年間投資枠を翌年に繰り越すことはできませんが、生涯の枠である1,800万円は残ったままです。たとえば、ある年に50万円しか投資しなかったとしても、残りの生涯の枠が減るわけではありません。
また、非課税で持てる期間が無期限なので、何年かけて生涯の枠を使ってもかまいません。家計に無理のない金額で続けることを優先しましょう。
Q2.途中で売ってもいいのですか?
売ってもかまいません。新NISAでは、いつ売っても売却益は非課税です。さらに、売った商品の買ったときの金額の分だけ、翌年以降に生涯の枠が復活します。
ただし、売った年の年間投資枠は戻らない点には注意が必要です。また、値下がりしているときに慌てて売ると、損失が確定してしまいます。NISAの損失は損益通算もできないため、売るかどうかは「なぜその株を買ったのか」という最初の理由に立ち返って判断するのがおすすめです。
Q3.いくらから始められますか?
つみたて投資枠の投資信託は、金融機関によっては月100円や1,000円程度から積み立てられます。成長投資枠の個別株は、原則100株単位のため、株価によって必要な金額が変わります。株価が1,000円なら約10万円、株価が500円なら約5万円が目安です。1株単位で買えるサービスを使えば、さらに少ない金額から始められる場合もあります。
Q4.つみたて投資枠だけ使っています。成長投資枠も使ったほうがいいですか?
どちらでもかまいません。つみたて投資枠だけでも、生涯で1,800万円まで非課税で投資できます。成長投資枠を使うかどうかは、「個別株やETFなど、投資信託以外の商品にも投資したいか」で決めるとよいでしょう。
もし「企業を自分で選んでみたい」「株主優待や配当金を楽しみたい」という気持ちがあるなら、成長投資枠で少額の個別株から試してみる価値はあります。
Q5.課税口座で持っている株を、NISA口座に移せますか?
移すことはできません。課税口座(特定口座や一般口座)で買った株をNISA口座で持ちたい場合は、課税口座でいったん売り、あらためてNISA口座で買い直すことになります。課税口座で売ったときに利益が出ていれば、その利益には税金がかかります。また、買い直す分はNISAの年間投資枠と生涯の枠を使うことになるので、枠の残りを確認してから判断しましょう。
まとめ
最後に、この記事のポイントをおさらいします。
新NISAの年間投資枠は、つみたて投資枠120万円と成長投資枠240万円を合わせた360万円です。生涯で非課税のまま持てる限度額は1,800万円で、そのうち成長投資枠は1,200万円まで使えます。非課税で持てる期間は無期限です。
商品を売ると、買ったときの金額の分だけ翌年以降に生涯の枠が復活します。ただし、その年の年間投資枠は戻りません。
成長投資枠では個別株も買え、売却益や配当金が非課税になるほか、株主優待も受け取れます。そして何より、自分で企業を選ぶことで「企業を見る力」が育ちます。いっぽうで、損益通算ができないこと、配当金は株式数比例配分方式にしないと非課税にならないこと、米国株の配当金は米国の10%の税金が取り戻せないことには注意が必要です。個別株は、持つ会社の数を増やすより、根拠を持って選び、売るルールを決めておくことが大切です。
つみたて投資枠の投資信託は、資産づくりの心強い土台です。そのうえで、資産をより増やしていきたいと考えるなら、成長投資枠を使って個別株について学んでみることにも十分な価値があります。企業を見る力は、一度身につければ長く使える一生ものの力です。
どの枠を、どのくらい、どんな商品に使うかに正解はありません。ご自身の暮らしや目標に合わせて、納得できる使い方を選んでいってください。
個別株の選び方や、企業を見るときのポイントをもう少し知りたい方は、ハナミラ公式LINEもチェックしてみてください。
※本記事は制度と投資の考え方を紹介するもので、特定の銘柄の売買をすすめるものではありません。投資にはリスクがあり、元本を下回る可能性があります。制度の詳細は金融庁の最新情報をご確認ください。