11月に入ると、証券会社のアプリやSNSで「NISAの枠、使い切りましたか?」「年末までに買わないともったいない」という言葉を見かけることが増えますよね。今年の枠がまだ残っていると、なんだか損をしているような気がして、そわそわしてしまう方も多いと思います。
その気持ちは、とても自然なものです。せっかく税金がかからない制度なのだから、できるだけ活かしたい。そう考えるのは、まじめにお金と向き合っている証拠でもあります。
ただ、年末の「急がなきゃ」という空気のなかで買うと、よく調べないまま商品を選んでしまったり、生活に必要なお金まで投資に回してしまったりすることがあります。せっかくの非課税の枠を、あとから「なんでこれを買ったんだろう」と思う商品で埋めてしまうのは、少しもったいないですよね。
この記事では、次のことを順番に整理します。
- NISAの年間の枠は繰り越せるのか、一生で使える枠との関係はどうなっているのか
- 2026年の枠を使うには、いつまでに買えばよいのか(国内株・投資信託の目安)
- 枠が余ったら本当に損なのか、使い切らない選択肢はありなのか
- 年末に駆け込みで買う前に確認したいこと
- 成長投資枠を「埋める」より「育てる」ための考え方
読み終えるころには、自分は年内に動くべきか、来年にじっくり準備するべきか、落ち着いて判断できるようになるはずです。
先に結論からお伝えします。NISAの年間の投資枠(つみたて投資枠120万円、成長投資枠240万円)は、使わなかった分を翌年に繰り越せません。ただし、一生で使える非課税保有限度額1,800万円は、実際に買った金額だけが数えられる仕組みなので、今年の枠が余っても生涯の枠そのものは減りません。2026年の枠を使いたい場合の基準は、注文日ではなく「受渡日」です。国内株は12月28日(月)までの約定が目安ですが、証券会社や商品ごとに締切が異なるので、必ず各社のお知らせで確認してください。枠を埋めるために慌てて買うより、根拠を持って選んだ会社やしくみを理解した商品に投資することのほうが、ずっと大切です。
NISAの枠は年内に使い切らないと損?まずは仕組みをおさらい
「使い切るべきかどうか」を考える前に、NISAの枠がどんなルールで動いているのかを確認しておきましょう。ここがわかると、年末の焦りがかなり小さくなります。
1年間で使える枠は2種類、合計360万円
今のNISA(2024年に始まった制度)には、1年間に投資できる枠が2つあります。
表:NISAの年間投資枠(2026年分)
| 枠の名前 | 1年間の上限 | 主な投資先 |
|---|---|---|
| つみたて投資枠 | 120万円 | 金融庁が定めた条件を満たす投資信託 |
| 成長投資枠 | 240万円 | 上場株式(個別株)や投資信託など |
| 合計 | 360万円 | 2つの枠は同じ年に併用できる |
(出典:金融庁「新しいNISA制度の概要」、国税庁「No.1535 NISA制度」令和8年4月1日現在法令等)
この年間の上限は、その年の1月1日から12月31日までの1年ごとに区切られています。そして、使わなかった分を翌年に持ち越すことはできません。たとえば2026年に100万円しか使わなかったとしても、2027年の上限が「360万円+残り260万円」になることはなく、2027年もやはり360万円が上限です。
「繰り越せない」と聞くと、余った分を捨ててしまうようで、もったいなく感じますよね。年末に「使い切りましょう」という言葉が増えるのは、このルールがあるからです。
一生で使える枠は1,800万円。数えるのは「買った金額」
年間の枠とは別に、一生のうちに非課税で持っておける上限が決まっています。これを「非課税保有限度額」といい、1,800万円です。そのうち、成長投資枠で使えるのは1,200万円までです。
この1,800万円は、今の値段(時価)ではなく、買ったときの金額(簿価)で管理されます。金融庁のQ&Aでも「買付け残高(簿価残高)で管理されます」と説明されています(出典:金融庁「NISA特設サイト よくある質問」2026年11月確認)。
つまり、一生の枠が減るのは「実際に買ったとき」だけです。今年の年間枠を使わなかったからといって、1,800万円の生涯の枠が減ることはありません。ここが、この記事でいちばんお伝えしたいポイントです。
売った分の枠は「翌年以降」にまた使えるようになる
NISAで買った商品を売ると、その商品を買ったときの金額の分だけ、生涯の枠が空きます。金融庁のQ&Aでは、売却した商品の簿価分の非課税枠を「翌年以降に再利用できることとなります」とされています(出典:金融庁「NISA特設サイト よくある質問」2026年11月確認)。
ただし、空いた枠は売った年のうちにすぐ使えるわけではなく、翌年以降です。また、金融庁の資料では「再利用できる非課税保有限度額が、その年の年間投資枠に上乗せされるわけではない」とも説明されています(出典:金融庁「NISAを利用する皆さまへ」令和7年9月改訂)。つまり、売って枠が空いても、1年に買える上限は360万円のままです。
具体例:2026年に100万円だけ使った場合
前提を決めて、数字で見てみましょう。
- 2026年に、つみたて投資枠と成長投資枠を合わせて100万円分を購入した
- 2026年中に売却はしていない
- 2025年以前のNISA(今の制度)での購入はないものとする
この場合、2026年の年間枠360万円のうち、使わなかった260万円分は翌年に繰り越せず、2026年の分としては使えなくなります。一方で、生涯の枠は「1,800万円のうち100万円を使用」という状態で、残りの1,700万円は2027年以降に使えます。
表:2026年に100万円だけ使った場合の枠の状態
| 項目 | 2026年の年間枠 | 生涯の枠(1,800万円) |
|---|---|---|
| 使った金額 | 100万円 | 100万円 |
| 残り | 260万円(翌年に繰り越せない) | 1,700万円(来年以降も使える) |
| 2027年の扱い | 新しく360万円の枠が使える | 1,700万円の範囲で使える |
年間枠が余ることは「生涯の枠を減らすこと」ではない、という点をぜひ覚えておいてください。
確認方法:自分が今年いくら使ったかを見る
証券会社のサイトやアプリには、NISAの「投資可能枠」「利用状況」「残り枠」などの画面があります。次の3つを確認してみてください。
- つみたて投資枠と成長投資枠、それぞれ今年いくら使ったか
- 今年の残りの年間枠はいくらか
- 生涯の枠(1,800万円、うち成長投資枠1,200万円)をこれまでにいくら使ったか
画面の名前は証券会社によって違いますが、「NISA」のメニューの中に、たいてい残り枠を表示する場所があります。注文中でまだ受渡が済んでいない分が、どう表示されるかも会社によって違うので、あわせて確認しておくと安心です。
2026年の枠になるのはいつまで?基準は「注文日」ではなく「受渡日」
ここが、年末のNISAでいちばん間違えやすいところです。「12月中に注文すれば今年の枠になる」と思っている方も多いのですが、実はそうとは限りません。
注文日・約定日・受渡日の違い
株や投資信託を買うときには、3つの「日付」があります。
表:買うときの3つの日付
| 日付の名前 | 意味 | イメージ |
|---|---|---|
| 注文日 | 「買います」と注文を出した日 | お店で「これをください」と伝えた日 |
| 約定日(やくじょうび) | 売買が成立した日 | 値段が決まって、取引が確定した日 |
| 受渡日(うけわたしび) | 代金の支払いと、株や投資信託の受け取りが完了する日 | お金を払って、商品が手元に届いた日 |
NISAの年間枠は、この中の「受渡日」がどの年になるかで決まります。注文日や約定日が2026年12月でも、受渡日が2027年1月になると、その購入は2027年の枠を使ったことになります。多くの証券会社や運用会社が、年末のお知らせでこの点を説明しています。
国内株の目安:12月28日(月)の約定まで
国内株(日本の取引所に上場している株)の通常の取引は、約定日から数えて3営業日目が受渡日です。約定日を1日目として数えるので、「約定日の2営業日後」と言い換えることもできます。このルールは2019年7月16日の約定分から始まっています(出典:日本取引所グループ「株式等の決済期間の短縮(T+2)」2019年実施)。
そして、取引所は12月31日から1月3日までが年末年始の休業日です。2026年の12月31日は木曜日なので、年内最後の取引日は12月30日(水)になります(出典:日本取引所グループ「祝日取引」の取引日・休業日の案内、2026年11月確認)。
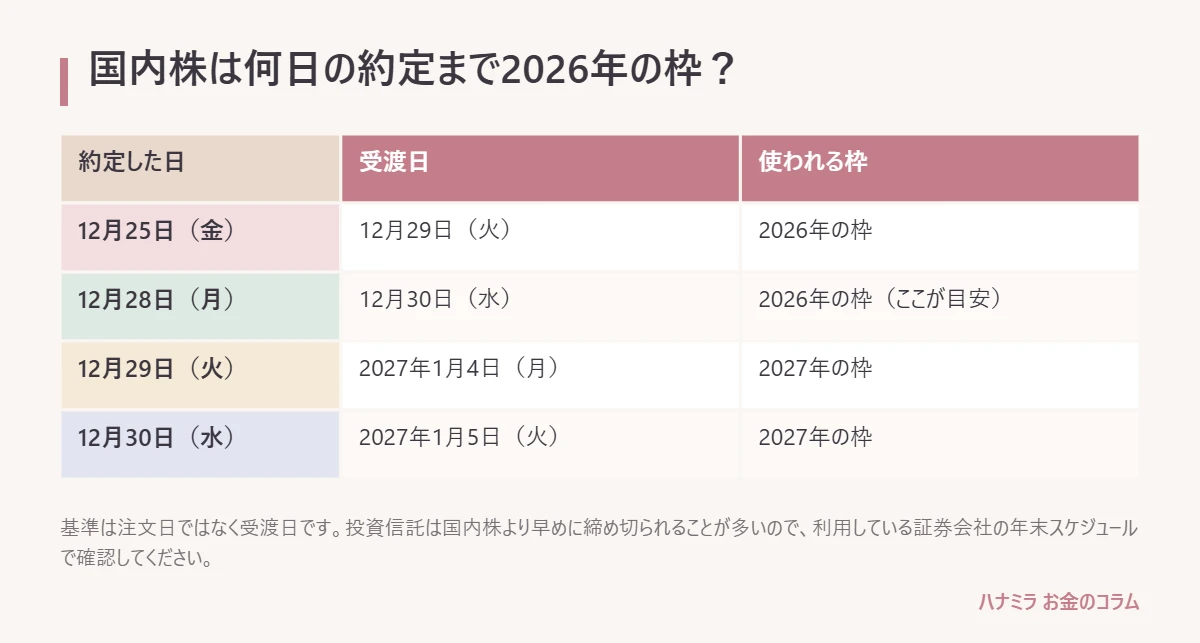
年内最後の取引日である12月30日に受渡を終えるには、そこから逆算して12月28日(月)までに約定している必要があります。カレンダーにすると、次のようになります。
表:2026年末に国内株を約定した場合の受渡日の目安
| 約定した日 | 受渡日 | 使われる枠 |
|---|---|---|
| 12月25日(金) | 12月29日(火) | 2026年の枠 |
| 12月28日(月) | 12月30日(水) | 2026年の枠(ここが目安) |
| 12月29日(火) | 2027年1月4日(月) | 2027年の枠 |
| 12月30日(水) | 2027年1月5日(火) | 2027年の枠 |
(12月26日・27日は土日、12月31日〜1月3日は休業日のため営業日として数えません)
つまり、12月29日(火)以降に約定した国内株は、2027年の枠を使うことになります。
ただし、これは取引所の休業日と受渡のルールから逆算した「目安」です。証券会社によって、NISAでの注文受付の締切時刻や、取り扱いの細かいルールが違うことがあります。また、指値注文(値段を指定する注文)の場合は、注文を出しても約定しなければ受渡も起こりません。証券会社や商品ごとに締切が異なるので、必ず各社のお知らせで確認してください。
投資信託の目安:国内株より早めに締め切られることが多い
投資信託は、商品ごとに「注文日から何営業日後に約定し、何営業日後に受渡になるか」が違います。国内の資産に投資する商品は比較的早く受渡になりますが、海外の株や債券に投資する商品は、海外の市場の休みや手続きの関係で、受渡までに日数がかかることがあります。
そのため、投資信託の年内受渡の最終注文日は、国内株の目安である12月28日よりも前になることが多く、同じ証券会社でも商品によって日付がばらばらです。「国内株が28日までだから、投資信託も大丈夫だろう」と考えるのは危険です。
投資信託の詳細ページには「約定日」「受渡日」が注文日から何営業日後かが書かれています。年末に買う予定の商品がある方は、早めにチェックしておきましょう。
つみたて設定・クレジットカード積立の12月分にも注意
毎月の積立設定をしている方は、12月の積立日にも注意が必要です。12月下旬に積立日を設定している場合、その分の受渡日が年明けになり、2027年の枠として数えられることがあります。
クレジットカードで積み立てている場合は、カード決済の締め日や買付日が証券会社ごとに決まっています。12月分の買付が年内受渡になるかどうかは、各社の案内を確認するのが確実です。
なお、12月分の積立が来年の枠になっても、損をするわけではありません。2027年の年間枠からその分が使われるだけで、生涯の枠の計算は同じです。ただ、「今年の残り枠ぴったりに合わせて成長投資枠で買おう」と考えている方は、積立分がどちらの年になるかで計算がずれることがあるので、気をつけておきましょう。
確認方法:年末スケジュールのお知らせを探す
多くの証券会社や運用会社は、11月から12月にかけて年末年始の取引スケジュールを公表します。次の手順で確認してみてください。
- 証券会社のサイトで「年末年始」「年内受渡」「NISA 年末」などの言葉が入ったお知らせを探す
- 国内株、外国株、投資信託それぞれの「年内受渡の最終約定日(最終注文日)」をメモする
- 買いたい投資信託の詳細ページで、約定日と受渡日が何営業日後かを確認する
- 積立設定をしている場合は、12月の積立日と買付日が年内受渡に間に合うかを確認する
この記事で紹介した日付は、2026年11月13日時点で取引所のルールから逆算した目安です。最終的には、お使いの証券会社の公式の案内を優先してください。
NISAの枠が余ったら本当に損?使い切らないほうがいい人もいる
ここまでで、「年間枠は繰り越せないけれど、生涯の枠は減らない」ということがわかりました。では、年間枠が余ることは、実際にどのくらいの「損」なのでしょうか。
失うのは「非課税で育てられる時期が少し遅れること」
年間枠が余って起きることは、「その分を非課税で投資し始めるタイミングが遅れる」ということです。生涯の枠を使い切るまでの年数が少し延びる、と言い換えることもできます。
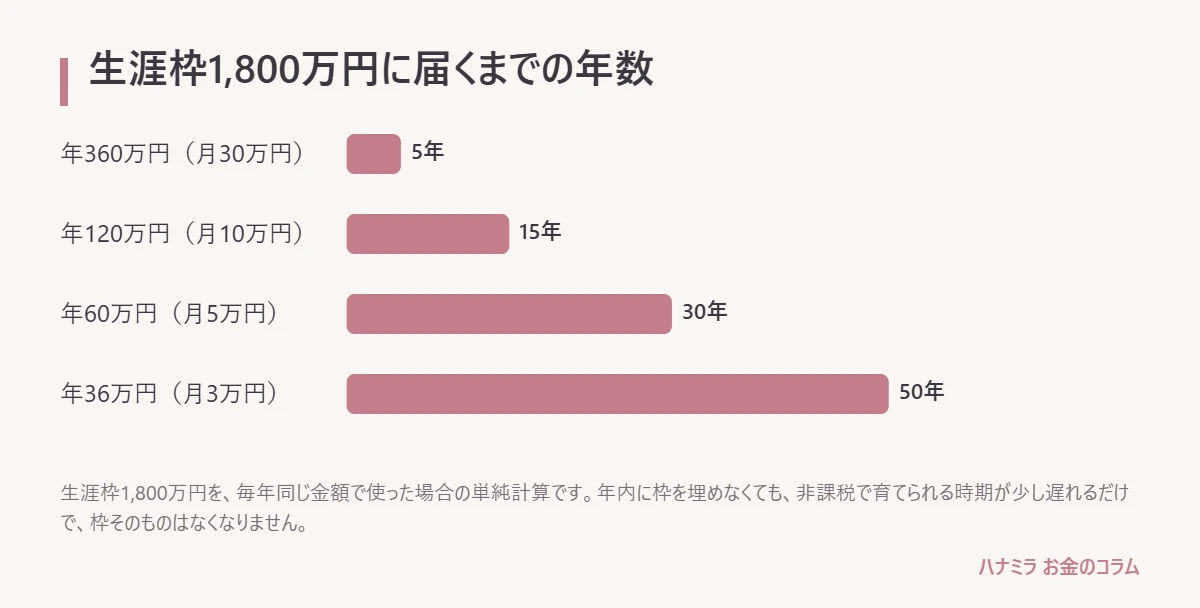
たとえば、生涯の枠1,800万円を使い切るまでの年数は、1年にいくら投資するかで変わります。次の表は、利回りを考えない単純な割り算です。
表:1年に投資する金額と、1,800万円を使い切るまでの年数(単純計算)
| 1年に投資する金額 | 月あたりの目安 | 1,800万円に届くまで |
|---|---|---|
| 360万円(毎年上限まで) | 30万円 | 5年 |
| 120万円 | 10万円 | 15年 |
| 60万円 | 5万円 | 30年 |
| 36万円 | 3万円 | 50年 |
(前提:毎年同じ金額を購入し、売却はしないものとした単純計算。運用による値上がり・値下がりは含めていません)
毎年上限の360万円を投資できる家庭は、多くはありません。月3万円や5万円のペースで続けている方なら、1,800万円の枠を使い切るのはずっと先のことです。そう考えると、今年の年間枠が余っていても、生涯の枠に余裕がある方にとっては、慌てて埋める理由はそれほど大きくないことがわかります。
使い切りを考えてもよい人、急がなくてよい人
年内に枠を使うかどうかは、人によって答えが違います。目安を表にまとめました。
表:年内に枠を使うかどうかの目安
| こんな人 | 考え方の目安 |
|---|---|
| 生活費や年末年始の出費を除いても、投資に回せる余裕資金がある | 買う理由が説明できる商品があれば、年内の購入を検討してもよい |
| すでに買いたい会社や商品が決まっていて、調べてある | 締切日を確認したうえで、計画どおりに動けばよい |
| ボーナスが入ったから、なんとなく枠を埋めたい | まずは使い道を決めてから。急いで買う必要はない |
| 何を買えばいいかわからない | 年内に買うより、学ぶ時間にあてるほうがよい |
| 生活防衛資金(急な出費に備えるお金)が足りない | 投資より先に、手元の現金を整えることを優先 |
大切なのは、「枠が残っているかどうか」ではなく、「買う理由とお金の余裕があるかどうか」で判断することです。
枠を守るために、家計を崩さない
年末は、帰省や旅行、お年玉、冬のセール、年明けの固定資産税や保険料の準備など、出費が重なりやすい時期です。年間枠を埋めることを優先して、手元の現金が足りなくなってしまうと、値下がりしているタイミングで売るしかない、という状況にもなりかねません。
NISAは一度売ると、その年のうちには枠が戻らない仕組みです。慌てて買って、慌てて売ると、非課税の枠を「使っただけ」で終わってしまうこともあります。家計を守りながら続けることが、結果的に枠をいちばん上手に使うことにつながります。
年末に駆け込みで買う前に確認したい5つのこと
それでも「今年の枠で買いたい」と考えている方へ。注文ボタンを押す前に、次の5つを確認してみてください。
1. 生活に必要なお金は残っていますか
投資に回すのは、当面使う予定のないお金だけにしましょう。目安としてよく言われるのは、生活費の数か月分を手元に残しておくことです。何か月分が必要かは、働き方や家族構成によって違います。
確認方法:今の預貯金から、年明けまでに出ていく予定のお金(帰省費、お年玉、カードの引き落としなど)と、生活費の数か月分を差し引いてみてください。残った金額が、無理なく投資に回せるお金の目安です。
具体例:預貯金が200万円あり、年末年始の出費が20万円、生活費の半年分が150万円なら、投資に回せる余裕資金の目安は30万円です。「年間枠が260万円残っているから」と260万円を投資すると、生活費まで使ってしまうことになります。
2. 何を買うか、理由を自分の言葉で言えますか
「枠を埋めるため」だけに買うと、商品の中身を理解しないまま選んでしまいがちです。
確認方法:次の質問に、自分の言葉で答えられるか試してみてください。
- 投資信託なら:何に投資している商品か、手数料(信託報酬という、持っている間にかかる費用)はどのくらいか
- 個別株なら:その会社は何で利益を出しているのか、これからも成長が期待できる理由は何か
- どちらでも:なぜ今、この商品を選ぶのか
答えに詰まるようなら、年内に急いで買うより、もう少し調べる時間をとったほうが安心です。
3. 売るルールを、買う前に決めていますか
株や投資信託は、買ったあとに値上がりすることも、値下がりすることもあります。値動きを見てから「どうしよう」と考えると、感情に流されやすくなります。
確認方法:買う前に、次の2つをメモしておきましょう。
- どうなったら売るか(たとえば、買った理由が崩れたとき、業績の見通しが大きく変わったときなど)
- どのくらい値下がりしたら一度立ち止まって見直すか
売るルールを先に決めておくと、値動きに振り回されにくくなります。これは、年末に限らず、投資をするときにいつも大切にしたい考え方です。
4. NISA口座で損が出たときのルールを知っていますか
NISA口座で得た利益には税金がかかりませんが、その裏返しとして、NISA口座で出た損失はなかったものとみなされます。そのため、特定口座や一般口座(NISA以外の口座)で出た利益と相殺すること(損益通算)も、翌年以降に損失を繰り越すこと(繰越控除)もできません(出典:国税庁「No.1535 NISA制度」令和8年4月1日現在法令等)。

つまり、NISAでは「損をしたら税金面で取り返す」ことができません。だからこそ、年末に焦って、よくわからない商品を買うのは避けたいところです。
5. 年明けに買っても困らないか考えましたか
年内に買うか、年明けに買うかで迷ったら、「年明けに買ったら何が困るのか」を考えてみてください。
具体例:年内に買うと2026年の枠、年明けに買うと2027年の枠を使います。生涯の枠1,800万円から見れば、どちらも同じ金額が使われるだけです。違いは、その年の枠を使い切れたかどうかと、非課税で持ち始める時期が数日から数週間ずれることくらいです。
もし「年明けでも特に困らない」と感じたなら、締切に追われて決めるより、年末年始にゆっくり調べてから判断するほうが、納得感のある投資になります。
成長投資枠は「埋める」より「育てる」。個別株を学ぶ価値
ここからは、年末のNISAを少し違う角度から考えてみましょう。成長投資枠は、1年に240万円、生涯で1,200万円まで使える大きな枠です。この枠をどう使うかで、資産の増え方は大きく変わります。
成長投資枠では、自分で選んだ会社の株が買える
つみたて投資枠で買えるのは、金融庁が定めた条件を満たす投資信託に限られます。一方で、成長投資枠では上場株式、つまり個別の会社の株を買うことができます。
投資信託の積立は、毎月決まった金額をコツコツ続けやすく、資産づくりの土台として心強い方法です。そのうえで、資産をより増やしていきたいと考えるなら、成長が期待できる会社を自分で調べ、根拠を持って選んで投資する方法も、知っておく価値があります。
個別株の魅力は、自分が「この会社は伸びる」と考えた理由をもとに投資できることです。会社の成長がうまく株価に反映されれば、資産を大きく増やすきっかけになります。もちろん、思ったように成長しない会社もあり、値下がりすることもあります。だからこそ、なんとなく選ぶのではなく、根拠を持って選ぶ力が大切になります。
「根拠を持って選ぶ」とは、どういうことか
根拠を持って会社を選ぶというのは、難しい計算をすることではありません。たとえば、次のようなことを自分で確かめることです。
- その会社は、何を売って、誰からお金をもらっているのか
- 売上や利益は、ここ数年で伸びているか
- これからも伸びると考えられる理由(市場が広がっている、新しい商品がある、など)は何か
- 会社自身は、これからの見通しをどう説明しているか
- どうなったら売るか、自分のルールを決めているか
会社の情報は、企業のホームページにある「IR情報(投資家向けの情報)」のページで、決算の資料や説明会の資料として公開されていることが多いです。最初は読み慣れないかもしれませんが、何社か見ていくうちに、ポイントがつかめるようになります。
具体例:「毎日使っているサービスの会社が気になる」と思ったら、まずはその会社のIR情報のページを開いて、売上が伸びているかどうかだけ見てみる。それだけでも、「なんとなく有名だから」とは違う、自分なりの根拠の第一歩になります。
年末年始は「枠を埋める時間」ではなく「選ぶ力を育てる時間」に
年末のNISAで焦りを感じたら、それは「来年はもっと自信を持って投資したい」というサインかもしれません。年末年始のまとまった時間を、会社の見方や株の基礎を学ぶ時間にあててみるのはいかがでしょうか。
学び方には、本を読む、企業のIR資料を読んでみる、セミナーに参加する、スクールで体系的に学ぶ、仲間と一緒に学べるコミュニティに入るなど、いろいろな方法があります。どれが合うかは、使える時間や性格、学びたい深さによって違います。自分の状況に合った学び方を選ぶことが、長く続けるコツです。
焦って今年の枠を埋めるよりも、来年の240万円の成長投資枠を「自分で選んだ会社」に投資できるように準備するほうが、長い目で見て資産を育てる力になるはずです。
来年のNISAを無理なく使うための年末チェック
年末は、今年の振り返りと来年の計画を立てるのにぴったりの時期です。年間枠を使い切れなかった方こそ、来年に向けて準備しておきましょう。
毎月いくらなら無理なく続けられるかを決める
まずは、毎月の家計から無理なく投資に回せる金額を決めましょう。
確認方法:ここ数か月の手取り収入と支出を書き出して、毎月残るお金のうち、生活防衛資金の積み立てや近い将来使う予定のお金を除いた金額を目安にします。
「年間360万円を使い切る」ことを目標にするのではなく、「自分の家計で続けられる金額」を基準にすると、年末に焦ることも少なくなります。
2つの枠の役割を決めておく
つみたて投資枠と成長投資枠を、それぞれ何のために使うかを決めておくと、迷いが減ります。
具体例:
- つみたて投資枠:毎月決まった額で投資信託を積み立てる、資産づくりの土台
- 成長投資枠:自分で調べて「成長が期待できる」と判断した会社の株に投資する枠
このように役割をはっきりさせておくと、「なんとなく余ったから埋める」ではなく、「この枠はこのために使う」と考えられるようになります。どの割合にするかの正解は人によって違うので、自分の生活と目標に合わせて決めてください。
ボーナスや臨時収入の使い道を先に決めておく
年末は、冬のボーナスが入る方も多い時期です。入ってから考えると、「枠が余っているから」と勢いで投資してしまうこともあります。
確認方法:ボーナスが入る前に、「生活防衛資金に回す分」「使う予定がある分」「投資に回す分」をざっくり決めておきましょう。投資に回す分も、何に投資するかが決まっていなければ、いったん預金に置いておき、調べ終わってから投資する方法もあります。年をまたいでも、来年の枠で投資できます。
よくある質問
Q1. 年間枠が余ったら、翌年に繰り越せますか?
繰り越せません。つみたて投資枠120万円、成長投資枠240万円の年間の上限は、その年ごとのものです。ただし、生涯で使える1,800万円の枠は、実際に買った金額だけが数えられるため、年間枠が余っても生涯の枠は減りません。来年以降も、年間枠の範囲で投資を続けられます。
Q2. 12月30日に国内株を買ったら、今年の枠になりますか?
目安では、なりません。国内株は約定日から数えて3営業日目が受渡日なので、12月30日(水)に約定した場合、受渡日は2027年1月5日(火)になり、2027年の枠を使うことになります。2026年の枠で国内株を買いたい場合は、12月28日(月)の約定が目安です。証券会社や商品ごとに締切が異なるので、各社のお知らせで確認してください。
Q3. 今年の枠で買えなかったら、損をしますか?
年明けに買えば、2027年の枠で同じように非課税で投資できます。生涯の枠から見ると使う金額は同じなので、大きな損にはなりません。違いは、非課税で持ち始める時期が少し遅れることくらいです。慌てて理由のない商品を買うより、納得して選んだ商品を年明けに買うほうがよい場合も多いです。
Q4. 夫や家族の残っている枠を、私が使うことはできますか?
できません。NISAの枠は一人ひとりのもので、家族の間で枠を移したり、合算したりすることはできません。家族それぞれが自分の口座で、自分の枠を使う仕組みです。制度は改正されることもあるため、最新の内容は金融庁の案内で確認してください。
Q5. 2023年までのNISAで買った商品は、今年の枠に関係ありますか?
2023年までの一般NISAやつみたてNISAで買った商品は、今のNISAとは別枠で管理されています。今年の年間枠や、生涯の1,800万円の枠の計算には含まれません。
まとめ:年末のNISAは「埋める」より「選ぶ」
この記事のポイントをまとめます。
- NISAの年間枠(つみたて投資枠120万円、成長投資枠240万円)は翌年に繰り越せない
- 生涯の枠1,800万円(うち成長投資枠1,200万円)は買った金額で管理されるので、年間枠が余っても減らない
- 今年の枠になるかどうかは「受渡日」で決まる。国内株は12月28日(月)約定が目安、投資信託はそれより早いことが多い
- 証券会社や商品ごとに締切が異なるので、必ず各社の年末のお知らせで確認する
- 買う前に、余裕資金か、買う理由を言えるか、売るルールを決めたかを確認する
- NISA口座の損失は、ほかの口座の利益と相殺できない
- 成長投資枠は、根拠を持って選んだ会社に投資するための枠として育てていく
NISAの枠は、使い切った人がえらいわけではありません。年末の「急がなきゃ」という空気に流されず、自分の家計と考えに合ったペースで決めることが、いちばん大切です。年内に動くのも、来年にじっくり準備するのも、あなたが納得して選んだ道なら、どちらも正解です。
※本記事は情報提供を目的としたもので、特定の銘柄の売買をすすめるものではありません。投資にはリスクがあり、元本を下回る可能性があります。