11月に入ると、会社から年末調整の書類やWebフォームの案内が届きますよね。「去年もなんとなく出したけれど、iDeCo(イデコ:自分で掛金を出して老後のお金をつくる個人型の年金)の欄ってどこだったっけ?」と、書類を前に手が止まっている方も多いのではないでしょうか。
書類の名前も欄の名前も長くて、正直どこから見ればいいのかわからない。仕事と家のことで忙しい時期に、つい後回しにしたくなる。その感覚はとても自然なものです。でも、iDeCoの掛金は書き方ひとつで、今年払いすぎた税金が戻ってくるかどうかが変わります。
この記事でわかることは次のとおりです。
- iDeCoの掛金を書く書類と欄の場所、紙とWebそれぞれの書き方
- 国民年金基金連合会から届くはがき(払込証明書)の見方と、届く時期
- 会社の給与天引きなら書かなくていい理由と、その見分け方
- 2026年(令和8年分)の年末調整で変わった点と、12月からのiDeCoの上限引き上げとの関係
- 年末調整に間に合わなかったときの確定申告での取り戻し方
- 戻ったお金、浮いたお金をこれからどう育てていくか
書類を手元に置きながら、上から順に読み進めてみてください。
先に結論からお伝えします。iDeCoの掛金を自分の銀行口座から払っている会社員は、年末調整で「保険料控除申告書」の右下にある「小規模企業共済等掛金控除」の枠のうち、「確定拠出年金法に規定する個人型年金加入者掛金」の行に、その年に払った掛金の合計を書きます。金額は国民年金基金連合会から届くはがき「小規模企業共済等掛金払込証明書」の数字をそのまま写し、はがきを添えて会社に出します。会社が給与から天引きしている場合は、自分で書く必要はありません。間に合わなかったときは、翌年の確定申告で同じ控除を受けられます。
そもそも年末調整でiDeCoを書くと、何が起きるの?
iDeCoの掛金は、払った全額が「所得控除」になります
年末調整は、会社が毎月の給料から差し引いてきた所得税を、1年の終わりに正しい金額に計算し直す手続きです。毎月の天引きはあくまで概算なので、生命保険料やiDeCoの掛金など、本人にしかわからない事情を申告することで、払いすぎていた分が戻ってきます。
iDeCoの掛金は「小規模企業共済等掛金控除」という所得控除の対象で、その年に払った掛金の全額が所得から差し引かれます。生命保険料控除のように「上限○万円まで」という頭打ちがなく、払った分がまるごと控除になるのが大きな特徴です(出典:国税庁「令和8年分 各種控除について(給与所得者用)」2026年)。
所得控除とは、税金を計算するもとになる所得を小さくする仕組みのことです。所得が小さくなれば、そこにかかる所得税も小さくなります。さらに、年末調整の結果は会社から市区町村に伝えられるため、翌年度の住民税も軽くなります。
試算:iDeCoを書くと、どのくらい税金が軽くなる?
イメージをつかむために、簡単な試算をしてみます。
前提
- 期間:2026年1月から12月の1年間
- 掛金:月1万円(年12万円)と、月2万3,000円(年27万6,000円)の2パターン
- 所得税の税率:5%(課税される所得金額が195万円未満の人)と10%(195万円以上330万円未満の人)(出典:国税庁「No.2260 所得税の税率」)
- 住民税(所得割)の税率:一般的な10%(出典:総務省「個人住民税」)
- 復興特別所得税は含めていません
| 表:掛金(年額) | 所得税5%の人 | 所得税10%の人 | 住民税10%(翌年度) |
|---|---|---|---|
| 月1万円(年12万円) | 約6,000円 | 約1万2,000円 | 約1万2,000円 |
| 月2万3,000円(年27万6,000円) | 約1万3,800円 | 約2万7,600円 | 約2万7,600円 |
たとえば所得税の税率が10%で、月1万円を1年間払った人なら、所得税が約1万2,000円、翌年度の住民税が約1万2,000円、合わせて約2万4,000円軽くなる計算です。
これはあくまで試算であり、実際の金額は所得や他の控除の状況によって変わります。将来の金額を保証するものではありません。ただ、「書くか書かないか」だけで、毎年これだけの差が出る可能性がある、という感覚はつかめるのではないでしょうか。
書き忘れると、払いすぎたままになってしまいます
iDeCoの掛金を自分の口座から払っている場合、会社はあなたがiDeCoに入っていることを知りません。年末調整で書かなければ、会社は控除なしで税金を計算するので、先ほどの試算のような金額を払いすぎたまま1年が終わってしまいます。
「iDeCoに入ったら、自動的に税金が安くなる」と思っている方は意外と多いのですが、自分で払っている場合は、毎年この申告をしてはじめて税金が軽くなります。加入した年だけでなく、毎年書く必要がある点も覚えておきましょう。
iDeCoの掛金はどこに書く?書類と欄の場所
書くのは「保険料控除申告書」です
年末調整で会社に出す書類は、主に次の3種類です。
- 給与所得者の扶養控除等(異動)申告書
- 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書(名前は長いですが、1枚の用紙です)
- 給与所得者の保険料控除申告書
iDeCoを書くのは、3つ目の「保険料控除申告書」です。生命保険料や地震保険料を書くのと同じ用紙なので、「保険に入っていないから関係ない」と思って見落としてしまう方が多いところです。iDeCoは保険ではありませんが、この用紙に書く、と覚えておいてください。
欄の場所は「右下」の小規模企業共済等掛金控除
保険料控除申告書を広げると、左側に生命保険料控除、右上に地震保険料控除や社会保険料控除、そして右下に「小規模企業共済等掛金控除」という枠があります。その中に、次のような行が並んでいます。
- 独立行政法人中小企業基盤整備機構の共済契約の掛金
- 確定拠出年金法に規定する企業型年金加入者掛金
- 確定拠出年金法に規定する個人型年金加入者掛金
- 心身障害者扶養共済制度に関する契約の掛金
iDeCoは、3つ目の「個人型年金加入者掛金」です。ここに、はがきに書かれたその年1年分の掛金の額(払込予定額を含む合計)を書きます。そして枠の一番下にある「合計(控除額)」の欄にも金額を書きます。iDeCo以外に当てはまるものがなければ、2つの欄は同じ数字になります。
確認方法:書き終えたら、はがきの金額と申告書に書いた金額が1円単位で同じかを見比べてください。「企業型年金加入者掛金」の行に書いてしまうミスもよくあるので、行の名前に「個人型」と入っているかも指でなぞって確かめると安心です。
具体例:月1万円を自分の口座から払っている場合
たとえば、1年を通して毎月1万円を自分の銀行口座から引き落としで払っている場合、はがきには12か月分の合計として「120,000円」と書かれています(後で説明するとおり、はがきの発行時点よりあとの分は払込予定額として含まれています)。
この場合は、保険料控除申告書の「個人型年金加入者掛金」の行に「120,000」、「合計(控除額)」の欄にも「120,000」と書きます。自分で12か月を数え直したり、計算し直したりする必要はありません。はがきの数字をそのまま写すのがいちばん確実です。
具体例:年の途中で掛金を変えた・始めた場合
春に掛金を月5,000円から月1万円に増やした、夏からiDeCoを始めた、というように、年の途中で金額や加入状況が変わった方もいるでしょう。この場合も、はがきにはその年1年分の合計額がまとめて書かれています。
変更の手続きがはがきの発行後だった場合は、内容を直したはがきが追加で送られてくることがあります。2枚手元にあるときは、新しく届いたほう(日付が後のもの)を使いましょう。
紙とWebで、書き方に違いはある?
紙で提出する場合の手順
紙の申告書で提出する会社の場合は、次の順番で進めるとスムーズです。
- はがき(払込証明書)を手元に用意する
- 保険料控除申告書の右下、「個人型年金加入者掛金」の行に金額を書く
- 同じ枠の「合計(控除額)」の欄に金額を書く
- はがきの原本を申告書に添付する(のりやクリップの指定があれば社内の案内に従う)
- 生命保険料など、ほかの控除の欄もあわせて確認してから提出する
はがきは原本の提出を求められることが多いので、コピーだけを渡して差し戻されることのないよう、社内のルールを確認しておきましょう。
Webで申告する場合の手順
最近は、会社のシステムやアプリで年末調整を行う職場も増えています。画面の作りは会社ごとに違いますが、多くの場合は次のような流れです。
- 質問形式の画面で「小規模企業共済等掛金(iDeCo)を払っていますか」といった項目に「はい」と答える
- 種類として「個人型確定拠出年金」や「個人型年金加入者掛金」を選ぶ
- はがきの金額を入力する
- はがきの写真や、電子交付で受け取ったデータ(PDFなど)を添付する
iDeCoのはがきは、手続きをしておけば電子交付で受け取ることもできます。電子データは年末調整や確定申告の電子手続きにも使えるので、毎年紙をなくしがちな方は、来年以降に向けて電子交付への切り替えを検討してもよいかもしれません。
確認方法:Web申告では、入力の最後に「控除額の合計」が自動で表示される画面があることが多いです。iDeCoの金額がきちんと反映されているか、提出ボタンを押す前に忘れずに見ておきましょう。
はがき(小規模企業共済等掛金払込証明書)はいつ届く?見方と注意点
届く時期は「その年に初めて払った月」で変わります
はがきの正式な名前は「小規模企業共済等掛金払込証明書」で、iDeCoの記録を管理している国民年金基金連合会から届きます。2026年分のはがきの発送予定は、iDeCoを取り扱う金融機関の案内によると次のとおりです(毎月払いの場合)。
| 表:その年の払込状況 | 郵送の予定日 | 電子交付の予定日 |
|---|---|---|
| 1月から9月に払込がある人 | 2026年10月23日 | 10月21日から順次 |
| 10月に初めて払った人 | 2026年11月25日 | 11月20日 |
| 11月に初めて払った人 | 2026年12月22日 | 12月18日 |
| 12月に初めて払った人 | 2027年1月22日 | 1月20日 |
1年を通して払っている多くの方は、10月下旬にすでにはがきが届いているはずです。一方、今年の秋からiDeCoを始めた方は、会社の年末調整の締め切りに間に合わないことがあります。その場合は、後で説明する確定申告で取り戻せるので、焦らなくて大丈夫です。
はがきのどこを見ればいい?
はがきを開くと、氏名や加入者番号などと並んで、掛金の金額が書かれています。年末調整で使うのは、その年1年分の掛金の合計金額です。
10月下旬に届くはがきの場合、9月までに実際に払い込まれた金額に、10月から12月の払込予定額を足した金額が書かれています。「まだ払っていない月の分まで入っているけれど大丈夫?」と不安になる方もいますが、年末調整はこの金額で申告するのが通常の流れです。
ただし、12月の引き落としが残高不足などでできなかった場合は、その月は掛金を払わなかった扱いになり、内容を直したはがきが翌年1月に届くことがあります。年末に引き落とし口座の残高を確認しておくと安心です。
はがきが見当たらないときの確認方法
「届いたはずなのに見つからない」というときは、次の順番で探してみてください。
- 10月下旬以降の郵便物の中に、国民年金基金連合会からのはがきがないか確認する
- iDeCoの窓口になっている金融機関のサイトで、電子交付に切り替えていないかを確認する
- 引っ越しをした場合、iDeCoの住所変更の手続きが済んでいるかを確認する
どうしても見つからない場合は、iDeCoの窓口の金融機関を通して再発行を申し込めます。再発行には申請から2週間ほどかかるのが一般的で、住所変更も同時に必要な場合はさらに時間がかかります。会社の締め切りに間に合わなさそうなら、無理に急がず、年末調整ではiDeCo以外の分だけを提出し、iDeCoは確定申告に回すという選び方もあります。
書かなくていい人もいます。会社の天引きかどうかの見分け方
「個人払込」と「事業主払込」の違い
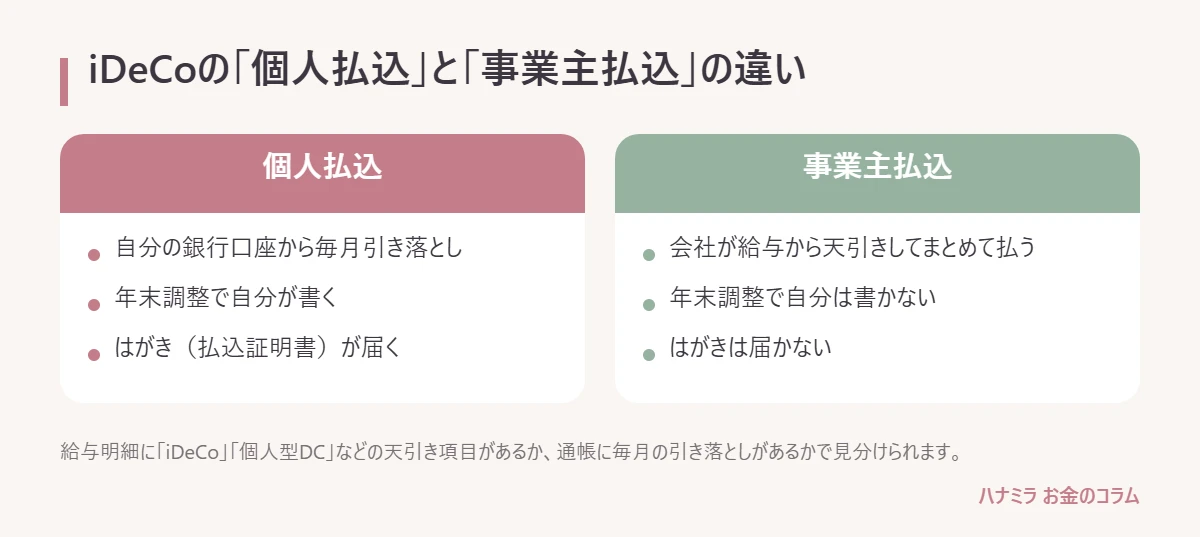
iDeCoの掛金の払い方には、2つの方法があります。
| 表:払い方 | どうやって払う? | 年末調整で自分が書く? | はがきは届く? |
|---|---|---|---|
| 個人払込 | 自分の銀行口座から毎月引き落とし | 書く | 届く |
| 事業主払込 | 会社が給与から天引きしてまとめて払う | 書かない | 届かない |
事業主払込の場合は、会社が給与の計算の中で掛金を差し引いたうえで、毎月の税金を計算しています。年末調整でも会社が掛金の額を把握しているので、あなたが申告書に書く必要はありません。はがき(払込証明書)も発行されません。
もし事業主払込なのに申告書にも書いてしまうと、同じ掛金を二重に控除する形になり、後で会社から訂正をお願いされることがあります。「書かない」のが正解の人もいる、という点を知っておきましょう。
確認方法:給与明細と通帳を見比べてみましょう
自分がどちらの払い方なのかわからないときは、次の2か所を見てください。
- 給与明細の「控除」の欄に「iDeCo」「個人型DC」「確定拠出年金」などの項目があれば、事業主払込の可能性が高い
- 銀行口座の引き落とし履歴に、毎月iDeCoの掛金の引き落としが出ていれば、個人払込
それでも迷ったら、会社の総務・人事の担当者に「iDeCoの掛金は事業主払込になっていますか」と聞くのがいちばん確実です。年末調整の時期は担当者も慣れている質問なので、気軽に確認してみてください。
企業型DC・iDeCoプラスとの違いに注意
会社によっては、iDeCoとよく似た制度があります。混同しやすいので整理しておきます。
- 企業型確定拠出年金(企業型DC):会社が用意する確定拠出年金。自分が上乗せで出す掛金(マッチング拠出)は、通常は会社の給与計算の中で処理される
- iDeCoプラス:企業年金のない中小企業が、従業員のiDeCoに会社の掛金を上乗せする仕組み。従業員本人の掛金は給与天引きで払う形が基本
企業型DCやiDeCoプラスの掛金を申告書に書くかどうかは、会社の処理のしかたによって変わります。自己判断で書き込まず、社内の案内に従うのが安全です。
2026年(令和8年分)の年末調整で変わった点
今年の年末調整は、例年より変更点が多めです。iDeCoの欄の書き方そのものは変わっていませんが、同じ時期に出す書類の中で関係する変更があるので、主なものを紹介します。
基礎控除が引き上げられました
国税庁の資料によると、令和8年分の所得税から、基礎控除の額が引き上げられています。基礎控除とは、ほぼすべての人が受けられる所得控除で、年末調整では「基礎控除申告書」で計算します。
| 表:合計所得金額 | 令和8年分の基礎控除の額 |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超655万円以下 | 67万円 |
| 655万円超2,350万円以下 | 62万円 |
(出典:国税庁「令和8年分 各種控除について(給与所得者用)」2026年)
合計所得金額が2,350万円を超えると、基礎控除は段階的に小さくなります。前年分とは金額が違うので、去年の申告書を見ながら書き写さないように気をつけましょう。
扶養親族の所得の目安も変わっています
家族を扶養に入れている方は、扶養親族の所得の目安も確認しておきましょう。同じ国税庁の資料では、扶養親族の要件が「合計所得金額62万円以下(給与だけの場合は給与収入136万円以下が目安)」とされています。また、19歳以上23歳未満の子どもなどで所得がこれを少し上回る場合に使える「特定親族特別控除」は、合計所得金額62万円超123万円以下が対象とされています(出典:国税庁「令和8年分 各種控除について(給与所得者用)」2026年)。
アルバイトをしている大学生のお子さんがいる方などは、扶養控除等申告書の書き方にも影響するので、社内の案内とあわせて確認してください。
23歳未満の扶養親族がいる人は、生命保険料控除の上限が上がることがあります
今回の改正では、23歳未満の扶養親族がいる人について、新しい契約の一般生命保険料控除の上限が、通常の4万円から最高6万円に引き上げられる特例が設けられました。介護医療保険料や個人年金保険料と合わせた生命保険料控除全体の上限は、引き続き最高12万円です(出典:国税庁「令和8年分 各種控除について(給与所得者用)」2026年)。
iDeCoと同じ「保険料控除申告書」の中の話なので、お子さんを扶養に入れている方は、iDeCoの欄と一緒に、生命保険料の欄の計算方法も社内の案内で確認しておくと安心です。
iDeCoの欄の書き方は、これまでと同じです
いろいろな変更がありますが、iDeCoの掛金については、これまでどおり「払った全額を、保険料控除申告書の個人型年金加入者掛金の行に書く」で変わりません。変更点が多い年ほど、変わっていない部分を落ち着いて確実に書くことが大切です。
2026年12月からiDeCoの上限が上がる。今年の年末調整への影響は?
拠出限度額の引き上げは「2026年12月分の掛金」から
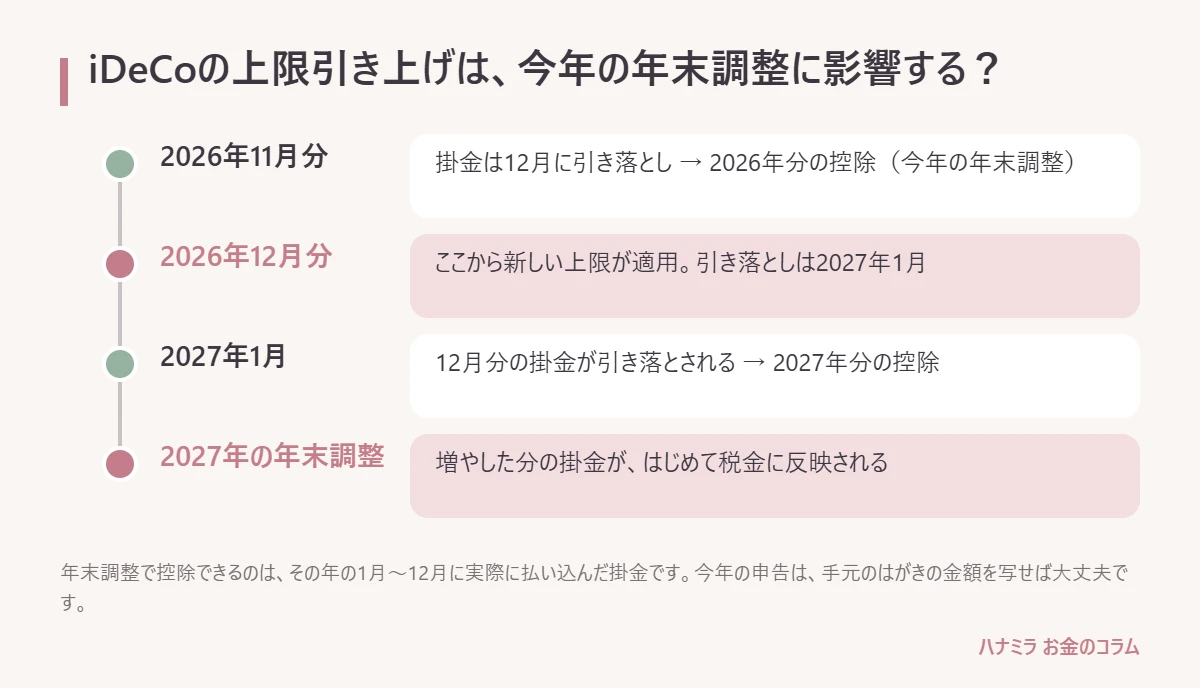
ニュースなどで「iDeCoの掛金の上限が大きく上がる」と聞いた方もいるかもしれません。厚生労働省の案内によると、iDeCoの拠出限度額(毎月出せる掛金の上限)は、2026年12月分の掛金(2027年1月引き落とし分)から引き上げられます。会社員の場合の主な変更は次のとおりです。
| 表:区分 | これまでの上限(月額) | 改正後の上限(月額) |
|---|---|---|
| 会社員(勤め先に企業年金なし) | 2万3,000円 | 6万2,000円 |
| 会社員(勤め先に企業年金あり) | 2万円 | 企業年金等の掛金と合計して6万2,000円 |
(出典:厚生労働省「iDeCoの加入者、加入ご検討中の皆さまへ」2026年、厚生労働省年金局「iDeCoに係る制度改正等について」2026年)
あわせて、70歳になるまで掛金を出せるようにする加入年齢の引き上げも、同じ時期から始まるとされています。自営業の方や専業主婦(夫)の方など、ほかの区分の上限はこれとは異なるので、ご自身の区分の金額は、iDeCoの窓口の金融機関や公的な案内で確認してください。
今年(2026年分)の年末調整の金額には、ほぼ影響しません
ここで気になるのが、「上限が上がったら、今年の年末調整に書く金額も変わるの?」という点です。
年末調整で控除できるのは、その年の1月から12月までに実際に払い込んだ掛金です。引き上げの対象になる2026年12月分の掛金は、2027年1月に引き落とされます。そのため、増やした分の掛金が税金に反映されるのは、2027年分の年末調整からになります。
今年の申告は、これまでどおり手元のはがきの金額を写せば大丈夫です。
掛金を増やすか迷ったときの考え方
上限が上がると、「たくさん出したほうが得なのでは」と考えたくなります。ただ、iDeCoのお金は原則として60歳になるまで引き出せません。掛金を増やすほど税金は軽くなりますが、そのぶん、今の暮らしや、教育費、住まいなどに使えるお金は減ります。
掛金をいくらにするかは、正解が一つではありません。「老後のために60歳まで動かさないお金」と「それまでの人生で使うお金、増やしたいお金」を区別して考えて、自分なりの配分を決めることが大切です。
年末調整に間に合わなかったら?確定申告で取り戻せます
確認方法:源泉徴収票で反映されているかを見る
年末調整が終わると、12月か翌年1月ごろに会社から「源泉徴収票」が渡されます。この中の「社会保険料等の金額」の欄に、iDeCoの掛金を含む小規模企業共済等掛金の額が、小さく内書き(金額の上やかっこの中に別に書かれる形)で記載されます(出典:国税庁「給与所得の源泉徴収票」記載要領)。
ここにiDeCoの掛金の額が入っていれば、年末調整で反映されています。入っていなければ、書き忘れや提出漏れの可能性があるので、確定申告を検討しましょう。
【内部リンク:源泉徴収票の見方(公開後に設置)】
確定申告書の書き方
はがきが間に合わなかった、書き忘れた、という場合でも、翌年の確定申告でiDeCoの掛金を所得控除として申告できます。会社員の方なら、源泉徴収票とはがきの2つがあれば、手続きの大部分は進められます。
- 確定申告書の第一表「小規模企業共済等掛金控除」の欄に、はがきの金額を書く
- 第二表の「保険料控除等に関する事項」の欄に、種類として「個人型確定拠出年金」などと書き、支払った金額を書く
- はがき(またはその電子データ)を提出または提示する
国税庁の確定申告書等作成コーナーを使えば、画面の案内に沿って金額を入力するだけで申告書が作れます。iDeCoの掛金も、入力項目の中に用意されています。
申告できる期間は?
2026年分の確定申告の期間は、原則として2027年2月16日から3月15日までです。ただ、会社員が税金を取り戻すための申告(還付申告といいます)は、この期間に限らず、翌年1月1日から5年間提出できるとされています(出典:国税庁「No.2030 還付申告」)。
つまり、「去年も一昨年もiDeCoを書き忘れていた」という方も、さかのぼって取り戻せる可能性があります。過去のはがきは再発行を申し込めるので、思い当たる方は確認してみてください。
戻ったお金・浮いたお金、どう育てていく?
まずは「戻ってきた金額」を見える化しましょう
年末調整で税金が戻ると、12月や1月の給料に上乗せされて振り込まれることが多いです。給与明細の中に紛れてしまうと、いつのまにか生活費に溶けてしまいがちです。
せっかく手続きをして取り戻したお金です。明細で「還付」や「年調過不足」といった欄の金額を確認し、「今年はこれだけ戻ってきた」と見える化してみてください。そのうえで、生活の予備のお金に回すのか、来年の自分への投資に回すのかを、意識して決めるだけでも、お金との付き合い方は変わってきます。
iDeCoは「老後用」、NISAは「いつでも使える」お金の器
iDeCoは、税金の面でとても優遇された制度です。その一方で、原則60歳まで引き出せないという約束があります。老後の土台をつくる器としては心強い反面、「40代で住み替えたい」「子どもの進学に備えたい」「自分の働き方を変えたい」といった、それまでの人生の夢には使えません。
そこで、もうひとつの器として考えたいのがNISAです。NISAは、投資で得た利益に税金がかからない制度で、iDeCoと違っていつでも売って使うことができます。毎月コツコツ積み立てる「つみたて投資枠」に加えて、自分で選んだ会社の株などを買える「成長投資枠」が年240万円まで用意されています(出典:金融庁「NISA特設ウェブサイト」)。
成長投資枠で「個別株を学ぶ」という選択肢
iDeCoや投資信託の積立は、老後に向けたお金の土台づくりとして、とても意味のある方法です。そのうえで、「土台の上に、自分の力でお金を増やす柱をもう一本立てたい」と考えるなら、成長投資枠を使って個別株を学ぶことには大きな価値があります。
個別株の投資は、ただ値動きを当てるゲームではありません。
- どんな商品やサービスで稼いでいる会社なのか
- これから売上や利益が伸びていく理由はどこにあるのか
- 自分がその会社を応援したいと思える根拠は何か
こうしたことを自分で調べ、根拠を持って会社を選ぶ力は、一度身につけると一生使えます。年末調整で「書類のどこに何を書けば、お金が戻ってくるのか」を理解できたように、「会社のどこを見れば、成長の手がかりがつかめるのか」も、学べば少しずつわかるようになります。
もちろん、株には値下がりのリスクがあります。だからこそ、生活に必要なお金ではなく余裕資金で始めること、買う前に「どうなったら売るか」のルールを決めておくこと、そして感覚ではなく根拠を持って会社を選ぶことが大切です。年末調整で戻ってきたお金は、こうした学びの第一歩を考えるきっかけにちょうどよい金額かもしれません。
よくある質問
NISAや株の利益は、年末調整に書く必要がありますか?
NISA口座の中での値上がり益や配当金には税金がかからないため、年末調整の書類に書く欄はありません。NISA以外の証券口座でも、「特定口座(源泉徴収あり)」を選んでいる場合は、売却益などにかかる税金が口座の中で差し引かれているので、一般的には年末調整の書類に書くことはありません。年末調整で手続きが必要なのは、iDeCo(個人払込の場合)のほうです。
夫(妻)のiDeCoの掛金を、私の年末調整で申告できますか?
できません。生命保険料などと違い、iDeCoの掛金は加入している本人の所得からしか控除できません。家族の口座から引き落としていたとしても、控除を受けるのはiDeCoに加入している本人です。夫婦それぞれがiDeCoに入っている場合は、それぞれの年末調整で、自分の分のはがきを使って申告します。
専業主婦(夫)やパートで所得税がかからない人でも、iDeCoの申告は意味がありますか?
もともと所得税や住民税がかからない人の場合、iDeCoの掛金を申告しても、戻ってくる税金はありません。ただ、パートなどで年末調整を受けていて、所得税が天引きされている方は、申告することで税金が軽くなる可能性があります。自分に税金がかかっているかどうかは、源泉徴収票の「源泉徴収税額」の欄で確認できます。
会社に年末調整の書類を出したあとで、はがきが見つかりました。どうすればいいですか?
まずは会社の担当者に連絡してみてください。会社が年末調整の計算をまだ終えていなければ、申告書を出し直せることがあります。すでに計算が終わっている場合でも、翌年の確定申告で控除を受けられるので、取り戻せなくなるわけではありません。
まとめ:書類を出す前のチェックリスト
最後に、提出前に確認したいポイントをまとめます。
- iDeCoの掛金が「個人払込」か「事業主払込」か、給与明細と通帳で確認した
- 個人払込なら、国民年金基金連合会からのはがき(払込証明書)が手元にある
- 保険料控除申告書の右下、「個人型年金加入者掛金」の行と「合計(控除額)」の欄に、はがきの金額を書いた
- はがきを申告書に添えた(Web申告なら画像やデータを添付した)
- 今年変わった基礎控除や扶養親族の目安、23歳未満の扶養親族がいる場合の生命保険料控除も確認した
- 間に合わない場合や書き忘れに気づいた場合は、確定申告で取り戻せることを知っている
iDeCoの申告は、一度やり方がわかれば、毎年数分で終わる作業です。そして、その数分で、毎年数千円から数万円の税金が戻ってくる可能性があります。
年末調整は、1年間のお金の流れを振り返る、よいきっかけでもあります。iDeCoで老後の土台をつくる。そのうえで、戻ったお金や浮いたお金を、NISAの成長投資枠で自分の目で選んだ会社に託してみる。どんなバランスで向き合うかは、あなたの暮らしと目標しだいです。ご自身が納得できる形を、ゆっくり選んでいってください。
※本記事は情報提供を目的としたもので、特定の銘柄の売買をすすめるものではありません。投資にはリスクがあり、元本を下回る可能性があります。