「投資を始めてみたいと話したら、夫に『やめておきなよ』と言われてしまった」「夫の許可がないと、勉強を始めることすら気が引ける」。そんなモヤモヤを抱えていませんか。
投資に興味を持ったのは、家族の将来を考えたからこそ。それなのに反対されると、気持ちを否定されたようで悲しくなりますよね。一方で、夫の側にも「家族を守りたい」という思いがあることがほとんどです。
この記事では、夫が投資に反対する理由の種類、話し合いの前に整えておきたい家計の見える化、伝える順番と具体的な言い方の例、小さく始めて信頼を積み重ねる方法、それでも反対されたときの考え方までを順番にお伝えします。
先に結論からお伝えします。夫に投資を反対されたとき、いちばん大切なのは「説得」ではなく「共有」です。反対の多くは投資そのものへの否定ではなく、「お金が減るのが怖い」「よくわからない」「家計は大丈夫なのか」という不安から生まれます。そして、その不安の土台には、夫婦で家計を同じ目線で見られていない状態があることも少なくありません。まず家計を夫婦で見える化し、使うお金の上限と売るルールを先に決めて共有する。そのうえで、なぜその会社を選ぶのかを自分の言葉で説明できるようになれば、投資は家族の不安の種ではなく、安心の材料に変わっていきます。
夫に投資を反対されるのはよくあること?まず知っておきたい前提
最初に、反対されたことで落ち込んでいる方にお伝えしたいのは、これはとてもよくあるご相談だということです。あなたの伝え方が悪かったわけでも、夫が頑固なわけでもありません。
「夫の許可がないと始められない」はハナミラでもよくある相談
女性向け株式投資スクールのハナミラには、累計1,500名以上の受講生がいて、そのうち約8割が投資未経験からのスタートです。投資を学びたいと考える方とお話ししていると、「夫に相談したら反対された」「夫の了解をもらってからでないと学び始められない」というお悩みを本当によく耳にします。
ここで大事なのは、「夫に相談する」こと自体はとても良いことだという点です。家計を一緒に営んでいる以上、大きなお金の使い道を相談するのは自然なことです。問題になるのは、相談のたびに話がかみ合わず、どちらも疲れてしまう状態が続くことです。
反対の背景にある「家計が見えていない」という状態
よくあるご相談を整理していくと、ひとつの共通点が見えてきます。それは、夫婦のどちらか、または両方が、家計の全体像をはっきり把握できていないということです。
たとえば、次のような状態です。
- 夫の収入から生活費だけを受け取っていて、貯蓄がいくらあるか妻は知らない
- 妻のパート代は「家計の足し」になっていて、どこに使われているか曖昧になっている
- 貯金は夫名義の口座にまとめていて、残高を確認する機会がない
- 毎月いくら余っているのか、夫婦ともに数字で答えられない
こうした状態だと、妻が「月に1万円だけ投資をしたい」と言っても、その1万円が家計にとって無理のない金額なのか、夫婦のどちらも判断できません。判断できないものに「いいよ」とは言いにくいので、夫は反対という形で慎重さを示すことになります。
同時に、家計が見えていないと、妻のほうも「お金のことは夫が決めるもの」という立場になりやすく、対等に話し合う土台に立ちにくくなります。投資の話がこじれる原因が、実は投資ではなく「家計を同じ目線で見られていないこと」にある場合は少なくありません。
どちらかが悪いわけではない
家計の管理を夫に任せてきたのは、忙しい毎日のなかで役割分担をしてきた結果かもしれません。夫が慎重なのも、家族への責任感の表れかもしれません。
この記事では、夫を説き伏せる方法ではなく、夫婦が同じ情報を持ち、同じ目線で話せる状態をつくる方法をお伝えします。そこが整うと、投資に限らず、教育費や住まい、老後のお金の話もずっとしやすくなります。
なぜ夫は投資に反対するの?不安の種類を知る
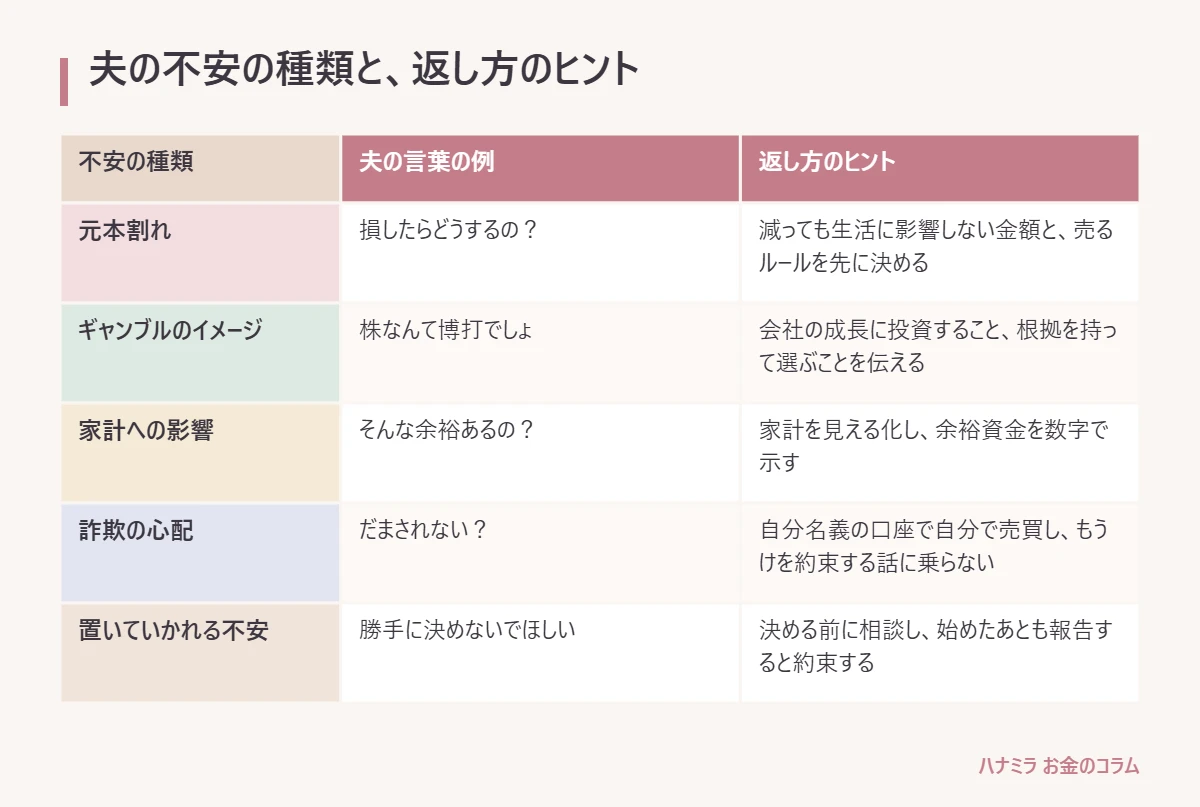
「反対」と一言で言っても、その中身は人によって違います。相手の不安がどの種類なのかがわかると、返す言葉も変わってきます。
「お金が減るのが怖い」元本割れへの不安
いちばん多いのが、投資したお金が減ってしまうことへの不安です。投資には値動きがあり、買ったときより値段が下がることがあります。これは事実なので、「減らないよ」と言うのは正しくありません。
この不安に対しては、「減ることもある。だから、減っても生活に影響しない金額だけで始める」「どこまで下がったら売るかを先に決めておく」という形で、減ったときの備えを具体的に伝えるのが効果的です。
「株はギャンブルと同じでは」というイメージ
ニュースで株価が大きく動いた話や、身近な人が損をした話を聞いていると、株にギャンブルのような印象を持っている方もいます。
株を買うということは、その会社の持ち主の一人になることです。会社が商品やサービスで利益を伸ばしていけば、その成長の恩恵を受けられる可能性があります。もちろん成果は約束されたものではありませんが、偶然に任せるのではなく「なぜこの会社を選ぶのか」という根拠を持って判断する点が、運任せのゲームとの違いです。
「家計は大丈夫?」生活を守りたい不安
「今月の生活費は足りているのに、投資なんてしている場合?」という不安もよくあります。教育費や住宅ローン、車の買い替えなど、これから出ていくお金を考えている夫ほど、この気持ちが強くなりがちです。
この不安は、先ほどお伝えした家計の見える化で、かなりの部分が解消できます。生活に必要なお金と、すぐには使わないお金を分けて見せられるかどうかがポイントです。
「怪しい話に引っかからない?」詐欺への心配
SNSで投資の話題を見かける機会が増えるなかで、投資詐欺のニュースも目にします。夫が心配しているのは投資そのものではなく、「妻がだまされないか」という点かもしれません。
この場合は、「SNSで知り合った人にお金を預けることはしない」「自分名義の証券口座で、自分で売買する」「もうけを約束する話には乗らない」といった、自分なりの線引きを伝えると安心してもらいやすくなります。証券口座のログイン情報を守る対策もあわせて伝えると、より具体的です。
「知らないところで進むのが嫌」置いていかれる不安
意外と見落としがちなのが、「自分の知らないところで家族のお金が動くのが嫌だ」という気持ちです。投資の中身よりも、相談の順番や情報の共有のされ方に引っかかっている場合があります。
この場合は、「決める前に相談する」「始めたあとも定期的に報告する」という約束が何よりの安心材料になります。
表:夫の不安の種類と返し方のヒント
| 不安の種類 | 夫の言葉の例 | 返し方のヒント |
|---|---|---|
| 元本割れ | 損したらどうするの? | 減っても生活に影響しない金額と、売るルールを先に決めると伝える |
| ギャンブルのイメージ | 株なんて博打でしょ | 会社の成長に投資すること、根拠を持って選ぶことを伝える |
| 家計への影響 | そんな余裕あるの? | 家計の見える化をして、余裕資金を数字で示す |
| 詐欺の心配 | だまされない? | 自分名義の口座で自分で売買すること、もうけを約束する話に乗らないことを伝える |
| 置いていかれる不安 | 勝手に決めないでほしい | 決める前に相談し、始めたあとも報告すると約束する |
確認方法:前回の話し合いで夫が口にした言葉を思い出して、上の表のどれに近いかを考えてみてください。一つではなく複数当てはまることもあります。どの不安が一番強そうかがわかると、次に話すときの順番が決めやすくなります。
話す前にやること①家計を夫婦で見える化する
投資の話をする前に、まず取り組みたいのが家計の見える化です。これは投資のためだけでなく、妻が夫と対等な立場でお金の話をするための土台づくりでもあります。
見える化の基本は「収入・支出・貯蓄」の3つ
難しく考える必要はありません。まずは次の3つを、夫婦で同じ紙やメモに書き出してみましょう。
- 収入:夫婦それぞれの毎月の手取り額(ボーナスがあれば年に何回、いくらくらいか)
- 支出:毎月決まって出ていくお金(住居費、通信費、保険料、習い事など)と、月によって変わるお金(食費、日用品、交際費など)
- 貯蓄:銀行預金、積立、学資保険など、今あるお金と毎月積み立てている金額
ここで大切なのは、細かく正確にすることよりも、夫婦で同じ数字を見ることです。1円単位まで合わせなくて構いません。「だいたいこのくらい」がお互いに共有できれば十分なスタートです。
確認方法:給与明細、通帳やネットバンキングの入出金明細、クレジットカードの利用明細を、直近3か月分ほど並べてみると、毎月の流れがつかみやすくなります。
もしものときのお金を先に確保する
家計を見える化したら、次に「もしものときのお金」を確認します。病気やけが、急な出費、収入の減少など、予定外のことが起きたときに生活を支えるためのお金です。
いくら置いておくかは、家族構成や働き方、住まいによって違います。「生活費の何か月分をすぐ使える預金として置いておくか」を、夫婦で話し合って決めておきましょう。この金額は投資に使わない、と決めておくだけで、夫の「生活は大丈夫?」という不安はかなり軽くなります。
「余裕資金」を数字で決める
もしものときのお金と、近いうちに使う予定のあるお金(数年以内の教育費や車の買い替えなど)を除いて、残ったものが「当面使う予定のないお金」、つまり余裕資金です。
具体例として、ある家庭の毎月の流れを考えてみます(説明のための例です)。
- 夫婦の手取り合計:月40万円
- 毎月の支出:月35万円
- 毎月残るお金:月5万円
- すでにある預金:もしものときのお金として決めた額を確保済み
この場合、毎月残る5万円のうち、たとえば1万円を投資に、4万円を引き続き預金や教育費の積立に回す、という分け方が考えられます。投資に回す金額は、夫婦が「これなら減っても生活は変わらない」と納得できる額にすることが大切です。
数字で示せると、「なんとなく投資したい」ではなく「家計のこの部分を使いたい」という具体的な相談になり、夫も判断しやすくなります。
見える化は妻を「フラットな立場」にする
家計の見える化には、もう一つ大きな意味があります。それは、妻が家計の当事者として、夫と同じ情報を持てるようになることです。
家計の全体像を知らないままだと、どうしても「夫にお願いして、許可をもらう」という形になりがちです。一方、家計を一緒に把握していれば、「家計のこの部分を、こういう目的でこう使いたい。あなたはどう思う?」と、対等な相談として話を持ちかけられます。
夫にとっても、自分ひとりで家計を背負っている状態から、夫婦で一緒に考える状態に変わるのは、負担が軽くなることでもあります。見える化は、どちらか一方のためではなく、夫婦二人のためのものです。
話す前にやること②自分が投資をしたい理由を言葉にする
家計の数字と同じくらい大切なのが、「なぜ投資をしたいのか」を自分の言葉で説明できることです。理由があいまいなままだと、夫から質問されたときに答えに詰まり、「やっぱりよくわかっていないんじゃないか」と受け取られてしまいます。
「なんとなく不安」を具体的な目的に置きかえる
投資に興味を持ったきっかけは、「物価が上がって預金だけでは心細い」「老後のお金が不安」といった漠然とした気持ちかもしれません。それ自体はとても自然なことですが、話し合いの場では、もう一歩具体的にしておくと伝わりやすくなります。
たとえば次のように置きかえてみましょう。
- 「老後が不安」→「60代になったときに、夫婦で年に1回旅行できるくらいのゆとりを持っていたい」
- 「預金だけでは心細い」→「すぐに使わないお金の一部を、成長が期待できる会社に投資して育てたい」
- 「周りが始めているから」→「お金のことを自分でも判断できるようになりたい」
自分の目的を一文メモにしておく
話し合いの前に、目的・金額・ルールを一文でまとめたメモを用意しておくと、緊張しても落ち着いて話せます。
具体例:「将来の家族のゆとりのために、毎月の余裕資金のうち1万円を使って、自分で調べて選んだ会社の株に投資したい。買う前に売るルールを決めて、毎月結果を報告する」
このくらい具体的になっていると、夫は「何を」「いくらで」「どう管理するのか」がひと目でわかり、反対する理由を一つずつ確認しながら話を進めやすくなります。
伝える順番と言い方の例(会話例)
準備ができたら、いよいよ夫に伝えます。ここでは、話す順番と、よくある反応への返し方を会話例でご紹介します。会話例は、よくあるご相談をもとにした一般的な例です。
タイミングは「お互いに余裕があるとき」
話の中身と同じくらい大事なのがタイミングです。仕事から帰ってきた直後や、子どもの寝かしつけの最中、休日の朝のバタバタした時間は避けましょう。
おすすめは、「少しお金のことで相談したいことがあるんだけど、今週末のどこかで30分くらい時間をもらえる?」と、事前に予告しておくことです。いきなり切り出されるより、心の準備ができる分、夫も落ち着いて聞いてくれやすくなります。
伝える順番は「目的→家計→金額とルール→相手の意見」
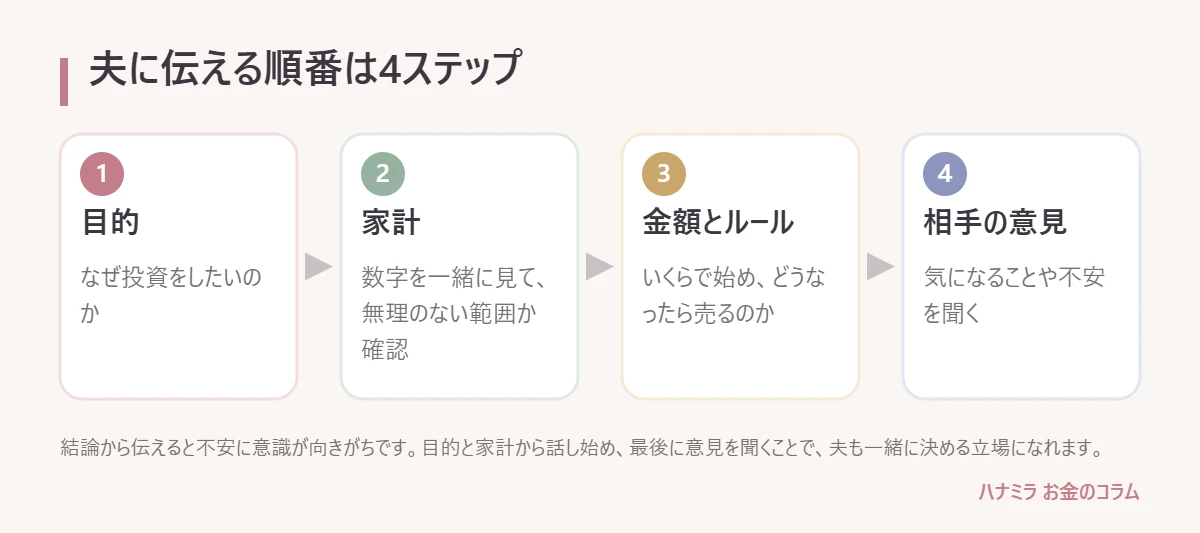
話す順番は、次の4つを意識してみてください。
- 1番目:目的を伝える(なぜ投資をしたいのか)
- 2番目:家計の数字を一緒に見る(無理のない範囲であることを確認する)
- 3番目:金額とルールを伝える(いくらで始め、どうなったら売るのか)
- 4番目:夫の意見を聞く(気になることや不安を教えてもらう)
最初に「株を買いたい」と結論だけを伝えると、夫は不安のほうに意識が向いてしまいます。目的と家計から話を始めると、「家族のための相談なんだな」と受け取ってもらいやすくなります。そして最後に意見を聞くことで、夫も一緒に決める立場になれます。
会話例1「損したらどうするの?」と言われたとき
夫「株って、損することもあるんでしょ?損したらどうするの?」
妻「うん、損することもあると思う。だから、もしものときのお金と、近いうちに使うお金には手をつけないって決めてる。投資に使うのは、毎月の余裕資金のうち1万円だけにしようと思ってるの」
夫「それでも減ったら嫌だな」
妻「わかる。だから、買う前に『ここまで下がったら売る』っていうルールを決めておくつもり。そのルールもあなたに見せるね。もし気になることがあったら、遠慮なく言ってほしい」
ポイントは、「損はしない」と言わないことです。損をする可能性を認めたうえで、その備えを具体的に伝えるほうが、ずっと信頼されます。
会話例2「株なんてギャンブルでしょ」と言われたとき
夫「株なんて博打みたいなものでしょ」
妻「そういうイメージ、あるよね。私も最初はそう思ってた。でも、株を買うって、その会社の持ち主の一人になることなんだって。だから、どんな商品で利益を出しているか、これから伸びそうかを調べてから選ぼうと思ってるの」
夫「調べるって、どうやって?」
妻「会社が出している決算の資料とか、事業の説明を読んでみるつもり。読んでみて気になった会社があったら、どうしてそう思ったのか、あなたにも説明させてね」
相手のイメージを頭から否定せず、「そう思うのも自然だよね」と一度受け止めてから、自分の考えを伝えるのがコツです。
会話例3「よくわからないからやめておけば」と言われたとき
夫「よくわからないし、やめておいたほうがいいんじゃない?」
妻「たしかに、私もまだわからないことが多いんだ。だからこそ、いきなり大きなお金を使うんじゃなくて、まずはちゃんと勉強したいと思ってる。勉強したことは、あなたにも共有するね」
夫「勉強するのはいいけど、無理はしないでね」
妻「ありがとう。学んだことを話すから、一緒に考えてくれたらうれしい」
「わからないから反対」という場合は、いきなり投資を始めるのではなく、「まずは学ぶこと」に同意をもらうところから始めるのも一つの方法です。学びの段階を共有することで、夫の不安も少しずつ小さくなっていきます。
言わないほうがいい言葉
話し合いの場で、つい言ってしまいがちな言葉もあります。次のような言い方は、相手を責めているように聞こえ、話がこじれやすくなるので避けましょう。
- 「あなたは何もわかっていない」
- 「みんなやっているのに、うちだけ遅れている」
- 「どうせ反対すると思った」
- 「私のお金なんだから、好きにさせて」
どれも気持ちとしては理解できますが、夫を「反対する人」として固定してしまいます。目指したいのは、どちらが勝つかではなく、夫婦で納得できる形を見つけることです。
小さく始めて見せる(余裕資金と売るルールを決めて共有)
話し合いで「少しならいいよ」と言ってもらえたら、そこからが信頼を積み重ねる段階です。最初の数か月の進め方が、その後の夫婦の話しやすさを大きく左右します。
使う金額の上限を決めて共有する
まず、投資に使う金額の上限を決めて、夫と共有しておきましょう。「毎月1万円まで」「合計でいくらまで」といった形で、具体的な数字にしておくのがポイントです。
上限を決めておくと、値動きがあったときにも慌てずにすみますし、夫にとっても「これ以上は使わない」という安心材料になります。上限を変えたいときは、そのときにあらためて相談する、というルールにしておくとよいでしょう。
売るルールを「買う前に」決めておく
投資でいちばん大切な考え方の一つが、売るルールを買う前に決めておくことです。値段が下がってから考えると、「もう少し待てば戻るかもしれない」という気持ちが働き、判断がぶれやすくなります。
たとえば、次のようなルールを決めておく方法があります。
- 買った値段から一定の割合下がったら売る
- その会社を選んだ理由(業績の伸びなど)が崩れたら売る
- 目標にしていた値段に届いたら、一部または全部を売るか見直す
どのルールが合うかは人によって違いますが、大切なのは「決めておくこと」と「夫と共有しておくこと」です。ルールを紙に書いて見せておけば、「損をしたらどうするの?」という不安に、行動で答えることができます。
月に1回、結果と気づきを報告する
始めたあとは、月に1回など頻度を決めて、結果を報告しましょう。報告といっても、堅苦しいものである必要はありません。
具体例:「今月は株価が少し下がったけど、決めていたルールの範囲内だからそのまま持っているよ。決算で売上が伸びていたのは良かった」
うまくいったときだけでなく、値段が下がったときも正直に伝えることが大切です。下がったときの対応をルールどおりに淡々と伝えられると、「ちゃんと管理しているんだな」と夫の信頼につながります。
NISAは一人一口座。自分名義で始められる
投資を始めるときに使われることの多いNISAは、口座が一人につき一つと決まっています。夫婦であっても、それぞれが自分名義の口座を持つ形です。2026年時点のNISAでは、年間の投資枠は、つみたて投資枠が120万円、成長投資枠が240万円で、合わせて360万円です。生涯の上限は1,800万円で、そのうち成長投資枠は1,200万円までとされています(出典:金融庁「NISA特設ウェブサイト NISAを知る」2026年11月確認)。

自分名義の口座で、自分が決めた範囲の金額を、自分で管理する。この形をはっきりさせておくと、夫にとっても「家族のお金が知らないところで動く」心配が小さくなります。成長投資枠を使えば個別株も買えるので、NISAの枠について詳しく知りたい方は、あわせてこちらもご覧ください。
投資の学びを夫婦で共有する方法
小さく始めるのと同時に取り組みたいのが、学んだことを夫婦で共有することです。投資の話を「妻の趣味」ではなく「家族の話題」にしていくイメージです。
学んだことを「一つだけ」話してみる
勉強した内容を全部伝えようとすると、聞く側も疲れてしまいます。おすすめは、その週に学んだことを一つだけ、食事中などの雑談で話すことです。
具体例:「今日読んだ資料で知ったんだけど、売上が増えていても、利益が増えていない会社もあるんだって。数字を見比べると違いがわかるのがおもしろかった」
こうした小さな話題を重ねていくと、夫も自然と興味を持ってくれることがあります。「それってどういうこと?」と聞き返されたら、それは共有がうまくいっているサインです。
身近な会社を一緒に見てみる
夫婦で話しやすいのは、普段使っているお店やサービス、夫の仕事に関係する業界など、身近な会社です。「この会社、最近お店が増えたよね」「この業界って今どうなの?」といった会話から、会社が出している決算の資料や事業の説明を一緒にのぞいてみるのも良い方法です。
夫が自分の仕事の業界について詳しい場合は、むしろ夫から教えてもらうこともあるかもしれません。投資の学びが、夫婦でお互いの知識を持ち寄るきっかけになります。
上場企業が個人投資家向けに事業を説明するイベントもあり、会社の話を直接聞ける機会として参考になります。
学び方は、夫婦の状況に合わせて選ぶ
投資の学び方には、本や会社の資料を読んで自分で学ぶ方法、セミナーに参加する方法、スクールで体系的に学ぶ方法、同じ目標を持つ仲間がいるコミュニティで学ぶ方法など、いろいろな形があります。どれが正解ということはなく、使える時間や、どのくらい早く身につけたいか、一人で続けられるタイプかどうかによって向き不向きが変わります。
夫婦で話すときは、「こういう学び方を考えているんだけど、どう思う?」と、学び方そのものも相談の対象にしてみてください。学びにかける時間やお金も家計の一部なので、見える化した家計をもとに一緒に考えると、夫も納得しやすくなります。
それでも反対されたときはどうする?
ここまでのことを試しても、すぐには理解を得られないこともあります。そんなときに大切にしたい考え方をお伝えします。
一度で決めようとせず、時間をおく
一度の話し合いで結論を出そうとすると、お互いに引けなくなってしまいます。反対されたら、「わかった、もう少し考えてみるね」といったん引き、時間をおきましょう。
その間に、家計の見える化を続けたり、投資の勉強を進めたりしておくと、次に話すときには伝えられる内容が増えています。数週間から数か月かけて、少しずつ話を進めていくくらいの気持ちで構いません。
夫の反対の理由をもう一度聞いてみる
何度話しても平行線のときは、自分が説明する側から、夫の話を聞く側に回ってみるのも一つの方法です。「どういうところが一番心配?」「どうなったら安心できそう?」と聞いてみると、思ってもいなかった理由が出てくることがあります。
過去に家族や知人が投資で損をしたのを見ていた、職場で投資の話がよくない形で話題になった、など、夫なりの経験から来ている不安かもしれません。理由がわかれば、それに合わせた伝え方や、安心できる条件を一緒に考えられます。
自分名義・自分の収入の範囲で始めるという選択
自分に収入がある場合は、話し合ったうえで、自分の収入から余裕資金の範囲で始めるという選択肢もあります。その場合も、「あなたのお金には手をつけない」「この金額の範囲でやる」と伝えておくことが大切です。
ここで一つ注意したいのが、お金の名義です。国税庁は、夫婦などの扶養義務者から生活費や教育費として受け取ったお金であっても、それを預金したり株式などの買い入れ資金に充てたりした場合には、贈与税がかかるとしています(出典:国税庁「No.4405 贈与税がかからない場合」令和8年4月1日現在法令等)。

また、暦年課税の贈与税には年110万円の基礎控除があり、1年間に受けた贈与の合計がこれ以下であれば贈与税はかからず申告も不要とされています(出典:国税庁「No.4402 贈与税がかかる場合」令和8年4月1日現在法令等)。夫から受け取った生活費を自分名義の口座で投資に回すような場合は、名義と資金の出どころを夫婦で確認し、判断に迷うときは税務署や税理士に相談しましょう。
隠れて始めるのはおすすめしない
反対されると、「黙って始めてしまおうか」と考えることもあるかもしれません。ですが、家族に隠したまま始めると、値動きがあったときに相談できる相手がいなくなり、一人で抱え込むことになります。あとで知られたときに、投資の中身よりも「隠していたこと」で信頼が揺らいでしまうこともあります。
すぐに同意がもらえなくても、「自分はこう考えている」「この範囲でやりたい」と伝え続けることが、遠回りに見えていちばんの近道です。
夫婦の関係をいちばん大切にする
投資は、家族が安心して暮らすための手段の一つです。投資をきっかけに夫婦の関係がぎくしゃくしてしまっては、本来の目的から離れてしまいます。
今はタイミングではないと感じたら、家計の見える化と学びだけを続けて、投資を始めるのは時期を見て、という判断も立派な選択です。どの道を選ぶかは、夫婦で話し合って決めていけば大丈夫です。
根拠を説明できる投資は、家族の安心にもつながる
ここまで、夫に反対されたときの伝え方を見てきました。最後に、話し合いの中身そのものについて考えてみます。
「なんとなく」の投資がいちばん不安を生む
夫の不安が大きくなりやすいのは、妻自身が「なぜそれを買うのか」をうまく説明できないときです。「人気らしいから」「SNSで話題だったから」という理由では、聞いている側はどうしても心配になります。
反対に、「この会社は売上と利益がここ数年伸びていて、これからもこういう理由で伸びると考えている。こうなったら売る」と説明できれば、夫にとっても判断の材料がそろいます。投資の結果がどうなるかは誰にも約束できませんが、根拠を持って選び、ルールを持って管理している姿は、家族に安心感を与えます。
根拠を持って会社を選ぶために、個別株を学ぶ価値
資産を増やしていくうえでは、成長が期待できる会社を自分で調べ、根拠を持って選ぶ力を身につけることに大きな価値があります。それが個別株を学ぶということです。
個別株を学ぶと、会社がどうやって利益を出しているのか、決算の数字のどこを見ればよいのか、どんなときに売ると判断するのか、といったことを自分の言葉で説明できるようになります。この「説明できる力」は、夫婦の話し合いでもそのまま役に立ちます。
投資信託の積み立てで資産形成の土台をつくることも、もちろん一つの方法です。そのうえで、自分で会社を選ぶ力を育てていくと、お金について夫婦で話す内容もぐっと具体的になっていきます。
ハナミラ代表の松下りせも、会社員時代から投資を学び、自分で会社を選ぶ力を育ててきた一人です。どのように学んできたかは、こちらのインタビューで紹介しています。
よくある質問
Q1. 夫に相談せずに投資を始めてもいいですか?
A. 自分の収入の範囲で、自分名義の口座を使って始めることはできます。ただ、家計を一緒に営んでいる以上、隠したまま始めると、あとで信頼関係に影響することがあります。すぐに同意をもらえなくても、「この範囲でやりたい」と伝えておくことをおすすめします。また、夫から受け取ったお金を投資に回す場合は贈与税の扱いにも注意が必要です。
Q2. 夫が投資に詳しくて、私のやり方を否定されてしまいます
A. 夫が詳しい場合は、むしろ心強い相談相手になってもらえる可能性があります。やり方の違いを「どちらが正しいか」で争うのではなく、「なぜそう考えるのか」をお互いに説明し合ってみてください。考え方の違いを知ることは、自分の判断の根拠を見直すきっかけにもなります。そのうえで、自分の決めた金額とルールの範囲で、自分の考えで選ぶという形を夫婦で確認できるとよいでしょう。
Q3. 家計を見える化しようと言っても、夫が乗り気ではありません
A. 最初から全部を出し合うのが難しい場合は、毎月の支出や、家族共通の貯蓄など、話しやすいところから始めましょう。「投資のため」ではなく、「これからの教育費や住まいのことを一緒に考えたいから」と、家族の目的として伝えると受け入れてもらいやすくなります。自分の分の収入や支出を先に見せるのも、相手が話しやすくなるきっかけになります。
Q4. 投資を勉強したいだけなのに、それも反対されます
A. 学ぶことへの反対の背景には、「勉強しているうちに大きなお金を使ってしまうのでは」という心配があることが多いです。「勉強と、実際にお金を使うことは別に考える」「お金を使うときはあらためて相談する」と伝えると、安心してもらいやすくなります。学んだことを少しずつ共有していくと、学びそのものへの理解も深まっていきます。
まとめ
夫に投資を反対されたときに大切なポイントを振り返ります。
- 反対の多くは投資そのものの否定ではなく、「減るのが怖い」「よくわからない」「家計は大丈夫か」といった不安から生まれる
- その不安の土台には、夫婦で家計を同じ目線で見られていない状態があることが多い。どちらかが悪いわけではない
- まず収入・支出・貯蓄を夫婦で見える化し、もしものときのお金と余裕資金を数字で分ける
- 伝える順番は「目的→家計→金額とルール→相手の意見」。損をする可能性は認めたうえで備えを伝える
- 使う金額の上限と、売るルールを買う前に決めて共有し、始めたあとも定期的に報告する
- それでも反対されたら、時間をおき、夫の不安をもう一度聞く。名義や贈与税の扱いにも注意する
- 根拠を持って会社を選び、自分の言葉で説明できる投資は、家族の安心にもつながる
投資を始めるかどうか、いつ始めるかは、ご夫婦で話し合って決めることです。この記事が、お二人が同じ目線でお金の話をするきっかけになればうれしいです。
根拠を持って会社を選ぶ考え方を知りたい方は、ハナミラ公式LINEで学び始めのヒントをお届けしています。
【LINE登録URL・mtid挿入】
※本記事は情報提供を目的としたもので、特定の銘柄の売買をすすめるものではありません。投資にはリスクがあり、元本を下回る可能性があります。