「投資を始めるなら若いうちに、とよく聞くけれど、50代の私にはもう遅いのでは?」「退職金や年金のことを考えると、今さら損をするのは怖い」。そんな気持ちで、この記事にたどり着いた方も多いのではないでしょうか。
子育てがひと段落したり、職場で役職定年の話が聞こえてきたり、親の体調が気になり始めたり。50代は、お金のことを真剣に考えるきっかけが次々に訪れる年代です。同時に「周りはもう投資をしているのに、私だけ出遅れた」と焦りを感じやすい時期でもあります。
この記事では、50代から投資を始めるのは本当に遅いのかを公的なデータで確かめたうえで、退職金・年金の受け取り・親の介護・健康寿命といった50代ならではの論点と、今から始める人が気をつけたいことを順番に整理します。NISAの使い方や、50代だからこそ個別株を学ぶ意味についてもお伝えします。
先に結論からお伝えします。50代から投資を始めるのは遅くありません。2025年の簡易生命表では、50歳女性の平均余命は38.41年あり、お金を使う期間は70代・80代まで続きます。運用できる期間は「定年まで」ではなく「お金を使い終わるまで」と考えると、20年以上の時間があります。ただし、50代は若い世代より失敗を取り戻す時間が短いのも事実です。取り戻そうと大きく賭けるのではなく、生活防衛資金を確保したうえで、余裕資金を使い、根拠を持って選んだ会社に投資する。この順番を守れば、50代からでも十分に資産づくりを始められます。
50代から投資を始めるのは本当に遅いの?
「投資は時間を味方につけるもの」とよく言われます。そのため、20代・30代から始めた人に比べて50代は不利だと感じるのは自然なことです。ただ、50代の「残り時間」を数字で見てみると、印象は大きく変わります。
50歳女性の平均余命は約38年
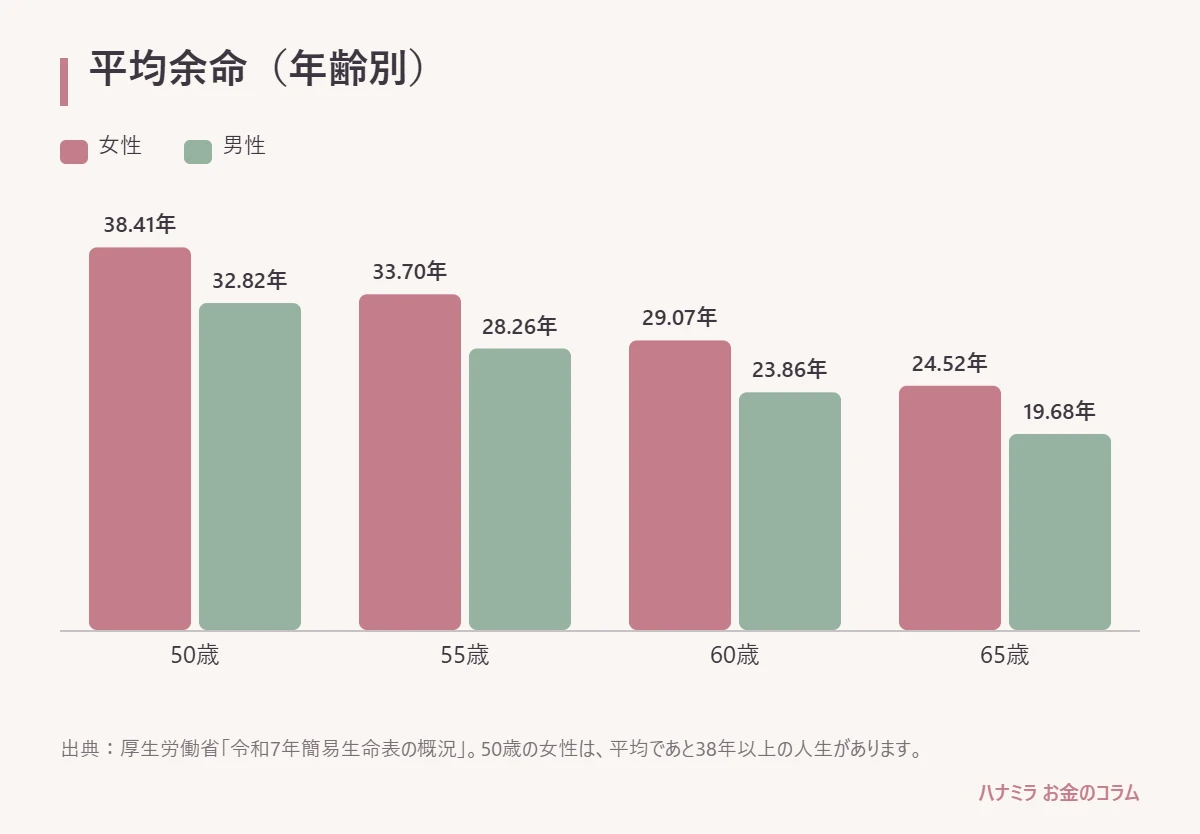
厚生労働省の簡易生命表によると、2025年時点の女性の平均寿命は87.33年です。そして、50歳の女性があと何年生きるかを示す平均余命は38.41年、60歳では29.07年、65歳でも24.52年あります(出典:厚生労働省「令和7年簡易生命表の概況」2026年7月公表)。
表:年齢別の平均余命(2025年)
| 年齢 | 女性 | 男性 |
|---|---|---|
| 50歳 | 38.41年 | 32.82年 |
| 55歳 | 33.70年 | 28.26年 |
| 60歳 | 29.07年 | 23.86年 |
| 65歳 | 24.52年 | 19.68年 |
平均余命はあくまで平均ですが、50代の女性であれば、80代後半まで暮らすことを前提にお金の計画を立てておくほうが安心です。つまり、50歳から見ると30年以上、生活費を払い続ける期間があるということです。
確認方法:厚生労働省のウェブサイトで「簡易生命表」と検索すると、年齢ごとの平均余命が男女別に公開されています。自分の年齢の欄を一度見ておくと、老後の長さを具体的にイメージできます。
運用期間は「定年まで」ではなく「使い終わるまで」
多くの人が「投資は定年までに終わらせるもの」と考えがちです。でも実際には、60代・70代になっても資産の一部は運用を続け、必要な分だけ少しずつ取り崩していく方法があります。
具体例:55歳で投資を始め、65歳から少しずつ取り崩し、80代まで使っていく場合、最初に投じたお金の一部は25年以上運用されることになります。「10年しかない」のではなく「長いお金は20年以上働ける」と考えると、50代からでも時間を味方につけられます。
50代ならではの強みもある
50代には、若い世代にはない強みもあります。
- 収入が比較的高い時期で、毎月の投資額を増やしやすい
- 子どもの教育費が落ち着き、家計にゆとりが出てくる家庭が多い
- 住宅ローンの残りや、老後の生活費が見通しやすくなっている
- 長年の仕事や暮らしの経験から、世の中の変化や会社の良し悪しを見る目が育っている
特に最後の「会社を見る目」は、後半でお伝えする個別株の学びにつながる大事な強みです。50代の投資は「若い人の後追い」ではなく、50代の経験を活かした投資として考えることができます。
50代が「もう遅いかも」と不安になる理由
50代の不安には、40代とは違う、この年代ならではの理由があります。不安の正体を言葉にしておくと、何に備えればいいかが見えてきます。
役職定年や再雇用で、収入が変わる時期が近い
会社によっては、50代半ばで役職を外れる役職定年や、60歳以降の再雇用で給与が下がる仕組みがあります。「今の収入がずっと続くわけではない」と気づくことが、50代の焦りの大きな原因です。
確認方法:勤め先の就業規則や人事制度の資料で、役職定年の有無、定年の年齢、再雇用後の給与の目安を確認しておきましょう。人事部に問い合わせれば教えてもらえることも多いです。
具体例:役職定年で手取りが下がる見込みなら、その前の数年間を「投資の習慣をつくる期間」にあてておくと、収入が変わったときも慌てずに済みます。投資額は収入が下がった後でも続けられる金額にしておくのがポイントです。
親の介護が始まるかもしれない
50代は、親の介護が現実になりやすい年代です。生命保険文化センターの調査では、介護にかかった費用は、住宅の改修や介護用ベッドの購入などの一時的な費用が平均47.2万円、月々の費用が平均9.0万円、介護期間は平均55.0か月(4年7か月)でした(出典:生命保険文化センター「生命保険に関する全国実態調査」2024年度)。
もちろん、介護費用は親自身の年金や貯蓄でまかなうのが基本です。ただ、急な出費を一時的に立て替える場面は起こりえます。投資を始める前に「親の介護で急にお金が必要になったら、どこから出すか」を決めておくと安心です。
確認方法:親が元気なうちに、親の年金額や貯蓄、加入している保険について、話せる範囲で聞いておきましょう。地域の地域包括支援センター(高齢者の暮らしや介護の相談窓口)の場所を調べておくのも、いざというときに役立ちます。
健康でいられる時間には限りがある
内閣府の高齢社会白書によると、健康上の問題で日常生活が制限されることなく過ごせる期間を示す「健康寿命」は、2022年時点で女性75.45年、男性72.57年です(出典:内閣府「令和7年版高齢社会白書」2025年公表)。
平均寿命と健康寿命のあいだには、医療や介護の手を借りながら暮らす期間があります。この期間は医療費や介護費が増えやすく、自分で判断して資産を管理するのも難しくなっていきます。だからこそ、元気で判断力のある50代・60代のうちに、投資の知識と自分なりのルールを身につけておくことに意味があります。
50代から投資を始める人が気をつけたい5つのこと
ここからは、50代で投資を始めるときに特に気をつけたいことを5つにまとめます。どれも「損をしないための守り」と「増やすための攻め」の両方に関わる大切なポイントです。
①生活防衛資金を先に確保しておく
生活防衛資金とは、病気やけが、収入の減少など、もしものときに生活を守るためのお金です。一般的には生活費の半年分から1年分が目安とされます。50代はこれに加えて、親の介護費の立て替えや、自分の医療費、家の修繕費など、近いうちに使う予定のお金も考えておきたい年代です。
確認方法:直近3か月の家計簿や通帳の引き落としから、1か月の生活費を計算します。その6倍から12倍に、今後5年以内に使う予定のお金(車の買い替え、子どもの結婚資金の援助、家の修繕など)を足した金額を、投資には回さないお金として普通預金などに置いておきましょう。
具体例:生活費が月25万円の家庭なら、半年分で150万円、1年分で300万円が生活防衛資金の目安です。そこに5年以内の予定支出を足した残りが、投資に使える余裕資金になります。
②退職金は「受け取ってから考える」で間に合う
厚生労働省の調査によると、勤続20年以上かつ45歳以上の定年退職者の退職給付額は、大学・大学院卒(管理・事務・技術職)で平均1,896万円、高校卒(管理・事務・技術職)で平均1,682万円でした。一方で、退職給付制度がある企業は74.9%で、前回調査(2018年)の80.5%から下がっています(出典:厚生労働省「令和5年就労条件総合調査」2023年公表)。
退職金はまとまった金額になるため、受け取った直後に金融機関から運用の提案を受けることもあります。でも、急いで全額を投資に回す必要はありません。退職金は老後の生活費の柱になるお金です。受け取ったら、まずは住宅ローンの残り、生活防衛資金、今後の大きな出費を整理し、そのうえで投資に回す金額を自分で決めましょう。
確認方法:勤め先に退職金制度があるか、支給額の目安、一時金で受け取るか年金形式で受け取るかを選べるかを、人事部や社内規程で確認しておきます。受け取り方によって税金のかかり方が変わるので、早めに調べておくと安心です。
③取り戻そうと大きく賭けない
50代で投資を始めるとき、いちばん避けたいのが「出遅れた分を一気に取り戻そう」という気持ちで大きく賭けることです。生活に必要なお金まで投資に回したり、よくわからないまま値動きの激しい商品に手を出したりすると、失敗したときに立て直す時間がありません。
50代の投資で大切なのは、金額の大きさではなく、根拠を持って選ぶことです。「なぜこの会社に投資するのか」を自分の言葉で説明できる状態で、余裕資金の範囲で投資する。この姿勢を守れば、たとえ思いどおりに値上がりしなくても、生活が揺らぐことはありません。
具体例:「ニュースで話題だから」「知人が儲かったと言っていたから」という理由だけで買うのは、根拠とは言えません。その会社が何で稼いでいるのか、売上や利益は伸びているのか、これからも需要がありそうかを、自分で確かめてから判断する習慣をつけましょう。
④売るルールを買う前に決める
投資を始めると、多くの人が「いつ買うか」には悩みますが、「いつ売るか」は決めないまま買ってしまいがちです。値下がりしたときに「いつか戻るはず」と持ち続けたり、少し上がっただけで慌てて売ったりするのは、売るルールがないことが原因です。
買う前に、次のようなルールを紙やメモアプリに書いておきましょう。
- 買った理由(この会社の成長を期待する根拠)
- その理由が崩れたら売る(例:主力事業の売上が大きく落ち込んだとき)
- 株価が買値から一定の割合下がったら、いったん売って見直す
- 目標の株価に届いたら、一部または全部を売るか検討する
ルールを決めておくと、値動きに一喜一憂せず、落ち着いて判断できます。とくに50代は、損失を長く抱え込むと取り戻す時間が限られるので、売るルールは大切な守りになります。
⑤投資詐欺・うまい話に近づかない
50代は、退職金や貯蓄がある年代として、投資詐欺に狙われやすい年代でもあります。警察庁の発表によると、2026年上半期のSNS型投資詐欺の被害額は約797.9億円、認知件数は5,893件にのぼりました(出典:警察庁「令和8年上半期における特殊詐欺及びSNS型投資・ロマンス詐欺の認知・検挙状況等(暫定値)」2026年7月公表)。
よくある手口には、次のようなものがあります。
- SNSの広告やメッセージで、有名人や専門家をかたって投資グループに誘う
- 「必ずもうかる」「元本保証で月利○%」など、うまい話を持ちかける
- 最初は少額で利益が出たように見せ、追加の入金を求める
- 個人名義の口座への振り込みを指示する
「元本保証で高い利回り」という話は、それだけで疑ってかかるべきサインです。少しでもおかしいと感じたら、お金を振り込む前に、家族や警察相談専用電話(#9110)、消費生活センター(188)に相談しましょう。
また、証券口座への不正ログインによる被害も報告されています。ログインの設定を見直しておくことも、50代の大切な守りです。
50代の老後資金はいくら必要?公的データで考える
「老後資金はいくら必要か」は、50代の多くの人が気になるテーマです。ここでは公的なデータをもとに、考え方の手順を整理します。
年金だけでは毎月いくら足りないのか
総務省の家計調査によると、65歳以上の夫婦のみの無職世帯では、毎月の実収入が25万4,395円に対して、消費支出と税金・社会保険料などの非消費支出の合計が29万6,829円で、毎月4万2,434円の不足となっています(出典:総務省「家計調査報告[家計収支編]2025年平均」2026年公表)。
仮にこの不足が65歳から30年続くと、4万2,434円×12か月×30年で約1,528万円になります。ただし、これは平均的な世帯の数字です。持ち家か賃貸か、夫婦か単身か、どんな暮らしをしたいかによって、必要な金額は大きく変わります。
確認方法:まず「ねんきん定期便」や「ねんきんネット」(日本年金機構のオンラインサービス)で、自分が受け取れる年金の見込み額を確認しましょう。次に、今の生活費から、老後に減る支出(通勤費、子どもの費用など)と増える支出(医療費、趣味や旅行など)を見積もります。年金の見込み額と老後の生活費の差が、自分にとっての毎月の不足額です。
年金の受け取り方で、毎月の金額は変わる
50代のうちに知っておきたいのが、年金の受け取り開始時期を選べるという仕組みです。原則は65歳からですが、66歳以後75歳までのあいだで受け取りを遅らせる「繰下げ受給」を選ぶと、1か月遅らせるごとに年金額が0.7%増え、75歳まで遅らせると最大84%増えます(出典:日本年金機構「年金の繰下げ受給」https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/kuriage-kurisage/20140421-02.html)。反対に、65歳より早く受け取る「繰上げ受給」を選ぶと、年金額は減ります。
具体例:65歳時点の年金見込み額が月10万円の人が、70歳まで受け取りを遅らせると、0.7%×60か月で42%増え、月14.2万円になります。ただし、遅らせているあいだは年金を受け取れないので、その期間の生活費を働いて得る収入や貯蓄・運用資産でまかなう必要があります。ここで、50代から準備した資産が「年金を増やすためのつなぎ」として役立つのです。
また、2026年度からは、働きながら年金を受け取る人の年金が減らされる基準(在職老齢年金の支給停止の基準額)が、月51万円から月65万円に引き上げられました(出典:厚生労働省「令和8年度の年金額改定についてお知らせします」https://www.mhlw.go.jp/stf/newpage_71570.html)。60代以降も働き続ける選択肢が、以前より取りやすくなっています。
なお、2026年度の国民年金(老齢基礎年金)の満額は、昭和31年4月2日以降生まれの人で月70,608円です(出典:同上)。
50代から積み立てるといくらになる?
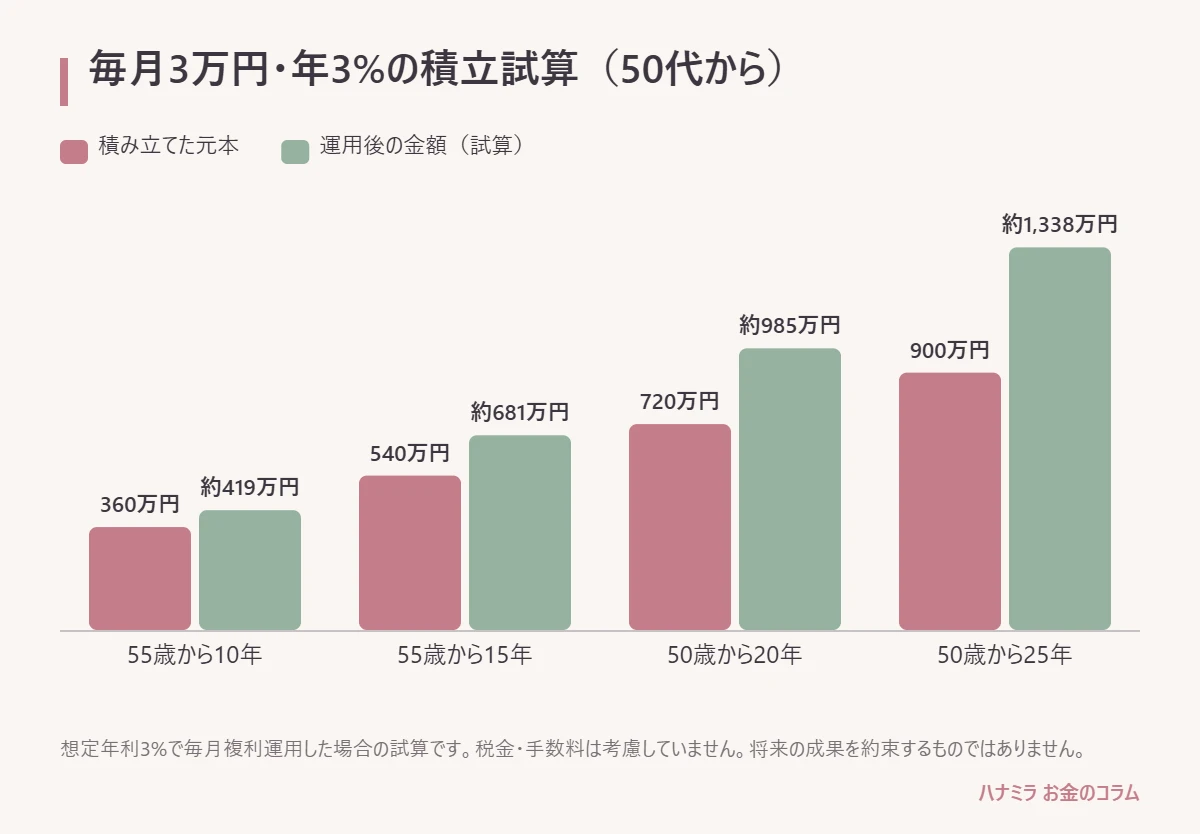
では、50代から毎月コツコツ投資を続けると、どのくらいの資産になるのでしょうか。以下は、毎月3万円を年3%で運用できたと仮定した場合の試算です。
表:毎月3万円を年3%で運用した場合の試算
| 始める年齢と期間 | 積み立てた元本 | 運用後の金額(試算) |
|---|---|---|
| 55歳から10年(65歳まで) | 360万円 | 約419万円 |
| 55歳から15年(70歳まで) | 540万円 | 約681万円 |
| 50歳から20年(70歳まで) | 720万円 | 約985万円 |
| 50歳から25年(75歳まで) | 900万円 | 約1,338万円 |
※前提:毎月3万円を積み立て、年3%(月複利)で運用できた場合の試算です。税金・手数料は考慮していません。試算であり、将来の運用成果を保証するものではありません。実際の運用では元本を下回ることもあります。
この試算からわかるのは、50代からでも10年、15年と続ければ、運用による上乗せが期待できるということです。そして、受け取り開始を遅らせたり、60代も働き続けたりすれば、運用できる期間はさらに延びます。「もう遅い」とあきらめるより、今日から始めて期間を延ばす工夫をするほうが、ずっと前向きな選択です。
50代から投資を始めるときの具体的な手順
ここまでの内容を踏まえて、50代から投資を始めるときの手順を4つのステップにまとめます。一度に全部やろうとせず、1か月に1ステップずつ進めるくらいの気持ちで大丈夫です。
ステップ1:お金の全体像を書き出す
まずは、今の貯蓄額、毎月の収入と支出、住宅ローンの残り、年金の見込み額、退職金の有無と目安を1枚の紙に書き出します。夫婦であれば、二人分を並べて書くと全体像がつかみやすくなります。
具体例:「貯蓄○万円、生活費月○万円、ローン残り○万円、65歳からの年金見込み月○万円、退職金は○歳で○万円の見込み」と書くだけで、どこに余裕があり、どこに不安があるかが見えてきます。
ステップ2:使う時期ごとにお金の置き場所を決める
次に、手元のお金を「すぐ使うお金(生活防衛資金)」「5年以内に使う予定のお金」「10年以上使わない余裕資金」の3つに整理し、それぞれの置き場所を決めます。投資に回すのは、3つ目の余裕資金だけです。
ステップ3:NISA口座を開き、少額から始める
口座を開いたら、まずは無理のない金額から始めます。最初の数か月は、値動きを見て自分の気持ちがどう動くかを知る期間と考えましょう。値下がりしたときに眠れないほど不安になるなら、金額が大きすぎるサインです。
ステップ4:投資の記録をつけ、学びを続ける
何を、いつ、なぜ買ったのか、売るルールは何かを記録しておきます。記録を見返すことで、自分の判断の癖がわかり、次の判断がより確かなものになります。50代の投資は、始めることと同じくらい、学びながら続けることが大切です。
50代のNISAの使い方
50代から投資を始めるなら、利益に税金がかからないNISA(少額投資非課税制度)を活用しない手はありません。
NISAの基本をおさらい
2024年から始まった今のNISAでは、年間の投資枠が「つみたて投資枠」120万円と「成長投資枠」240万円の合計360万円、生涯で使える非課税の上限額は1,800万円(うち成長投資枠は1,200万円まで)です。非課税で持ち続けられる期間に期限はなく、売却した分の枠は翌年以降に再び使えます(出典:金融庁「NISA特設ウェブサイト」2026年11月確認)。
50代にとって大きいのは、非課税期間に期限がないことです。60代・70代になっても非課税のまま運用を続けられ、必要なときに必要な分だけ売却できます。
つみたて投資枠は土台、成長投資枠は自分で選んだ会社に
NISAの使い方として、つみたて投資枠で投資信託を毎月積み立てるのは、家計の土台づくりとして取り組みやすい方法です。毎月決まった額を自動で積み立てられるので、忙しい50代でも続けやすいのが利点です。
一方、成長投資枠では、上場している会社の株、つまり個別株にも投資できます。自分で調べて「この会社はこれから伸びそうだ」と根拠を持って選んだ会社に投資できるのが、成長投資枠の大きな魅力です。
具体例:毎月の積立はつみたて投資枠で続けつつ、成長投資枠では、自分で事業内容や業績を確かめて納得できた会社に、余裕資金の範囲で投資する。こうした組み合わせなら、土台を固めながら、自分の判断で資産を伸ばすことにも挑戦できます。
取り崩しの時期を見据えて使う
50代のNISAで考えておきたいのが、いつ、どのように使うかという出口です。たとえば、65歳から年金を受け取るまでのつなぎに使うのか、70歳まで受け取りを遅らせるあいだの生活費にあてるのか、80代の医療・介護費に備えるのか。使う時期によって、どのくらいの期間運用できるかが変わります。
確認方法:NISA口座で持っているものと、それぞれ「何歳ごろ、何のために使うお金か」をメモに書き出してみましょう。近いうちに使うお金は値動きの大きいものに回さない、長く置いておけるお金は成長を期待できるものに回す、と考えると判断しやすくなります。
50代こそ個別株を学ぶ意味がある理由
ここまで、50代からでも投資は遅くないこと、そして気をつけたいことをお伝えしてきました。最後に、50代だからこそ個別株を学ぶ意味がある理由をお伝えします。
仕事と暮らしの経験が「企業を見る目」になる
個別株投資とは、成長が期待できる会社を自分で調べて選び、その会社の株を買うことです。そして会社を見るときに役立つのが、50代までに積み重ねてきた仕事と暮らしの経験です。
- 職場で使っている業務システムやサービスのうち、手放せなくなっているものはどれか
- 取引先の業界で、最近どんな変化が起きているか
- 親の介護や自分の健康のことで、どんなサービスや商品が必要とされているか
- 買い物や家事の中で、ここ数年で使うようになったものは何か
こうした気づきは、長年働き、暮らしてきた50代だからこそ持てる視点です。若い頃には見えなかった「世の中で何が求められているか」が、経験を通して見えるようになっています。その気づきを出発点に、会社の事業内容や業績を調べていくのが、個別株投資の基本的な流れです。
根拠を持って選ぶことが、50代の守りにもなる
「個別株はリスクが高いのでは」と心配する人もいるでしょう。たしかに個別株は、投資信託に比べて値動きが大きくなることがあります。でも、50代の投資で本当に怖いのは、よくわからないまま人の勧めや話題だけで買ってしまうことです。
会社の事業内容、売上や利益の推移、これからの成長の見通しを自分で確かめ、買う理由と売るルールを決めてから投資する。この習慣が身につくと、値下がりしたときにも「買った理由はまだ崩れていないか」を落ち着いて判断できます。根拠を持って選ぶ力は、資産を増やす力であると同時に、50代の資産を守る力にもなるのです。
確認方法:気になる会社があれば、その会社のウェブサイトにある「IR情報」(株主や投資家向けの情報)のページを開いてみましょう。決算短信や決算説明資料には、売上や利益の推移、事業ごとの状況がまとまっています。最初は「売上と利益が数年で伸びているか」だけを見るところから始めれば十分です。
学び方は自分に合うものを選べばいい
個別株の学び方には、本や公的機関の資料で基礎を学ぶ、企業の説明会やセミナーに参加する、投資スクールで体系的に学ぶ、同じ目標を持つ仲間と学び合うなど、さまざまな方法があります。どの方法にもよさがあり、自分の生活や性格に合うものを選ぶのがいちばんです。
女性向け株式投資スクールのハナミラでは、成長が期待できる会社を自分で調べ、根拠を持って選ぶ考え方をお伝えしています。累計受講生は1,500名以上で、受講生の約8割が投資未経験からスタートしています。「今から始めて間に合うのか」と不安を抱えていた方が、基礎から一歩ずつ学んでいけるよう、仕組みを整えています。
【内部リンク:40代から投資(公開後に設置)】
よくある質問
Q1.50代で貯金が少なくても、投資を始めていいですか?
まずは生活防衛資金を確保することを優先しましょう。そのうえで、毎月の家計から無理なく出せる金額があれば、少額から始めることができます。投資額の大きさより、続けられる仕組みと、投資の知識を身につけることのほうが、50代では大切です。
Q2.退職金はすべて投資に回したほうがいいですか?
すべてを投資に回す必要はありません。退職金は老後の生活費の柱になるお金なので、まず住宅ローンの残り、生活防衛資金、今後の大きな出費を整理してから、投資に回す金額を決めましょう。受け取った直後に急いで決めず、時間をかけて考えることが大切です。
Q3.50代から個別株を始めるのは危なくないですか?
個別株は値動きが大きくなることがあるので、余裕資金の範囲で投資すること、根拠を持って会社を選ぶこと、売るルールを買う前に決めておくことが大切です。この3つを守れば、50代からでも個別株に取り組めます。むしろ50代の仕事や暮らしの経験は、会社を見る目として大きな強みになります。
Q4.年金の繰下げ受給と投資は、どう関係しますか?
年金の受け取りを遅らせると、1か月ごとに年金額が0.7%増えます。ただし、遅らせているあいだの生活費は、働いて得る収入や貯蓄・運用資産でまかなう必要があります。50代から準備した資産を「年金を受け取るまでのつなぎ」として使えると、受け取り方の選択肢が広がります。
Q5.夫婦で投資を始めるとき、何から話し合えばいいですか?
まずは、それぞれの年金の見込み額、退職金の有無、今の貯蓄額を共有するところから始めましょう。そのうえで、老後にどんな暮らしをしたいか、毎月いくらなら投資に回せるかを話し合うと、具体的な計画が立てやすくなります。NISA口座は一人一つずつ持てるので、夫婦それぞれの枠を使えるのもポイントです。
まとめ
50代から投資を始めるのは遅くありません。最後に、この記事のポイントを振り返ります。
- 50歳女性の平均余命は38.41年。運用期間は「定年まで」ではなく「お金を使い終わるまで」と考えると、20年以上の時間がある
- 50代は、役職定年、退職金、親の介護、健康寿命など、この年代ならではの論点を踏まえて計画を立てることが大切
- 始める前に生活防衛資金を確保し、退職金は受け取ってから落ち着いて使い道を決める
- 出遅れを取り戻そうと大きく賭けず、余裕資金の範囲で、根拠を持って選ぶ。売るルールは買う前に決める
- 年金の受け取り方やNISAの非課税期間を活かせば、50代からでも運用期間を延ばせる
- 50代の仕事と暮らしの経験は、会社を見る目になる。個別株を学ぶことは、資産を増やす力にも守る力にもなる
投資を始めるかどうか、どのくらいの金額で、どんな方法で取り組むかは、あなた自身が決めることです。大切なのは、焦りや不安から慌てて動くのではなく、自分の人生とお金の計画に納得したうえで一歩を踏み出すこと。今日が、これからの人生でいちばん若い日です。
ハナミラの公式LINEでは、個別株投資の考え方を基礎から学べる情報をお届けしていますので、よろしければのぞいてみてください。
【LINE登録URL・mtid挿入】
※本記事は情報提供を目的としたもので、特定の銘柄の売買をすすめるものではありません。投資にはリスクがあり、元本を下回る可能性があります。