「そろそろ投資を始めたほうがいいのかな」と思いながら、何から手をつければいいのかわからず、そのままになっていませんか。NISAという言葉は耳にするけれど、投資信託、株、債券、FXと種類が多すぎて、どれが自分に合うのか見当がつかない。仕事や家事、子育てに追われるなかで、ゆっくり調べる時間もとれない。そんなモヤモヤを抱えている女性は、決して少なくありません。
この記事では、投資がはじめての方に向けて、お金が増える仕組み、代表的な投資の種類とそれぞれの特徴、はじめの一歩の踏み出し方を順番にお伝えします。あわせて、ハナミラがなぜ女性に「個別株」から学ぶことをおすすめしているのか、その理由もお話しします。
この記事でわかること
- 投資でお金が増える2つの仕組み
- 預金から暗号資産まで、9種類の投資の特徴とちがい
- 初心者が迷わず始められる4つのステップ
- 投資信託に加えて、個別株を学ぶと変わること
- はじめての投資で気をつけたいこと
先に結論からお伝えします
投資を何から始めるか迷ったら、まず「何のために、いつまでに、いくら必要か」という目的と期間を決め、NISAの非課税制度を使って、生活に影響しない少額から始めるのがおすすめです。長く続ける土台としては、少額から分散しやすい投資信託を選ぶのもよい方法です。そのうえで、資産を増やす力を自分のなかに育てたいなら、個別株を学ぶ価値があります。個別株は配当や値上がり益、株主優待を狙えるだけでなく、企業を見る目が身につき、暮らしの中から投資先を見つけられるようになるからです。
投資とは?お金が増える仕組みは「配当(インカムゲイン)」と「値上がり益(キャピタルゲイン)」の2つ
投資とは、将来の利益を期待して、いまあるお金を株や投資信託、債券などに振り向けることです。銀行に預けておくのと違い、投資には「値下がりする可能性」があります。そのかわり、預金より大きく増える可能性もあります。この「増えることもあれば、減ることもある」という振れ幅のことを、投資の世界では「リスク」と呼びます。危険という意味ではなく、結果の振れ幅の大きさを指す言葉だと覚えておくと、この先の説明が理解しやすくなります。
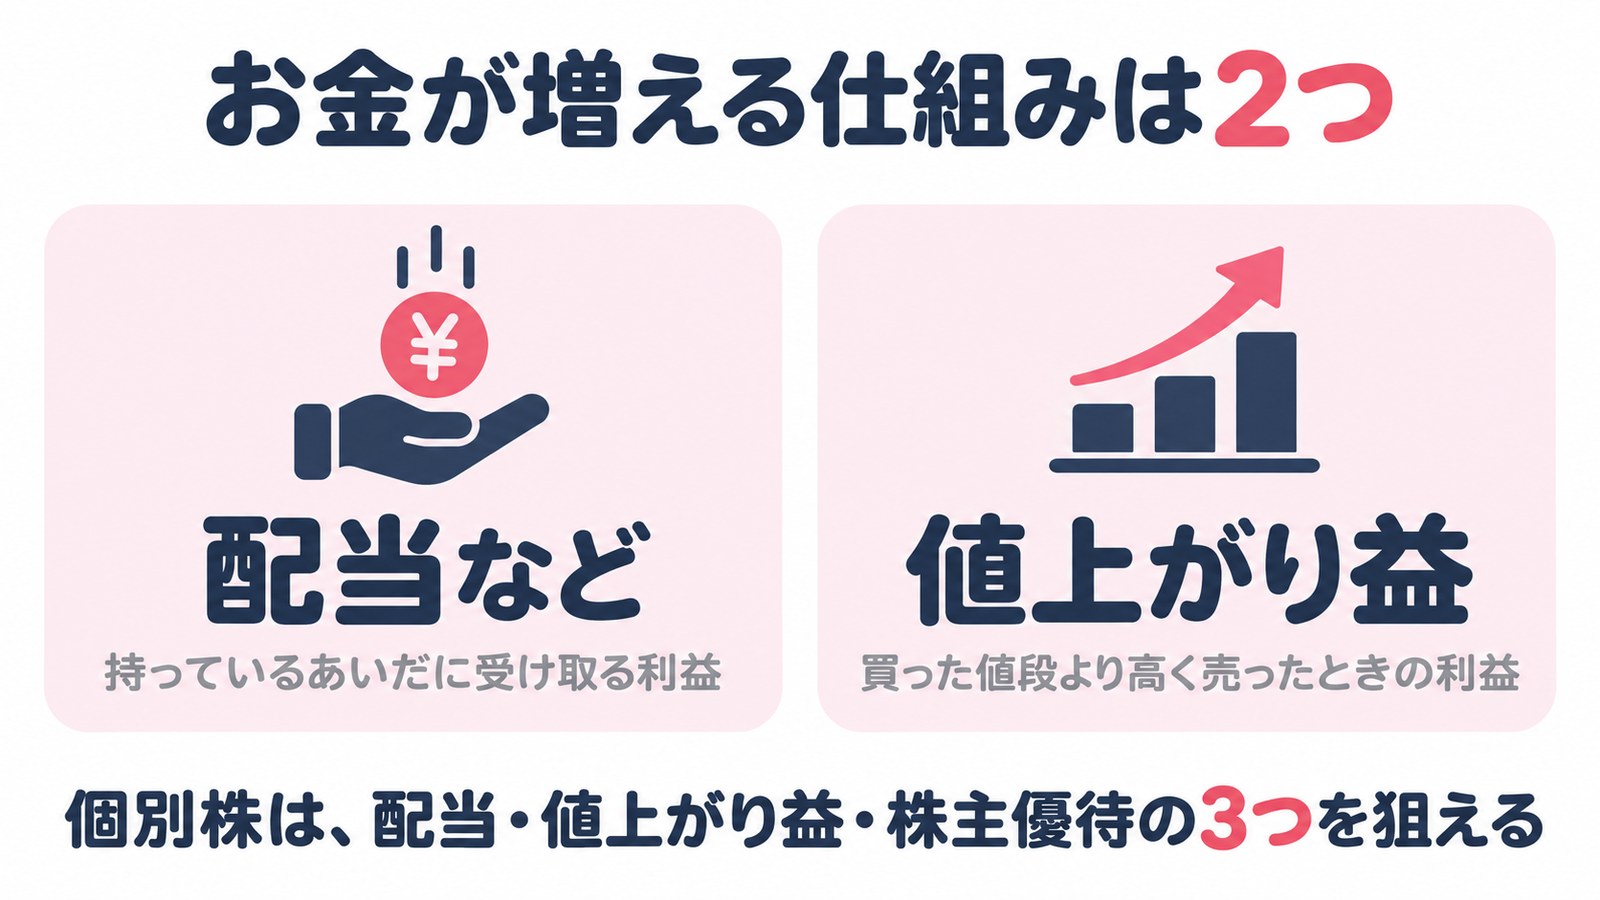
投資でお金が増える仕組みは、大きく分けて2つしかありません。持っているあいだに受け取る「配当」と、買ったときより高く売ることで得られる「値上がり益」です。
インカムゲイン(配当・利息など、持っているあいだに受け取る利益)
インカムゲインとは、資産を持ち続けているあいだに、定期的に受け取れる利益のことです。株なら「配当金」、預金や債券なら「利息」、投資信託なら「分配金」、不動産なら「家賃収入」がこれにあたります。
たとえば株の配当金は、会社が稼いだ利益の一部を、株主に分けてくれるお金です。年に1回や2回など、会社ごとに決まったタイミングで受け取れます。毎月のお給料とは別に、自分の資産がお金を生んでくれる感覚は、投資を続けるうえでの大きな励みになります。
ただし、配当は会社の業績によって増えたり減ったり、場合によってはなくなったりすることもあります。「もらえるのが当たり前」ではなく、会社が利益を出し続けているからこそ受け取れるもの、と考えておきましょう。
キャピタルゲイン(買った値段より高く売ったときの利益)
キャピタルゲインとは、資産を買ったときの値段と売ったときの値段の差から得られる利益のことです。たとえば1株1,000円で買った株が1,300円になったときに売れば、1株あたり300円の利益になります(手数料・税金は考えない場合の計算例です)。
反対に、買った値段より下がったときに売れば損失になります。これを「キャピタルロス」と呼びます。値上がり益は大きく増える可能性があるぶん、値下がりの可能性もセットであることを忘れないようにしましょう。
個別株は「配当」「値上がり益」「株主優待」の3つを狙える
ここで覚えておきたいのが、個別株(ひとつひとつの会社の株)は、配当と値上がり益の両方を狙えるという点です。さらに日本の株には、会社が株主に自社の商品やサービス券、カタログギフトなどを贈る「株主優待」という制度をもつ会社もあります。
つまり個別株は、
- 配当(持っているあいだに受け取るお金)
- 値上がり益(成長した会社の株を売ったときの利益)
- 株主優待(会社からの贈り物)
という3つの楽しみ方ができる投資です。どれを重視するかは人によって違ってよく、「配当と優待を楽しみながら長く持つ」「成長しそうな会社を見つけて値上がりを狙う」など、自分に合ったスタイルを選べるのも個別株の魅力です。
代表的な投資の種類を一覧で比較
「投資」とひと口にいっても、その中身はさまざまです。ここでは、よく名前を聞く9つの種類を、初心者の目線で比べてみます。まずは全体像をつかんでから、気になるものを詳しく見ていきましょう。
表:代表的な投資の種類の比較(リスク/手間/いくらから/増え方/企業を見る力がつくか)
- 預金:リスク とても低い、手間 ほぼなし、いくらから 1円から、増え方 利息のみでゆるやか、企業を見る力 つきにくい
- 債券:リスク 低め、手間 少ない、いくらから 商品により数万円程度から、増え方 利息が中心、企業を見る力 少しつく
- 投資信託:リスク 商品により低〜高、手間 少ない、いくらから 100円程度から買える場合も、増え方 分配金と値上がり、企業を見る力 つきにくい
- ETF:リスク 商品により低〜高、手間 少なめ、いくらから 数千円〜数万円程度、増え方 分配金と値上がり、企業を見る力 つきにくい
- 個別株:リスク 中〜高、手間 中くらい、いくらから 株価×100株(1株単位で買えるサービスもあり)、増え方 配当・値上がり益・株主優待、企業を見る力 つく
- REIT:リスク 中くらい、手間 少なめ、いくらから 数万円〜数十万円程度、増え方 分配金と値上がり、企業を見る力 少しつく
- 不動産:リスク 中〜高、手間 多い、いくらから 数百万円以上(借り入れを使うことも多い)、増え方 家賃収入と売却益、企業を見る力 つきにくい
- FX:リスク 高い、手間 多い、いくらから 数千円〜数万円程度、増え方 為替の差と金利差、企業を見る力 つかない
- 暗号資産:リスク とても高い、手間 中くらい、いくらから 数百円程度から買える場合も、増え方 値上がり益が中心、企業を見る力 つかない
※金額や評価は一般的な目安です。商品や取引先によって異なります。
預金
銀行や郵便局にお金を預けるもので、決められた利息がつきます。一定の範囲で元本が守られる仕組みがあり、もっとも安心感のある置き場所です。いっぽうで利息はわずかなことが多く、物価が上がると、お金の「実質的な価値」が目減りしてしまう面もあります。すぐに使うお金や、いざというときのお金の置き場所として考えるのがよいでしょう。
債券
国や会社にお金を貸し、そのかわりに利息を受け取る仕組みです。満期まで持てば、原則として貸したお金が戻ってきます。値動きは株より穏やかなことが多い反面、大きく増えることはあまり期待できません。お金を貸した相手の経営が苦しくなると、お金が返ってこないリスクもあります。
投資信託
たくさんの人から集めたお金をひとつにまとめ、運用の専門家が株や債券などに分けて投資する商品です。少額から、たくさんの会社や国にまとめて投資できるのが大きな特徴です。なかでも、日経平均株価などの指数(市場全体の動きを表す数字)と同じような値動きを目指す「インデックス型」は、手数料が比較的低いものが多く、長期の資産づくりの土台として選ばれています。自分で銘柄を選ぶ手間がかからないぶん、どんな会社に投資しているのかを意識する機会は少なくなりがちです。
ETF
ETFは、証券取引所に上場している投資信託のことです。株と同じように、取引時間中であればそのときの値段で売買できます。中身は投資信託と同じく、たくさんの銘柄をまとめたものが多く、分散投資がしやすい商品です。
個別株
ひとつの会社を選んで、その会社の株を買う投資です。日本の株は原則として100株単位で売買するため、必要な金額の目安は「株価×100株」です。株価が1,000円の会社なら、約10万円(手数料などは別)が目安になります。証券会社によっては、1株から買えるサービスを用意しているところもあります。
一社に投資するぶん、その会社の業績しだいで値動きが大きくなりやすい面があります。いっぽうで、配当、値上がり益、株主優待の3つを狙えること、そして「どんな会社がなぜ伸びるのか」を考える力が身につくことは、ほかの投資にはない魅力です。
REIT(リート)
REITは、多くの人から集めたお金でオフィスビルや商業施設、住宅などの不動産に投資し、家賃収入などを分配する商品です。日本語では「不動産投資信託」と呼ばれます。実際に物件を買うより少ない金額で、不動産に間接的に投資できます。
不動産
マンションやアパート、戸建てなどを自分で買い、家賃収入や売却益を得る投資です。まとまったお金が必要で、ローンを組むことも多く、入居者探しや修繕など管理の手間もかかります。はじめての投資としては、ハードルが高めといえるでしょう。
FX
FXは「外国為替証拠金取引」の略で、ドルや円などの通貨を売り買いして、その差額で利益を狙う取引です。預けたお金の何倍もの金額を取引できる「レバレッジ」という仕組みがあり、少ない資金で大きく増える可能性があるかわりに、大きく損をする可能性もあります。値動きを細かく見る必要があり、初心者にはおすすめしにくい種類です。
暗号資産
ビットコインなどの、インターネット上でやりとりされるデジタルな資産です。少額から買える場合もありますが、値動きがとても大きく、1日で大きく上下することも珍しくありません。株のように会社の業績や配当の裏づけがあるわけではないため、価格の判断が難しい資産です。
一覧で見ると、リスクと手間、増え方にはそれぞれ違いがあり、「これが正解」というものはありません。大切なのは、それぞれの特徴を知ったうえで、自分の目的や性格に合うものを選ぶことです。そのうえで、この記事では「企業を見る力がつくか」という項目にも注目してほしいと考えています。その理由は、後ほど詳しくお話しします。
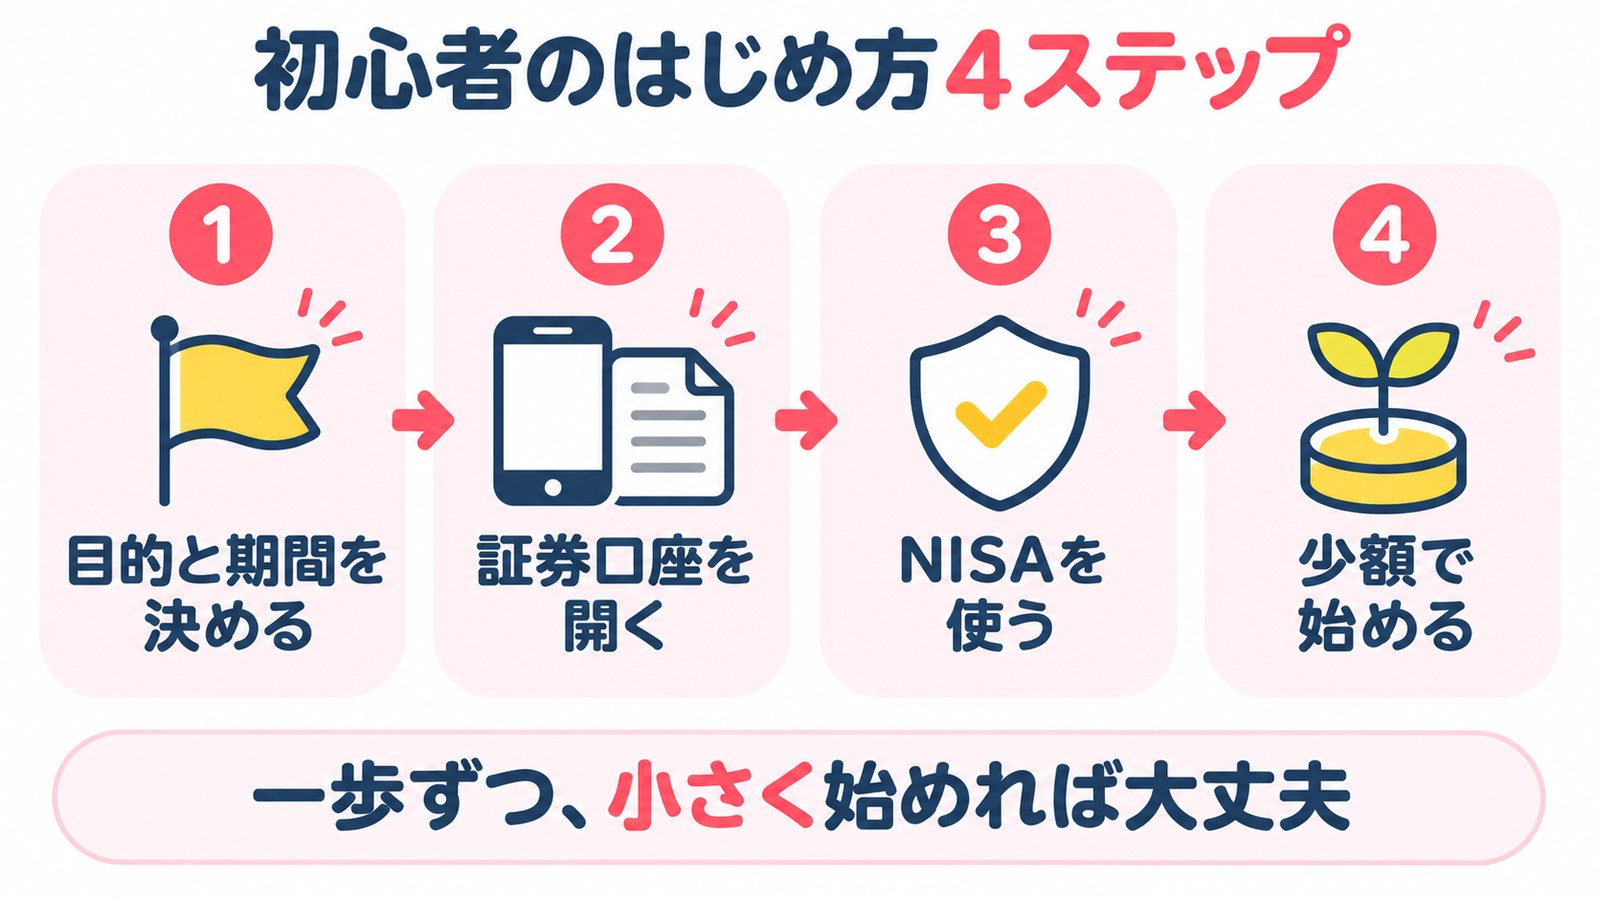
初心者のはじめ方4ステップ
種類がわかったところで、実際にどうやって始めればいいのかを見ていきましょう。いきなり商品選びから入るのではなく、次の4つのステップで順番に進めると迷いにくくなります。
ステップ1 目的と期間を決める
最初にやりたいのは、「何のために投資をするのか」を言葉にすることです。子どもの教育費、老後のお金、マイホームの頭金、自分のための旅行や学び。目的によって、使える期間や必要な金額が変わり、選ぶ投資の種類も変わってきます。
確認方法:紙やスマホのメモに「何のために」「いつまでに」「いくらくらい」の3つを書き出してみましょう。正確な金額でなくてもかまいません。あわせて、毎月の収入と支出をざっくり把握し、生活費の何か月分を貯金として確保できているかも確認しておきます。
具体例:「10年後の子どもの大学進学に向けて、少しずつ準備したい」「20年以上先の老後に向けて、長く育てたい」「数年以内に使う予定はないので、勉強しながら増やす力をつけたい」。このように書き出すと、10年以上使わないお金なら値動きを待つ時間がとれ、数年以内に使うお金は預金に残しておくほうが安心、という判断がしやすくなります。
ステップ2 証券口座を開く
株や投資信託を買うには、証券会社の口座が必要です。最近はスマホとマイナンバーカードがあれば、ネット上で申し込みを完了できるところが増えています。銀行の窓口で投資信託を買うこともできますが、買える商品の種類や手数料は窓口によって違います。
確認方法:口座を選ぶときは、「買いたい商品(投資信託だけか、個別株も買えるか)」「売買手数料や信託報酬などの費用」「スマホアプリの見やすさ」「1株単位で買えるサービスがあるか」などを比べましょう。口座開設には、本人確認書類とマイナンバーの確認書類が必要です。
具体例:口座を開くときには「特定口座(源泉徴収あり)」を選ぶと、利益にかかる税金の計算と納付を証券会社が代わりに行ってくれるので、確定申告の手間を減らせます。株や投資信託の利益には、通常20.315%の税金がかかります。
ステップ3 NISAを使う
証券口座と同時に申し込んでおきたいのが、NISA口座です。NISAは、投資で得た利益に税金がかからなくなる国の制度です。通常なら利益の20.315%が税金として引かれますが、NISAの枠内で投資した分は、その税金がかかりません。
NISAには、年間120万円まで投資できる「つみたて投資枠」と、年間240万円まで投資できる「成長投資枠」の2つがあり、両方を同時に使えます。生涯で投資できる上限は1,800万円(うち成長投資枠は1,200万円まで)で、非課税で持てる期間に期限はありません(出典:金融庁「NISA特設ウェブサイト」 https://www.fsa.go.jp/policy/nisa2/ )。つみたて投資枠では国が定めた条件を満たす投資信託などを、成長投資枠では個別株や投資信託などを買うことができます。
NISAの利用は広がっていて、令和7年12月末時点でNISA口座は約2,821万口座、累計の買付額は約71兆円にのぼります(出典:金融庁「NISA口座の利用状況調査(令和7年12月末時点)」2026年7月公表)。
確認方法:NISA口座は、ひとりにつき1つの金融機関でしか開けません。証券口座を申し込む画面で「NISA口座も同時に開設する」を選べるか確認しましょう。すでに銀行などでNISA口座をもっている場合は、そちらが使われていないか確認してから手続きします。
具体例:NISAにはメリットだけでなく、知っておきたい注意点もあります。NISA口座で出た損失は、ほかの口座の利益と相殺する「損益通算」ができず、損失を翌年以降に持ち越す「繰越控除」もできません。また、非課税で投資できる枠は、売却した場合に翌年以降に復活する仕組みですが、年間の上限は変わりません。こうしたルールを知っておくと、あとで「思っていたのと違った」と慌てずにすみます。
ステップ4 少額で始める
準備が整ったら、いよいよ投資のスタートです。ここで大切なのは、最初から大きな金額を入れないことです。値動きを実際に体験してみると、「思ったより気にならない」「少し下がっただけで不安になる」など、自分の性格が見えてきます。
確認方法:毎月の収入から生活費と貯金を引いて、「なくなっても生活が困らない金額」を出し、そのうち一部から始めます。投資信託なら毎月の積み立て設定、個別株なら1株単位のサービスや、比較的株価の低い会社から少しずつ、という形がとりやすいでしょう。
具体例:「毎月1万円をつみたて投資枠で投資信託に積み立てる」「気になる会社を1つ選び、1株から買って値動きと決算を追ってみる」。このように、土台づくりと学びを同時に進めるやり方もあります。実際にお金を入れてみると、それまで素通りしていた経済ニュースが、ぐっと身近に感じられるようになるはずです。
投資信託だけで終わらせない。個別株を学ぶと変わること
ここまで読んで、「投資信託をコツコツ積み立てるので十分では?」と感じた方もいるかもしれません。その考え方も、ひとつの正解です。投資信託は少額から分散投資ができ、忙しい人でも続けやすい、資産づくりの心強い土台になります。
そのうえでハナミラが伝えたいのは、「土台は投資信託、資産を増やす力をつけるなら個別株も」という考え方です。投資信託をやめて個別株に切り替えよう、という話ではありません。投資信託で土台を整えながら、個別株を学ぶことで、お金との付き合い方がもう一段広がります。ここでは、個別株を学ぶと変わることを5つご紹介します。
配当という「お金が入ってくる仕組み」を自分で選べる
個別株では、配当を多く出している会社、配当を少しずつ増やし続けている会社など、自分の考えで投資先を選べます。年に何回、どのくらい配当が入ってくるのかを把握できるので、「資産がお金を生んでくれている」という実感をもちやすくなります。
株主優待で、暮らしの中に楽しみが増える
株主優待は、日本の株ならではの楽しみです。自社の商品やサービス券、カタログギフトなど、内容は会社によってさまざまです。普段使っている商品やサービスが優待でもらえると、投資が「難しいもの」から「生活に近いもの」に変わります。ただし、優待の内容は変更や廃止されることもあるため、優待だけで投資先を決めず、会社の業績もあわせて確認することが大切です。
企業を見る目が育ち、ニュースの見え方が変わる
個別株を学ぶと、会社がどうやって稼いでいるのか、売上や利益が伸びているのか、といった点に目が向くようになります。決算(会社の成績表)の読み方を少しずつ覚えると、ニュースで流れる「業績が好調」「値上げを発表」といった情報が、自分ごととして理解できるようになります。
この「企業を見る目」は、投資だけでなく、働き方やキャリア、家計の判断にも役立つ力です。投資信託ではプロに任せている部分を、自分で考える経験が、お金の判断力そのものを底上げしてくれます。
増え方の幅が広がる
投資信託、とくにインデックス型は、市場全体の平均的な値動きを目指す商品です。安定感がある反面、市場の平均を大きく上回ることは目指していません。いっぽう個別株は、成長する会社を見つけられれば、平均を上回る値上がりを期待できる可能性があります。もちろん、その逆もあり得ます。だからこそ、学びながら少額で経験を積むことに意味があります。
暮らしの中から投資先を見つけられる
女性が個別株に向いている理由のひとつは、日々の暮らしの中に投資のヒントがたくさんあることです。よく行くお店がいつも混んでいる、子どもの間で流行っているもの、友人がこぞって使い始めたサービス。こうした「生活者としての気づき」は、会社の成長をいち早く感じとるきっかけになります。
もちろん、気づきだけで買うのではなく、その会社の業績や株価の水準を確かめることが前提です。それでも、身近な「好き」や「気になる」を入口にできるのは、個別株ならではの面白さです。好きな会社を株主として応援する考え方については、こちらの記事でも詳しく紹介しています。
学び方は、本や動画、スクール、同じ目標をもつ仲間との勉強会など、さまざまです。どれが正しいというより、自分の性格や生活に合った方法を選ぶことが、長く続けるコツです。
はじめての投資で気をつけたいこと
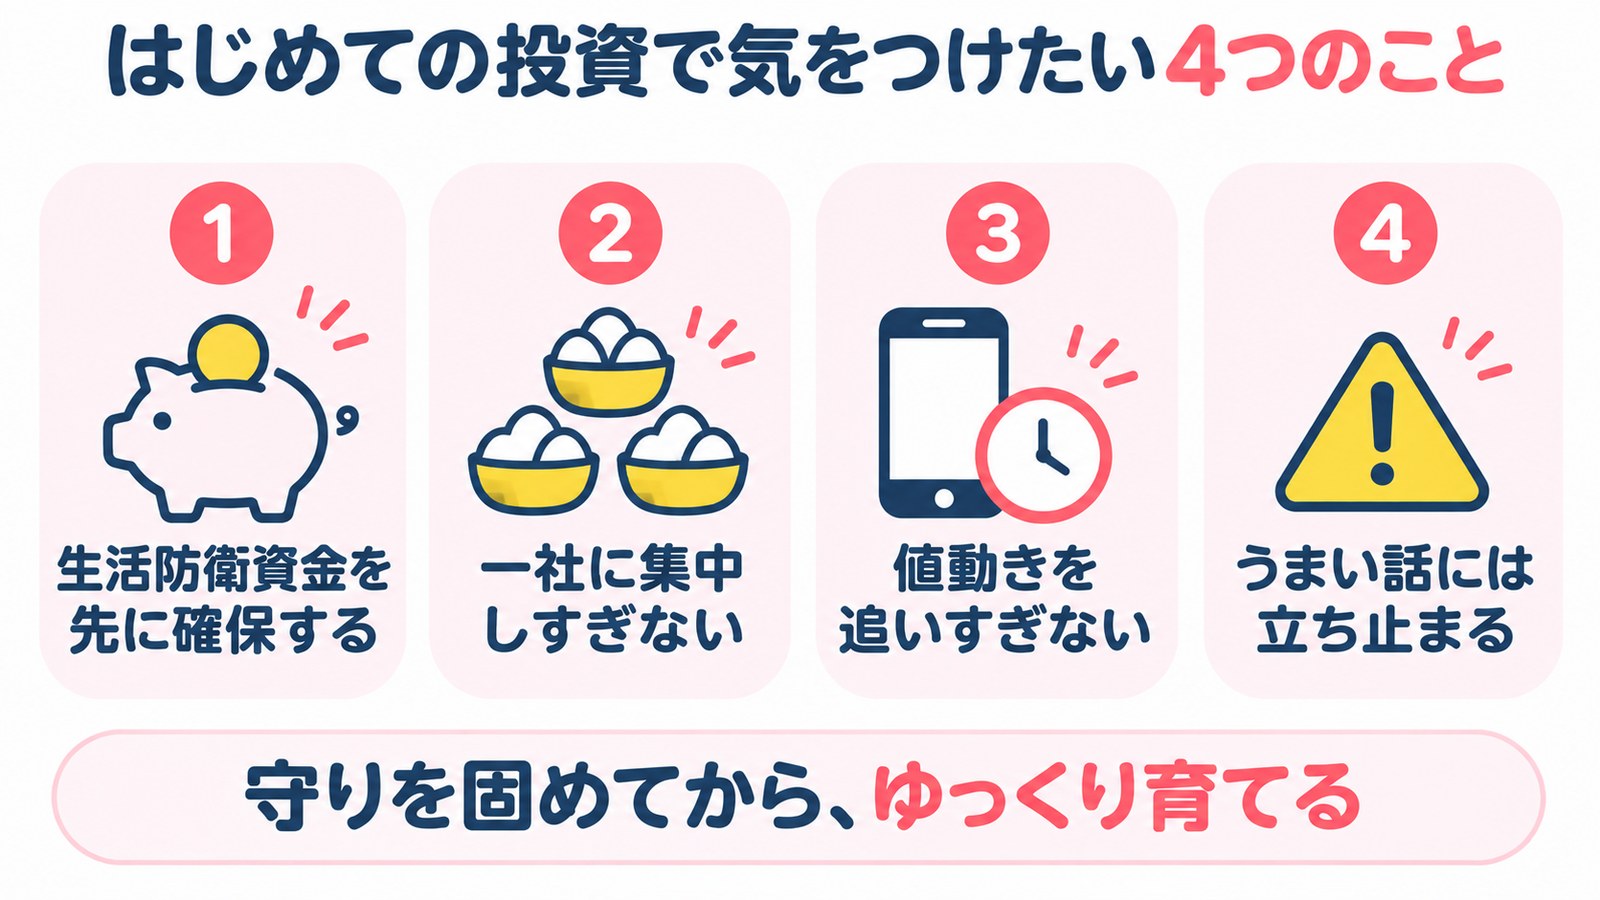
投資は、正しい知識をもって向き合えば、暮らしを豊かにしてくれる心強い味方になります。そのためにも、はじめてのうちに知っておきたい注意点を4つお伝えします。
生活防衛資金を先に確保する
生活防衛資金とは、病気やケガ、急な出費などに備えて、すぐに使える状態で持っておくお金のことです。目安は生活費の数か月分から1年分程度といわれ、働き方や家族構成によって変わります。このお金まで投資に回してしまうと、相場が下がったタイミングで売らざるを得なくなり、損失を確定させてしまうことにもつながります。まずは預金で生活防衛資金を確保し、そのうえで余裕のあるお金を投資に回しましょう。
持つ会社は「数」より「根拠」で選ぶ
個別株というと、「リスクを減らすために、たくさんの会社に少しずつ分けて持つべき」と考える方も多いかもしれません。ただ、よく知らない会社をなんとなく何社も持つと、一社一社の決算やニュースを追いきれず、何が起きているのか分からないまま値動きに振り回されてしまいがちです。
ハナミラでは、成長が期待できる会社を自分で調べて選び、根拠を持って絞り込んで投資する考え方をお伝えしています。大切なのは、持っている会社の数ではなく、「なぜこの会社なのか」を自分の言葉で説明できることです。売上や利益がどう伸びているのか、これからも必要とされる事業なのかを確かめたうえで選んだ会社なら、値下がりしたときにも「理由が崩れたのか、一時的な動きなのか」を落ち着いて見極めやすくなります。
そのうえで、投資に回すのは生活防衛資金とは別の、余裕のあるお金にとどめましょう。そして「業績がこうなったら売る」「ここまで下がったら一度見直す」というルールを、買う前に決めておくことが大切です。絞り込んで投資するからこそ、選ぶ根拠と手放すルールの両方を持っておくことが、自分の資産を守ることにつながります。
値動きを追いすぎない
投資を始めると、毎日の値動きが気になってしまうものです。はじめのうちは、数日単位の上がり下がりに一喜一憂して売り買いを繰り返すと、手数料がかさんだり、判断がぶれたりしがちです。まずは「なぜこの会社を選んだのか」「どうなったら売るのか」を自分なりに決めておき、そのルールに沿って判断する練習から始めましょう。短い期間での売買にも考え方や技術がありますが、基本を身につけてから取り組んでも遅くはありません。
「うまい話」には立ち止まる
SNSやマッチングアプリなどをきっかけにした投資詐欺の被害が、大きく広がっています。警察庁によると、令和7年のSNS型投資詐欺の認知件数は9,523件、被害額は1,288.0億円にのぼりました(出典:警察庁「令和7年における特殊詐欺及びSNS型投資・ロマンス詐欺の認知・検挙状況等について」2026年6月公表 https://www.npa.go.jp/bureau/safetylife/sos47/new-topics/260605/01.html )。
被害に遭わないためには、次のようなサインに気づいたら、いったん立ち止まることが大切です。
- 「元本保証」「月利◯%」「確実に儲かる」など、成果を約束している
- 有名人や専門家を名乗る人から、個人的に投資話をもちかけられる
- お金の振込先が、個人名義の口座になっている
- 指示されたアプリやサイトで「利益が出ている」と表示されるのに、出金しようとすると手数料などを理由に引き出せない
投資にはリスクがあり、利益を約束できるものはありません。お金を預けて運用を任せる相手や、特定の商品を勧めてくる相手がいる場合は、金融庁に登録された業者かどうかを確認しましょう。少しでもおかしいと感じたら、家族や警察相談専用電話「#9110」、消費生活センター(消費者ホットライン「188」)などに相談してください。
受講生の約8割は投資未経験から。どう始めた?
「投資はお金に詳しい人がやるもの」「私には難しそう」と感じている方も多いのではないでしょうか。実際、投資信託協会の調査では、投資信託の現在の保有率は全体で24.3%、男性が30.0%に対して女性は18.7%でした。投資信託を買わない理由としては「興味がない」40.8%、「知識がない」33.8%、「怖い」29.4%が上位に挙がっています(出典:投資信託協会「2025年(令和7年)投資信託に関するアンケート調査報告書」)。また、日本証券業協会の調査によると、株式や投資信託などの有価証券を保有している人の割合は24.1%です(出典:日本証券業協会「2024年度 証券投資に関する全国調査」2024年10月公表)。
つまり、投資をしている人はまだ少数派で、とくに女性は「知識がない」「怖い」という理由で一歩を踏み出せていない方が多いのです。
ハナミラには、これまでに累計1,500名以上の女性が受講しており、受講生の約8割は投資未経験からのスタートです(出典:株式会社ハナミラ)。「証券口座の開き方もわからなかった」「株価のグラフの見方すら知らなかった」という状態から学び始めた方が、たくさんいます。
投資未経験から始めた方に共通する傾向として、次のような流れがよく見られます。
まずは、投資を始める目的を言葉にすることから。「老後が不安だから」「子どもの将来のために」「自分の力でお金を増やせるようになりたい」など、人によって理由はさまざまです。目的がはっきりすると、どのくらいの期間で、どのくらいの金額を投資に回せばよいかが見えてきます。
次に、証券口座とNISA口座を開き、少額から実際に株を買ってみる。最初は、普段から使っている商品やサービスの会社など、事業の内容がイメージしやすい会社から興味をもつ方が多いようです。実際に株主になると、会社のニュースや決算発表を追うことが楽しみに変わっていきます。
そして、学んだことを少しずつ実践しながら、同じように学ぶ仲間と情報を交換する。ひとりで悩むと不安になりがちな値下がりの場面も、仲間と一緒に「なぜ下がったのか」を考えることで、冷静に判断する練習になります。
最初の一歩は小さくてかまいません。大切なのは、正しい知識を学びながら、自分のペースで経験を積み重ねていくことです。会社員として働きながら投資を学び、資産を築いてきたハナミラ代表・松下りせの歩みについては、こちらのインタビューで紹介しています。
よくある質問
Q1.投資はいくらから始められますか?
投資信託であれば、証券会社によっては100円程度から買える場合もあります。個別株は、日本の株は原則として100株単位で売買するため「株価×100株」が目安ですが、1株単位で買えるサービスを使えば、数百円から数千円程度で始められる会社もあります。まずは「なくなっても生活に困らない金額」の範囲で、少額から始めてみましょう。
Q2.NISAとiDeCo、どちらから始めればいいですか?
NISAは、いつでも売却して引き出せるのが特徴で、教育費やマイホームの頭金など、さまざまな目的に使いやすい制度です。iDeCo(個人型確定拠出年金)は、老後のための制度で、掛金が所得から差し引かれるため税金が軽くなるメリットがありますが、原則として60歳まで引き出すことができません。
使い道がまだ決まっていない方や、途中で引き出す可能性がある方は、NISAから始めると柔軟に対応しやすいでしょう。老後資金をしっかり準備したい方は、iDeCoとの組み合わせも検討できます。iDeCoの掛金の上限は、働き方や加入している年金制度によって異なり、制度の見直しも行われているため、最新の内容は厚生労働省やiDeCo公式サイトで確認してください。
Q3.仕事や子育てで忙しくても投資はできますか?
できます。投資信託の積み立てであれば、最初に設定してしまえば、あとは自動で買い付けが続きます。個別株も、毎日値動きを見続ける必要はありません。決算発表の時期にその会社の成績を確認する、週末に保有している会社のニュースを少しチェックするなど、自分の生活リズムに合わせた関わり方ができます。スキマ時間に学べる方法を選ぶと、無理なく続けやすくなります。
Q4.損をするのが怖いのですが、どうすればいいですか?
投資には値下がりのリスクがあり、損をする可能性をゼロにすることはできません。だからこそ、生活防衛資金を確保したうえで、なくなっても困らない金額から始めることが大切です。また、なぜその会社や商品を選んだのか、どうなったら売るのかを事前に決めておくと、値下がりしたときにも慌てにくくなります。「怖い」という気持ちは、知識が増えるにつれて少しずつ小さくなっていくものです。
Q5.個別株と投資信託、初心者はどちらから始めるべきですか?
どちらから始めても問題ありません。手間をかけずに分散投資をしたいなら投資信託、企業を見る力を身につけながら配当や株主優待も楽しみたいなら個別株が向いています。ハナミラでは、投資信託で資産づくりの土台を整えながら、資産を増やす力をつけるために個別株も学ぶ、という組み合わせをおすすめしています。
まとめ
投資を何から始めればいいか迷ったときは、次のポイントを思い出してください。
- 投資でお金が増える仕組みは、配当などの「インカムゲイン」と、値上がり益の「キャピタルゲイン」の2つ
- 投資の種類にはそれぞれリスクや手間の違いがあり、目的に合わせて選ぶことが大切
- 始め方は「目的と期間を決める→証券口座を開く→NISAを使う→少額で始める」の4ステップ
- 投資信託は資産づくりの心強い土台。資産を増やす力をつけるなら、個別株を学ぶ価値がある
- 生活防衛資金の確保、根拠を持って会社を選び売るルールを決めておくこと、うまい話に立ち止まることを忘れずに
投資のスタイルに、ひとつの正解はありません。投資信託でコツコツ積み立てる方法も、個別株で企業を見る目を育てる方法も、それぞれに良さがあります。大切なのは、あなた自身が納得できる方法を選び、自分のペースで続けていくことです。
そのうえで、もし「ただお金を置いておくだけでなく、自分の力で資産を増やせるようになりたい」と感じたなら、個別株について学んでみることをおすすめします。暮らしの中から会社を見つけ、その成長を株主として応援する経験は、きっとお金との付き合い方を前向きに変えてくれるはずです。
※本記事は投資の考え方を紹介するもので、特定の銘柄の売買をすすめるものではありません。投資にはリスクがあり、元本を下回る可能性があります。